Was ist in der Gebäudeversicherung versichert?
Nils Franke 8 Min. Lesezeit

Die Gebäudeversicherung schützt das eigene Haus vor den Kosten vieler schwerer Schäden. Für Eigentümer ist das Gebäude oft der größte Vermögenswert. Brennt der Dachstuhl oder platzt eine Wasserleitung, geht es schnell um hohe Summen. Welche Risiken ein Vertrag abdeckt, entscheidet darüber, wie gut dieser Schutz im Ernstfall wirkt.
Viele Eigentümer wissen nicht genau, welche Gefahren ein Standardvertrag trägt und welche nur gegen Aufpreis dazukommen. Gerade bei Leitungswasser und Naturgefahren gibt es Unterschiede. Deshalb lohnt der Blick darauf, was eine Gebäudeversicherung üblicherweise leistet und wo ihre Grenzen liegen.
Welche Gefahren deckt die Grunddeckung ab?
Zur Grunddeckung der Wohngebäudeversicherung gehören üblicherweise vier Gefahren. Feuer meint Schäden durch Brand, Blitzschlag und Explosion am Gebäude. Leitungswasser deckt Schäden ab, wenn Wasser aus fest verlegten Rohren austritt. Sturm erfasst nach den Bedingungen abgedeckte Dächer oder umgestürzte Bäume. Hagel ergänzt den Sturmschutz, wenn Eiskörner das Dach oder die Fassade beschädigen. Der Versicherer leistet dabei bis zur Höhe der vereinbarten Versicherungssumme.
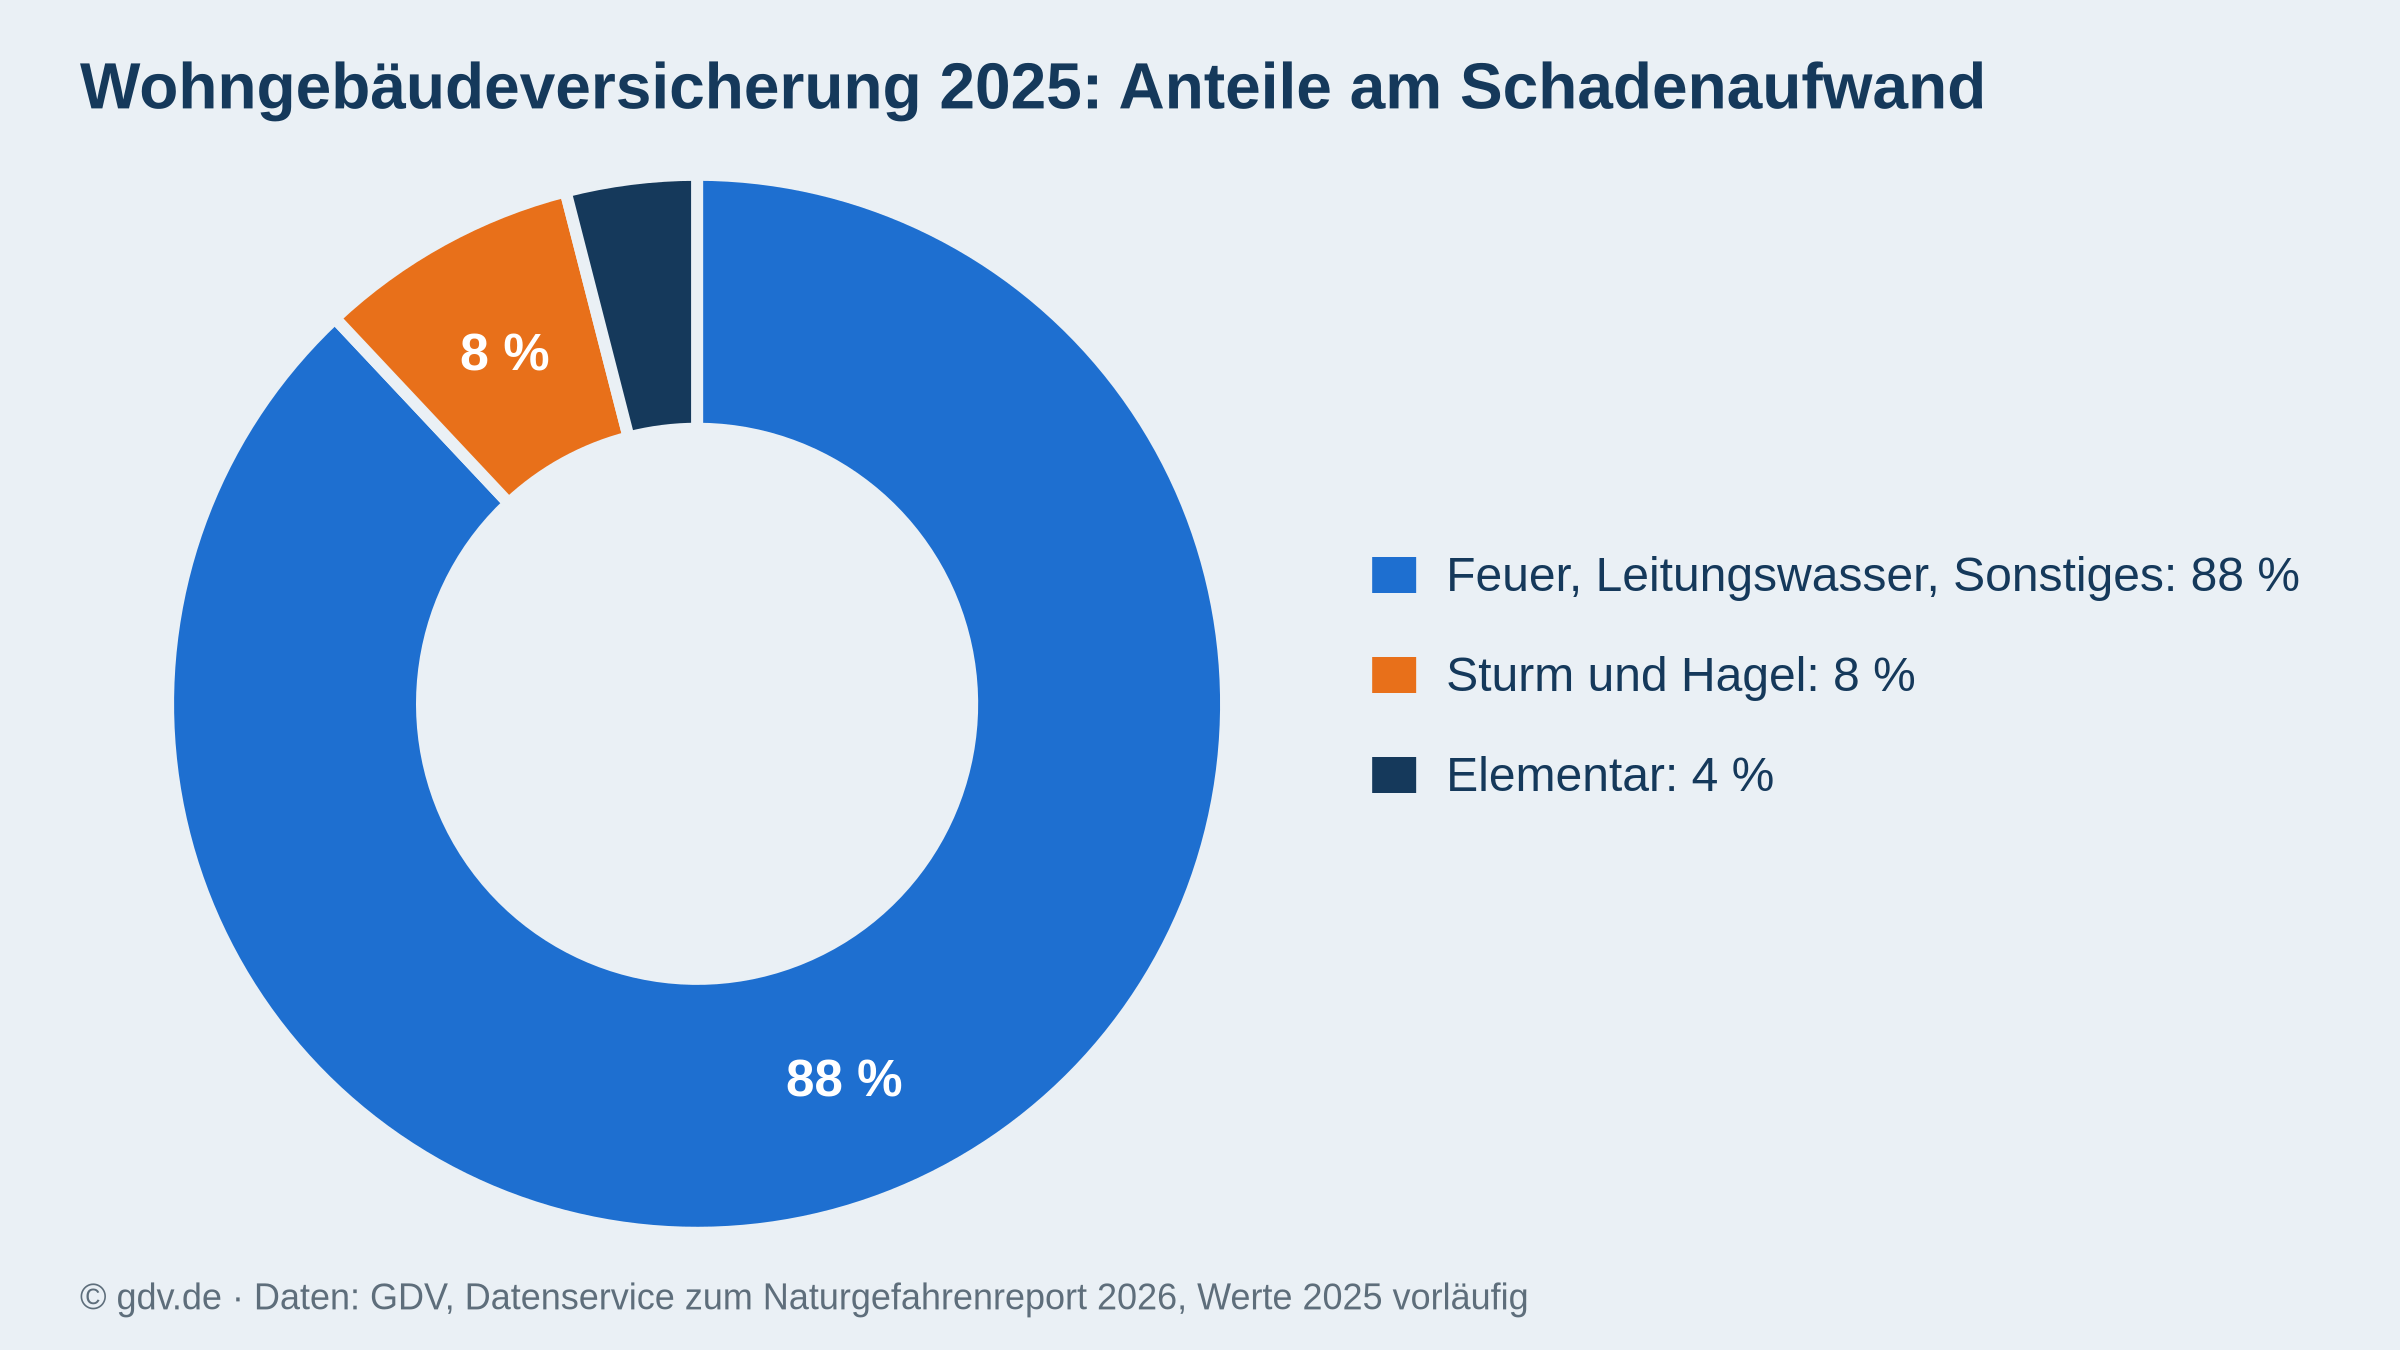
Diese Gefahren prägen auch die Schadenbilanz. Im Jahr 2025 entfielen 88 Prozent des Schadenaufwands auf Feuer, Leitungswasser und sonstige Schäden. Sturm und Hagel kamen auf 8 Prozent, Elementarschäden auf 4 Prozent.
Einzelheiten dazu, wann die Gebäudeversicherung bei Sturm und Hagel zahlt, stehen in einem eigenen Artikel.
Was gehört nicht zur Grunddeckung?
Elementarschäden durch Naturgewalten wie Überschwemmung, Starkregen oder Erdrutsch gehören nicht zur Grunddeckung. Gleiches gilt für Rückstau, bei dem Wasser aus der Kanalisation zurück ins Gebäude drückt. Solche Schäden lassen sich nur als Zusatzschutz vereinbaren.
Was zählt zum versicherten Gebäude?
Versichert ist das Gebäude mit allem, was fest damit verbunden ist. Als versicherte Sachen gelten das Gebäude, seine wesentlichen Bestandteile und bestimmtes Zubehör. Ein wesentlicher Bestandteil lässt sich nicht ohne Zerstörung oder Veränderung entfernen. Eine Wand oder eine fest verlegte Leitung erfüllt diese Bedingung. Ein frei stehendes Möbelstück dagegen nicht.
Was gehört zum Wohngebäude?
Der Begriff Wohngebäude meint das gesamte Haus, das überwiegend dem Wohnen dient. Gemeint ist die bauliche Hülle mit allen festen Teilen. Oft sind auch Nebengebäude auf dem Grundstück mitversichert, etwa eine Garage. Was genau zählt, steht im jeweiligen Vertrag und in den Bedingungen.
Zu den fest verbundenen Teilen zählen unter anderem:
- tragende Wände, Decken und das Dach samt Eindeckung
- die fest installierte Heizungs- und Sanitärtechnik
- fest verlegte Rohre und Leitungen im Mauerwerk
- fest eingebaute Böden, etwa verklebtes Parkett
Wo liegt die Grenze zum Hausrat?
Bewegliches Inventar gehört nicht in die Gebäudeversicherung. Möbel, Teppiche, Vorhänge und Elektrogeräte zählen zum Hausrat. Für diese Dinge gibt es die Hausratversicherung als eigenen Vertrag. Entscheidend ist, ob eine Sache fest mit dem Gebäude verbunden ist.
Bei manchen Einbauten ist die Zuordnung nicht sofort klar. Eine Einbauküche oder eine Markise kann je nach Fall zum Gebäude oder zum Hausrat gehören. Im Zweifel lohnt ein Blick in die eigenen Vertragsbedingungen.
Was ist bei Leitungswasserschäden versichert?
Versichert sind Schäden durch Wasser, das ungewollt aus fest verlegten Leitungen und angeschlossenen Einrichtungen austritt. Dazu zählen Rohrbrüche und undichte Zuleitungen ebenso wie Schäden durch frostbedingte Risse. Der Schutz richtet sich nach dem vereinbarten Vertragsumfang.
Entscheidend ist, dass das Wasser bestimmungswidrig austritt. Das Wasser verlässt die Leitung also an einer Stelle, an der kein Wasser austreten soll. Ein geplatztes Rohr in der Wand gehört dazu, ebenso eine undichte Verbindung an der Heizung. Wasser, das beim Duschen bewusst daneben läuft, fällt nicht darunter. Mitversichert sind auch Rohre, die zum Gebäude führen und fest verlegt sind.
Der Schutz umfasst sowohl den Schaden am Gebäude als auch das defekte Rohr selbst. Durchnässte Wände, aufgequollene Böden und beschädigte Einbauten sind typische Folgen.
Wo liegt der Unterschied zur Überschwemmung?
Leitungswasser und Überschwemmung sind zwei verschiedene Gefahren. Leitungswasser stammt immer aus Rohren und Anlagen im oder am Gebäude. Eine Überschwemmung entsteht dagegen von außen, etwa durch Starkregen oder über die Ufer tretende Gewässer. Solche Schäden deckt die Grunddeckung nicht ab, sondern nur ein zusätzlicher Schutz.
Diese Trennung ist wichtig, wenn Wasser im Keller steht. Stammt das Wasser aus einem geplatzten Rohr, greift der Leitungswasserschutz. Drückt Wasser von außen herein, liegt eine Elementargefahr vor. Welche Kosten die Gebäudeversicherung bei einem Leitungswasserschaden zahlt, zeigt ein eigener Artikel.
Als Leitungswasser meist versichert
- Rohrbruch an fest verlegten Leitungen
- Undichte Zuleitung zum Gebäude
- Frostschaden an Heizungsrohren
- Nässeschaden an Wänden und Böden
Nicht Leitungswasser, sondern andere Gefahr
- Überschwemmung nach Starkregen
- Hochwasser aus Flüssen oder Bächen
- Grundwasser, das von unten eindringt
- Regen, der durch ein offenes Fenster läuft
Welche Leistungen lassen sich hinzufügen?
Über die Grunddeckung hinaus erweitern Zusatzdeckungen wie Elementarschäden und Vandalismus den Schutz des Gebäudes. Welche Erweiterung passt, hängt von Lage und Risiko des Gebäudes ab.
Bei einem Gebäude in gefährdeter Lage lohnt die Prüfung des Elementarschutzes. Welche Schäden die Elementarversicherung abdeckt, zeigt ein eigener Artikel. Der Schutz hat Grenzen. Vor dem Abschluss lohnt deshalb der Blick darauf, was der Elementarschutz nicht abdeckt.
Wann hilft der Schutz gegen Vandalismus?
Vandalismus meint mutwillige Zerstörung am Gebäude durch fremde Menschen. Dazu zählen zerschlagene Scheiben, beschädigte Türen oder besprühte Fassaden. Dieser Schutz greift, wenn Täter von außen in das Gebäude eindringen. Gerade bei leerstehenden oder abgelegenen Objekten ist diese Erweiterung sinnvoll.
| Zusatzschutz | Deckt ab | Teil der Grunddeckung |
|---|---|---|
| Elementarschäden | Naturgefahren wie Überschwemmung | ✗ |
| Vandalismus | mutwillige Zerstörung am Gebäude | ✗ |
| Glasbruch | Scheiben und feste Verglasung | ✗ |
| Grobe Fahrlässigkeit | Schäden trotz Unachtsamkeit | ✗ |
Welche Erweiterungen angeboten werden, hängt vom Versicherer und vom Vertrag ab. Wann die Gebäudeversicherung trotz grober Fahrlässigkeit zahlt, erklärt ein eigener Artikel. Ein Vergleich der Bedingungen vor dem Abschluss lohnt.
Wie wird eine Doppelversicherung vermieden?
Eine Doppelversicherung lässt sich vermeiden, indem Eigentümer vor jedem neuen Vertrag prüfen, ob bereits Schutz besteht. Käufer oder Erben fragen beim Voreigentümer nach laufenden Verträgen. Zwei Policen für dasselbe Gebäude bringen keinen zusätzlichen Schutz, sondern nur doppelte Kosten.
Eine Doppelversicherung entsteht, wenn zwei Verträge dasselbe Gebäude gegen dieselben Gefahren absichern. Das passiert oft unbemerkt beim Eigentümerwechsel, denn ein bestehender Vertrag läuft nach einem Hauskauf zunächst weiter. Schließt der neue Eigentümer selbst eine Police ab, decken plötzlich zwei Verträge dasselbe Risiko. Wer in der Übergangszeit zahlt, zeigt der Artikel zur Gebäudeversicherung bis zum Grundbucheintrag. Im Schadenfall zahlt am Ende trotzdem nur der vereinbarte Umfang eines Vertrags.
Wichtig ist, dass Eigentümer eine bestehende Doppelversicherung dem Versicherer melden. Eine Obliegenheit ist eine Pflicht aus dem Vertrag, deren Verletzung die Leistung kürzen kann. Bei vorsätzlicher oder grob fahrlässiger Verletzung kann der Versicherer die Leistung ganz oder teilweise verweigern.
Hat sich eine Doppelversicherung ergeben, lässt sich einer der beiden Verträge beenden. Welcher sinnvoller ist, hängt von Umfang, Beitrag und Laufzeit ab. Oft bleibt der günstigere oder umfangreichere Vertrag bestehen. Fristen und Vorgehen beschreibt der Artikel Gebäudeversicherung kündigen.
- Verträge sichten: Alle Policen zum Gebäude zusammentragen.
- Gefahren vergleichen: Prüfen, ob dieselben Risiken doppelt gedeckt sind.
- Versicherer melden: Die Doppelung umgehend anzeigen.
- Vertrag beenden: Den weniger passenden Vertrag fristgerecht kündigen.
Fachbegriffe im Überblick
- Grunddeckung
- Der Basisumfang der Gebäudeversicherung, der üblicherweise Schäden durch Feuer, Leitungswasser, Sturm und Hagel abdeckt.
- Leitungswasser
- Wasser, das bestimmungswidrig aus fest verlegten Zu- und Ableitungen oder angeschlossenen Einrichtungen austritt und Schäden am Gebäude verursacht.
- Elementarschäden
- Schäden durch Naturgefahren wie Überschwemmung, Starkregen oder Erdrutsch. Diese sind nur über eine optionale Zusatzdeckung versichert.
- Wohngebäude
- Das versicherte Gebäude samt fest verbundener Bestandteile wie Mauern, Dach, Heizung und fest verbauter Einbauten, ohne bewegliches Inventar.
- Doppelversicherung
- Zustand, in dem zwei Verträge dasselbe Gebäude gegen dieselben Gefahren versichern, was zu doppelten Beiträgen führt.
Fazit nach meinen 30 Jahren Branchenerfahrung
In vielen Jahren in der Versicherungsbranche habe ich oft erlebt, dass Eigentümer erst im Schadenfall merken, was ihr Vertrag wirklich trägt. Die vier Grundgefahren Feuer, Leitungswasser, Sturm und Hagel sind ein solides Fundament. Entscheidend ist aber, ob der Schutz zur Lage der eigenen Immobilie passt, gerade bei der Gefahr durch Naturereignisse.
Mein Rat lautet, die Police in Ruhe zu lesen und zu prüfen, welche Zusatzdeckungen wirklich sinnvoll sind. Wer in einer Region mit Starkregen oder nahe einem Gewässer wohnt, sollte über eine Erweiterung nachdenken. Und wer zwei Verträge für dasselbe Haus findet, sollte rasch handeln, bevor unnötig doppelte Beiträge fließen.
Häufige Fragen
Sind Elementarschäden in der Gebäudeversicherung enthalten?
Ist Vandalismus mitversichert?
Gehört der Hausrat zur Gebäudeversicherung?
Was passiert bei einer Doppelversicherung?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.