Feuer und Brandschaden: Was die Gebäudeversicherung zahlt
Nils Franke 12 Min. Lesezeit

Die Gebäudeversicherung ersetzt im Rahmen der Versicherungssumme und der vereinbarten Bedingungen Schäden durch Brand, Blitzschlag und Explosion am Gebäude. Dazu gehören auch die Folgeschäden durch Löschwasser und Ruß, die ein versichertes Feuer nach sich zieht. Oft ist der sichtbare Brandschaden nur ein Teil des Gesamtbildes, denn Rauch und Wasser dringen weit über den eigentlichen Brandherd hinaus in die Bausubstanz ein.
Entscheidend ist, dass die Ursache im Vertrag als versicherte Gefahr genannt ist und kein Ausschluss greift. Nur dann leistet der Versicherer und ersetzt die Kosten für den Wiederaufbau. Wer die eigenen Bedingungen kennt und die Versicherungssumme richtig wählt, vermeidet böse Überraschungen im Schadenfall. Gerade bei Fahrlässigkeit und bei der Höhe der vereinbarten Summe entscheidet sich, wie viel am Ende wirklich erstattet wird.
Die folgenden Abschnitte zeigen, welche Gefahren der Feuerbaustein genau umfasst und worauf es bei der Versicherungssumme ankommt. Eine zentrale Rolle spielt dabei die korrekte Ermittlung des Gebäudewerts, die sich über den Wert 1914 richtig umrechnen lässt. Danach geht es um die Leistung im Brandfall, um den Einfluss von Fahrlässigkeit und um die richtigen Schritte nach einem Brand. So entsteht ein klares Bild davon, was im Ernstfall tatsächlich abgedeckt ist.
Was zählt zu Feuer und Brandschaden?
Als Brandschaden gilt in der Gebäudeversicherung ein Feuer, das ohne bestimmungsgemäßen Herd entsteht und sich aus eigener Kraft ausbreitet. Dazu kommen Schäden durch Blitzschlag und durch Explosion. Auch Ruß, Rauch und Hitze zählen zum Schaden, wenn ein versichertes Feuer diese ausgelöst hat.
Entscheidend ist der Begriff des Feuers im Sinne des Vertrags. Ein Feuer brennt dann ohne bestimmungsgemäßen Herd, wenn es seinen vorgesehenen Platz verlässt. Ein Nutzfeuer dagegen bleibt in seinem Herd, etwa im Kamin oder im Backofen. Solange dieses Feuer kontrolliert dort brennt, liegt kein Schaden im Sinne der GDV-Musterbedingungen VGB 2022 zur Wohngebäudeversicherung vor.
Ruß, Rauch und Hitze bleiben oft unterschätzt, obwohl diese erhebliche Schäden anrichten. Rauch dringt in Wände und Böden ein und hinterlässt hartnäckige Spuren. Ruß setzt sich auf Oberflächen ab und greift empfindliche Materialien an. Solche Folgen sind mitversichert, wenn ein versichertes Feuer diese verursacht hat. Die Leistung bleibt dabei an die Versicherungssumme und die Bedingungen gebunden.
Wichtig ist die Abgrenzung beim Nutzfeuer. Wer einen Funken aus dem Kamin auf dem Teppich bemerkt, hat zunächst keinen versicherten Brand. Erst wenn das Feuer sich aus eigener Kraft weiter ausbreitet, liegt ein Schaden im Sinne des Vertrags vor. Auch ein Schwelbrand ohne offene Flamme kann dazu zählen, wenn die übrigen Voraussetzungen erfüllt sind.
Welche Gefahren deckt die Brandversicherung?
Der Feuerbaustein der Gebäudeversicherung deckt mehrere Gefahren, nicht nur den Brand selbst. Dazu zählen Brand, Blitzschlag, Explosion und Implosion sowie der Anprall oder Absturz von Luftfahrzeugen. Welche dieser Gefahren konkret versichert sind, steht im Vertrag und richtet sich nach den vereinbarten Bedingungen.
Ein Feuer im Kamin ist kein Brand im Sinne der Versicherung, solange es seinen Herd nicht verlässt. Erst wenn das Feuer sich aus eigener Kraft weiterbewegt, greift der Schutz. Die Formulierungen dazu finden sich in den GDV-Musterbedingungen VGB 2022 zur Wohngebäudeversicherung. Wer schon während der Bauphase vorsorgen möchte, findet im Beitrag zur Feuerrohbauversicherung in der Rohbauphase die passende Lösung.
Beim Blitzschlag ist der direkte Einschlag in das Gebäude gemeint. Eine Explosion entsteht durch die plötzliche Kraft sich ausdehnender Gase oder Dämpfe. Die Implosion ist der umgekehrte Fall, denn hier wird ein Hohlkörper durch äußeren Druck zusammengedrückt. Auch der Anprall oder Absturz eines Luftfahrzeugs samt Teilen oder Ladung gehört zum Feuerbaustein. Im Überblick umfasst der Feuerbaustein typischerweise folgende Gefahren:
| Gefahr | Was damit gemeint ist |
|---|---|
| Brand | Feuer breitet sich ohne bestimmten Herd aus eigener Kraft aus |
| Blitzschlag | Blitz schlägt unmittelbar in das Gebäude ein |
| Explosion | plötzliche Kraft durch sich ausdehnende Gase oder Dämpfe |
| Implosion | Hohlkörper wird durch äußeren Druck zusammengedrückt |
| Luftfahrzeug | Anprall oder Absturz samt Teilen oder Ladung |
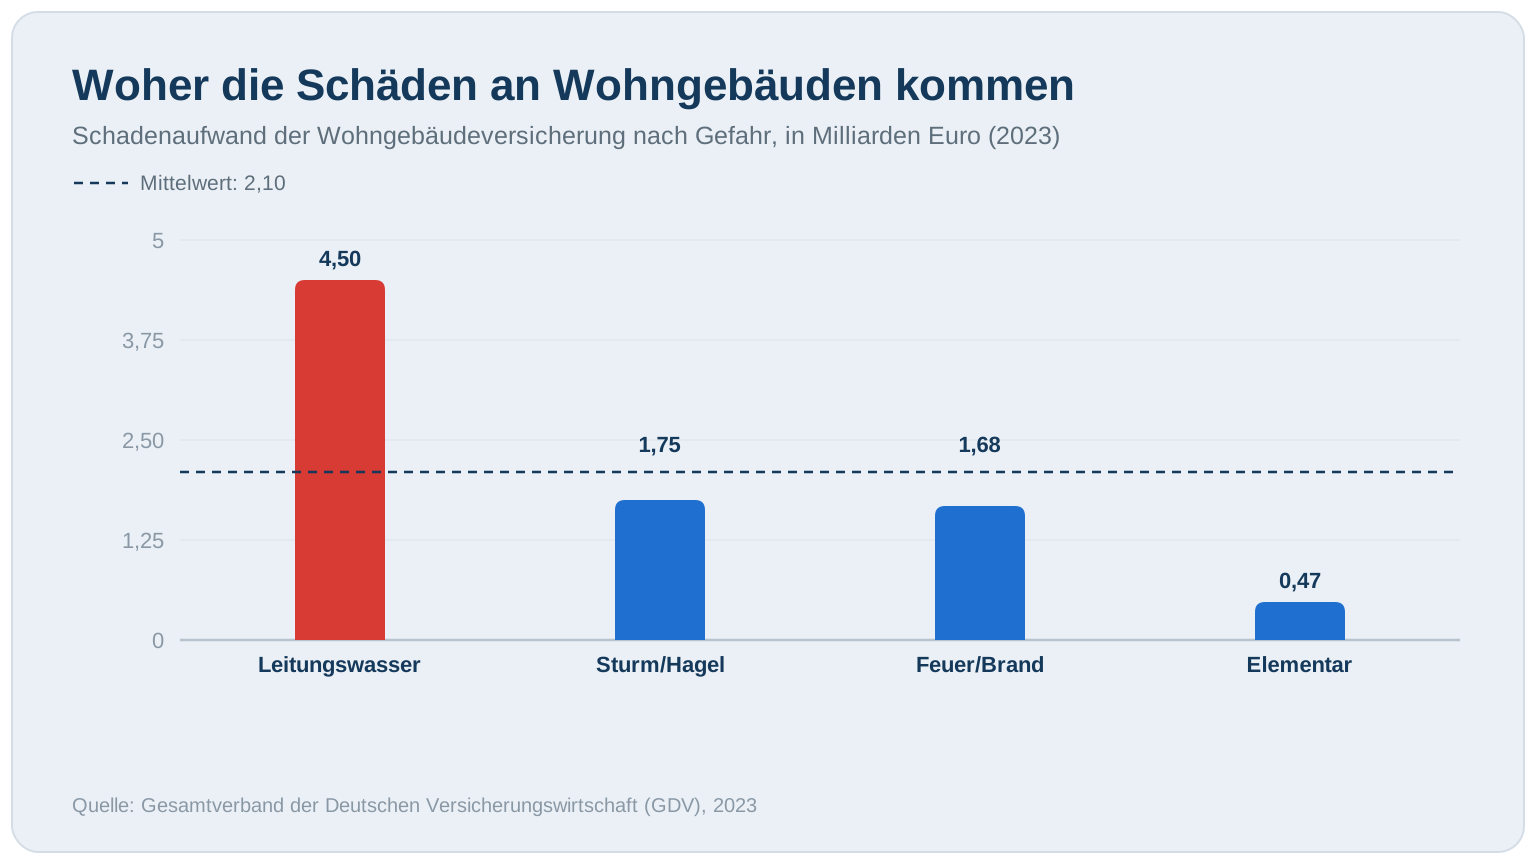
Nicht jeder Vertrag enthält alle Gefahren im gleichen Umfang. Manche Bedingungen schließen bestimmte Schäden aus oder knüpfen den Schutz an Voraussetzungen. Deshalb lohnt ein Blick in die eigenen Unterlagen, bevor im Ernstfall Fragen offenbleiben. Eigentümer sollten prüfen, welche der genannten Gefahren der eigene Vertrag abdeckt. Andere Gefahren wie ein Leitungswasserschaden und die Leistung der Gebäudeversicherung oder Schäden durch Sturm und Hagel in der Gebäudeversicherung sind über eigene Bausteine geregelt.
Was ist versichert, was nicht?
Versichert ist der Brandschaden am Gebäude selbst, samt vieler Folgen des Feuers. Dazu zählen auch Schäden durch Löschwasser, Ruß und Rauch. Nicht gedeckt sind dagegen oft reine Sengschäden ohne offenes Feuer. Das sind Schäden durch Hitze ohne Flammen, etwa durch ein heißes Bügeleisen. Die Leistung bleibt stets im Rahmen der Versicherungssumme und der Bedingungen.
Ein Brand beschädigt selten nur die Stelle, an der das Feuer ausbricht. Beim Löschen dringt Wasser in Wände, Böden und Decken ein. Ruß und Rauch verteilen sich im ganzen Haus. Die Brandversicherung erfasst diese Folgeschäden am versicherten Gebäude mit. So bleibt der Schutz auch dann wirksam, wenn das Feuer selbst nur einen Raum trifft.
Bei den Ausschlüssen kommt es auf die genauen Bedingungen an. Ein sogenanntes Nutzfeuer ist ein gewolltes Feuer am bestimmten Ort, etwa im Kamin. Schäden daraus sind je nach Vertrag nicht automatisch gedeckt. Die rechtliche Grundlage dazu steht in den GDV-Musterbedingungen VGB 2022 zur Wohngebäudeversicherung. Ein Blick in den eigenen Vertrag zeigt, was konkret gilt. Für Naturgefahren jenseits von Feuer lohnt zudem ein Blick auf die Elementarversicherung und ihren Deckungsumfang als ergänzenden Schutz.
Meist versichert
- Brandschaden am Gebäude durch offenes Feuer
- Schäden durch Löschwasser beim Löschen
- Ruß- und Rauchschäden im Gebäude
- Schäden durch Blitzschlag und Explosion
Typischerweise nicht versichert
- Sengschäden ohne offenes Feuer
- Schäden durch ein Nutzfeuer, je nach Vertrag
- Schäden durch grobe Fahrlässigkeit, je nach Vertrag
- Leistung über die Versicherungssumme hinaus
Was zahlt die Versicherung im Brandfall?
Die Versicherung ersetzt im Brandfall die Kosten, um das beschädigte Gebäude wiederherzustellen. Dazu kommen Aufräum- und Abbruchkosten sowie Kosten, um Reste zu schützen. Alle Leistungen bleiben im Rahmen der vereinbarten Versicherungssumme und der Bedingungen. Die rechtlichen Einzelheiten stehen in den GDV-Musterbedingungen VGB 2022 zur Wohngebäudeversicherung. Im Überblick umfasst die Leistung meist diese Positionen:
- Wiederaufbau des Gebäudes im früheren Umfang
- Aufräum- und Abbruchkosten vor dem Neubau
- Kosten zum Schutz der verbliebenen Reste
- Nebenkosten, soweit der Vertrag diese vorsieht
Der Wiederaufbau ist meist der größte Posten nach einem Brand. Der Versicherer zahlt die Kosten, um das Gebäude im früheren Umfang zu errichten. Auch Nebenkosten gehören dazu, wenn der Vertrag die passenden Positionen enthält. Aufräum- und Abbruchkosten fallen an, bevor überhaupt neu gebaut werden kann. Diese Positionen sind oft gesondert im Vertrag vereinbart und begrenzt.
Wie hoch die Zahlung ausfällt, hängt an der Versicherungssumme. Viele Verträge nutzen den gleitenden Neuwert, also einen laufend angepassten Neubauwert. Dieser richtet sich nach dem Wert 1914, einer reinen Rechengröße.
Stimmt die Versicherungssumme nicht mit dem Gebäudewert überein, droht eine Unterversicherung. Dann liegt die Summe unter dem tatsächlichen Wert des Gebäudes. Der Versicherer kürzt die Leistung in demselben Verhältnis, auch bei kleinen Schäden. Ein korrekt ermittelter Wert 1914 schützt davor. Wer unsicher ist, lässt den Wert vor Vertragsschluss sauber berechnen.
Wie beeinflusst Fahrlässigkeit die Leistung?
Fahrlässigkeit kann die Leistung des Versicherers mindern oder in schweren Fällen ganz entfallen lassen. Entscheidend ist dabei der Grad des Verschuldens. Einfache Fahrlässigkeit bleibt meist folgenlos, grobe Fahrlässigkeit dagegen nicht. Wann trotz Verschulden gezahlt wird, zeigt der Beitrag zur groben Fahrlässigkeit und der Leistung der Gebäudeversicherung.
Einfache Fahrlässigkeit liegt vor, wenn jemandem ein alltäglicher Fehler unterläuft. Ein kurz unbeaufsichtigter Herd oder eine umgestoßene Kerze zählen dazu. Solche Versehen passieren jedem, und der Versicherer leistet hier im Rahmen der Versicherungssumme und der Bedingungen. Die genauen Regeln dazu stehen in den GDV-Musterbedingungen VGB 2022 zur Wohngebäudeversicherung.
Anders sieht es bei grober Fahrlässigkeit aus. Hier wird eine naheliegende Sorgfalt in besonderem Maße verletzt. Der Versicherer darf die Leistung dann entsprechend der Schwere des Verschuldens kürzen. Manche Verträge enthalten allerdings einen Einschluss grober Fahrlässigkeit, und dann bleibt der Schutz auch in solchen Fällen bestehen. Ein Blick in die Bedingungen lohnt sich.
Meist ohne Kürzung
- Kurz unbeaufsichtigter Herd beim Kochen
- Umgestoßene Kerze durch ein Versehen
- Überhitztes Gerät trotz üblicher Nutzung
Kürzung je nach Schwere möglich
- Herd beim Verlassen des Hauses angelassen
- Offenes Feuer dauerhaft ohne Aufsicht gelassen
- Rauchmelder entfernt oder dauerhaft deaktiviert
- Brennbares offen neben einer Heizquelle gelagert
Nach einem Brand gibt es außerdem Pflichten zur Schadenminderung. Wer betroffen ist, muss den Schaden so gering wie möglich halten. Das bedeutet, Gefahrenquellen abzustellen und weitere Schäden zu verhindern. Werden diese Pflichten grob verletzt, darf der Versicherer auch hier kürzen. Konkret gehören zu diesen Pflichten etwa folgende Punkte:
- Gefahr beenden und Strom oder Gas abstellen, wenn dies gefahrlos geht
- Weitere Ausbreitung des Schadens nach Kräften verhindern
- Den Brand unverzüglich beim Versicherer anzeigen
- Den Zustand fotografieren und Belege aufbewahren
Wie lässt sich Brandgefahr senken?
Brandgefahr senkt, wer Rauchmelder einbaut, die Elektrik prüfen lässt und Heizräume frei hält. Vorsorge schützt nicht nur das Haus, sondern stützt auch die Pflichten aus dem Versicherungsvertrag.
Rauchmelder warnen frühzeitig, damit Bewohner das Haus rechtzeitig verlassen können. In vielen Bundesländern sind diese Geräte ohnehin vorgeschrieben, und eine regelmäßige Prüfung hält diese funktionsfähig. Eine alte oder überlastete Elektrik zählt zu den häufigen Brandursachen, deshalb lohnt sich eine Kontrolle durch eine Fachkraft. Wer Leitungen und Sicherungen prüfen lässt, erkennt Schwachstellen, bevor diese gefährlich werden.
Ein Blitzschutz leitet die Energie eines Einschlags sicher ab und verhindert so manchen Brand im Dachstuhl. Im Heizraum gehören brennbare Dinge wie Farben, Papier oder Holz nicht neben die Anlage. Ordnung und ausreichend Abstand senken die Gefahr, dass ein kleiner Funke ein Feuer entfacht.
Vorsorge wirkt auch auf den Vertrag, denn Versicherer erwarten, dass Eigentümer ihr Gebäude in einem ordentlichen Zustand halten. Grobe Nachlässigkeit kann die Leistung im Schadenfall kürzen, und die Einzelheiten dazu regeln die GDV-Musterbedingungen VGB 2022 zur Wohngebäudeversicherung. Wer sein Haus pflegt und sichert, erfüllt diese Erwartung und bleibt auf der sicheren Seite. Die wichtigsten Vorsorgemaßnahmen im Überblick:
- Rauchmelder einbauen und regelmäßig testen
- Leitungen von einer Fachkraft kontrollieren lassen
- Blitzschutz am Dach fachgerecht anbringen
- Heizraum freihalten und Brennbares fernhalten
Was tun nach einem Brand?
Nach einem Brand gilt zuerst: Menschen in Sicherheit bringen und die Feuerwehr rufen. Erst danach geht es um den Versicherungsschaden. Der Versicherer will früh informiert werden, und die Schadenstelle sollte dokumentiert bleiben. Wer vorschnell aufräumt oder wegwirft, verliert wichtige Belege.
Die Sicherheit der Bewohner steht vor allem anderen. Niemand sollte ein brennendes oder verrauchtes Gebäude betreten, um Dinge zu retten. Ist das Feuer gelöscht, folgt die Meldung an den Gebäudeversicherer. Je schneller der Versicherer Bescheid weiß, desto zügiger lässt sich der weitere Ablauf klären. Was genau versichert ist, richtet sich nach den vereinbarten Bedingungen, etwa den GDV-Musterbedingungen VGB 2022 zur Wohngebäudeversicherung.
Warum nichts vorschnell entsorgen?
Beschädigte Gegenstände und Bauteile sind Beweismittel für den Schaden. Der Versicherer will den Umfang oft selbst in Augenschein nehmen. Deshalb bleibt die Schadenstelle möglichst unverändert, bis dieser grünes Licht gibt. Fotos und Videos helfen, den Zustand früh festzuhalten. Auch Belege wie Rechnungen oder Kaufquittungen stützen die spätere Schadenmeldung.
Was bedeutet Schadenminderung?
Eigentümer sind gehalten, den Schaden nach Kräften kleinzuhalten. Dazu gehört, ein Gebäude vor Nässe, Wind oder weiterem Einsturz zu schützen. Eine aufgerissene Decke oder ein offenes Dach sollte provisorisch gesichert werden. Diese Pflicht steht nicht im Widerspruch zum Erhalt der Beweise, denn Sichern heißt nicht Entsorgen.
- Gefahr abwenden: Menschen retten, Feuerwehr rufen, Gebäude meiden.
- Versicherer melden: den Schaden früh und vollständig anzeigen.
- Schaden dokumentieren: Fotos und Videos von allem Betroffenen machen.
- Nichts entsorgen: beschädigte Sachen bis zur Freigabe behalten.
- Schaden mindern: das Gebäude vor weiterem Schaden sichern.
Wer diese Reihenfolge einhält, erleichtert die Prüfung des Schadens. Der Versicherer leistet im Rahmen der Versicherungssumme und der Bedingungen. Eine gute Dokumentation macht spätere Rückfragen einfacher. Im Zweifel klärt ein kurzer Anruf beim Versicherer, was als Nächstes sinnvoll ist.
Fachbegriffe im Überblick
- Brand
- Ein Feuer, das ohne bestimmungsgemäßen Herd entsteht oder diesen verlässt und sich aus eigener Kraft ausbreiten kann.
- Versicherte Gefahr
- Eine im Vertrag ausdrücklich genannte Ursache, für deren Schäden der Versicherer im Rahmen der Bedingungen eintritt.
- Folgeschaden
- Ein Schaden, der nicht durch das Feuer selbst, sondern durch dessen Begleitumstände wie Löschwasser oder Ruß entsteht.
- Unterversicherung
- Die Versicherungssumme liegt unter dem tatsächlichen Wert des Gebäudes. Der Versicherer kürzt die Leistung dann in demselben Verhältnis, auch bei kleinen Schäden.
- Unterversicherungsverzicht
- Eine Vereinbarung im Vertrag, mit der der Versicherer darauf verzichtet, im Schadenfall eine Unterversicherung anzurechnen. Die Leistung bleibt an die Versicherungssumme und die Bedingungen gebunden.
- Sengschaden
- Ein Schaden durch Hitzeeinwirkung ohne offenes Feuer, der je nach Bedingungen nicht als Brandschaden gilt.
Fazit nach meinen 30 Jahren Branchenerfahrung
In über dreißig Jahren in der Versicherungsbranche habe ich gesehen, dass ein Brand selten dort beginnt, wo man ihn erwartet. Wichtig ist mir, dass der Umfang des Feuerbausteins wirklich zur Lage der eigenen Immobilie passt und dass die Versicherungssumme stimmt. Wer hier nachlässig ist, merkt es erst im Schadenfall, wenn eine Unterversicherung die Zahlung drückt.
Mein Rat ist schlicht: die eigenen Bedingungen einmal in Ruhe lesen, besonders die Regelungen zu grober Fahrlässigkeit und zu Folgeschäden. Rauchmelder, eine geprüfte Elektrik und Ordnung im Heizraum kosten wenig und senken die Gefahr sehr konkret. Vorsorge am Gebäude und ein sauber vereinbarter Vertrag gehören für mich zusammen.
Häufige Fragen
Zahlt die Gebäudeversicherung auch Löschwasserschäden?
Ist ein Blitzschlag ohne Brand versichert?
Was passiert bei grober Fahrlässigkeit?
Sind Ruß- und Rauchschäden mitversichert?
Deckt die Brandversicherung auch Aufräumkosten?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.