Wer zahlt die Gebäudeversicherung bis zum Grundbucheintrag?
Nils Franke 8 Min. Lesezeit

Beim Kauf einer Immobilie wechselt das Eigentum nicht sofort mit der Unterschrift beim Notar. Zwischen Kaufvertrag und dem Eintrag ins Grundbuch vergehen oft Wochen oder Monate. In dieser Zeit stellt sich die Frage, wer für das Haus und seine Versicherung verantwortlich ist.
Gerade die Gebäudeversicherung sorgt hier für Unsicherheit. Käufer und Verkäufer wissen häufig nicht, wer die Beiträge trägt und wann der Schutz auf den neuen Eigentümer übergeht. Dieser Beitrag klärt, wer bis zum Grundbucheintrag zahlt und was dabei zu beachten ist.
Wer zahlt bis zum Grundbucheintrag?
Bis zum Eintrag des Käufers ins Grundbuch zahlt der Verkäufer die Beiträge. Er bleibt in dieser Zeit Versicherungsnehmer, also die Person, die den Vertrag hält und die Beiträge schuldet, und trägt die laufenden Kosten. Der Kaufvertrag ändert daran zunächst nichts.
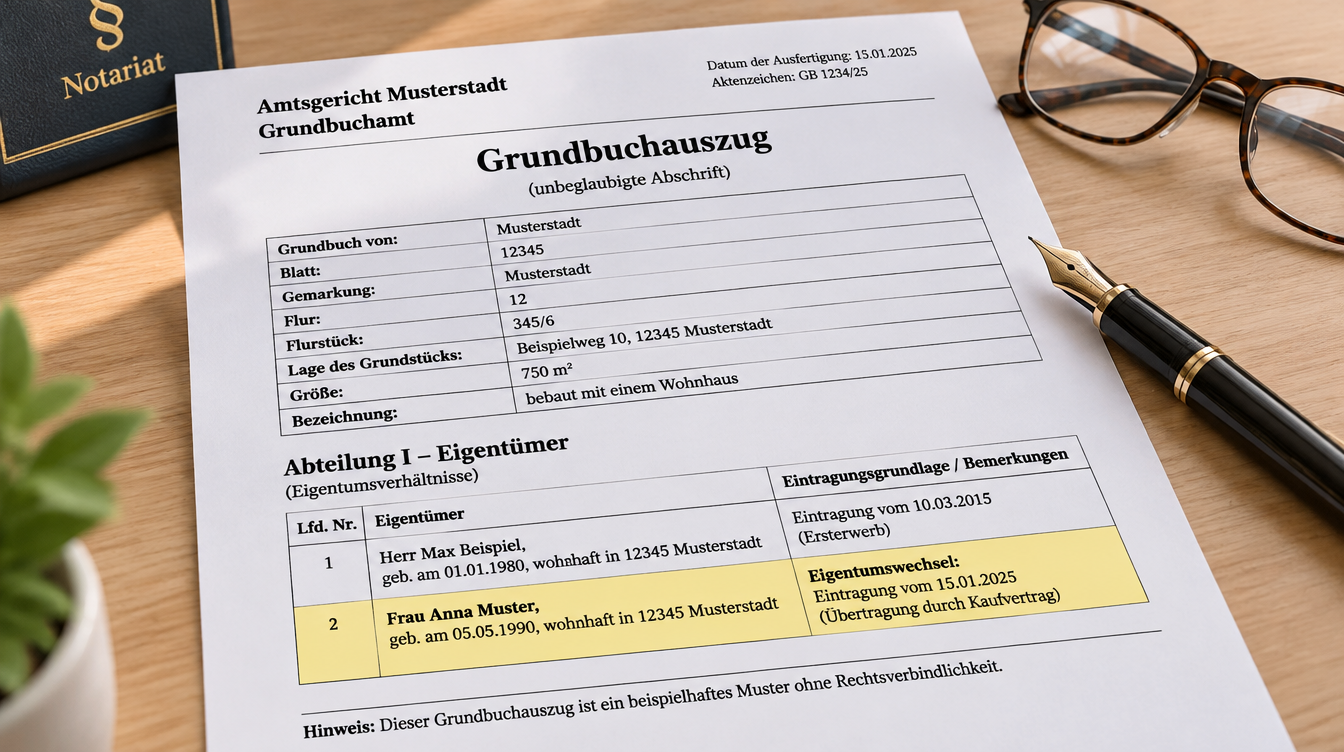
Der Grund liegt im Eigentum selbst. Dieses geht nicht schon mit der Unterschrift beim Notar über, sondern erst mit dem Grundbucheintrag. Mit dem Eigentum wechseln auch die Pflichten aus dem Vertrag. Nach § 95 Abs. 1 VVG, dem Versicherungsvertragsgesetz, tritt der Erwerber einer versicherten Immobilie an die Stelle des Verkäufers. Dieser Eintritt gilt für die Rechte und Pflichten während seines Eigentums.
In der Übergangszeit haben beide Seiten eine klar getrennte Rolle. Wer noch im Grundbuch steht, bleibt verantwortlich und muss die Beiträge weiter entrichten. Der Käufer hat den Vertrag und die Beiträge in dieser Phase noch nicht übernommen. Wer in einer Gebäudeversicherung wer ist Versicherungsnehmer ist, hängt also am Grundbuch und nicht am Datum des Kaufvertrags.
Für die Zeit bis zum Eintrag ergibt sich damit eine klare Verteilung.
- Der Verkäufer bleibt Versicherungsnehmer und zahlt die Beiträge.
- Der Käufer trägt den Vertrag noch nicht und ist nicht Beitragsschuldner.
- Der Übergang knüpft allein an den Grundbucheintrag an.
Wann geht die Versicherung auf den Käufer über?
Die Gebäudeversicherung geht erst mit dem Eintrag des Käufers ins Grundbuch auf diesen über. Ab diesem Zeitpunkt wird der Käufer Versicherungsnehmer und trägt die Beiträge. Der Übergang geschieht kraft Gesetz, ohne dass die Parteien dafür etwas unterschreiben müssen.
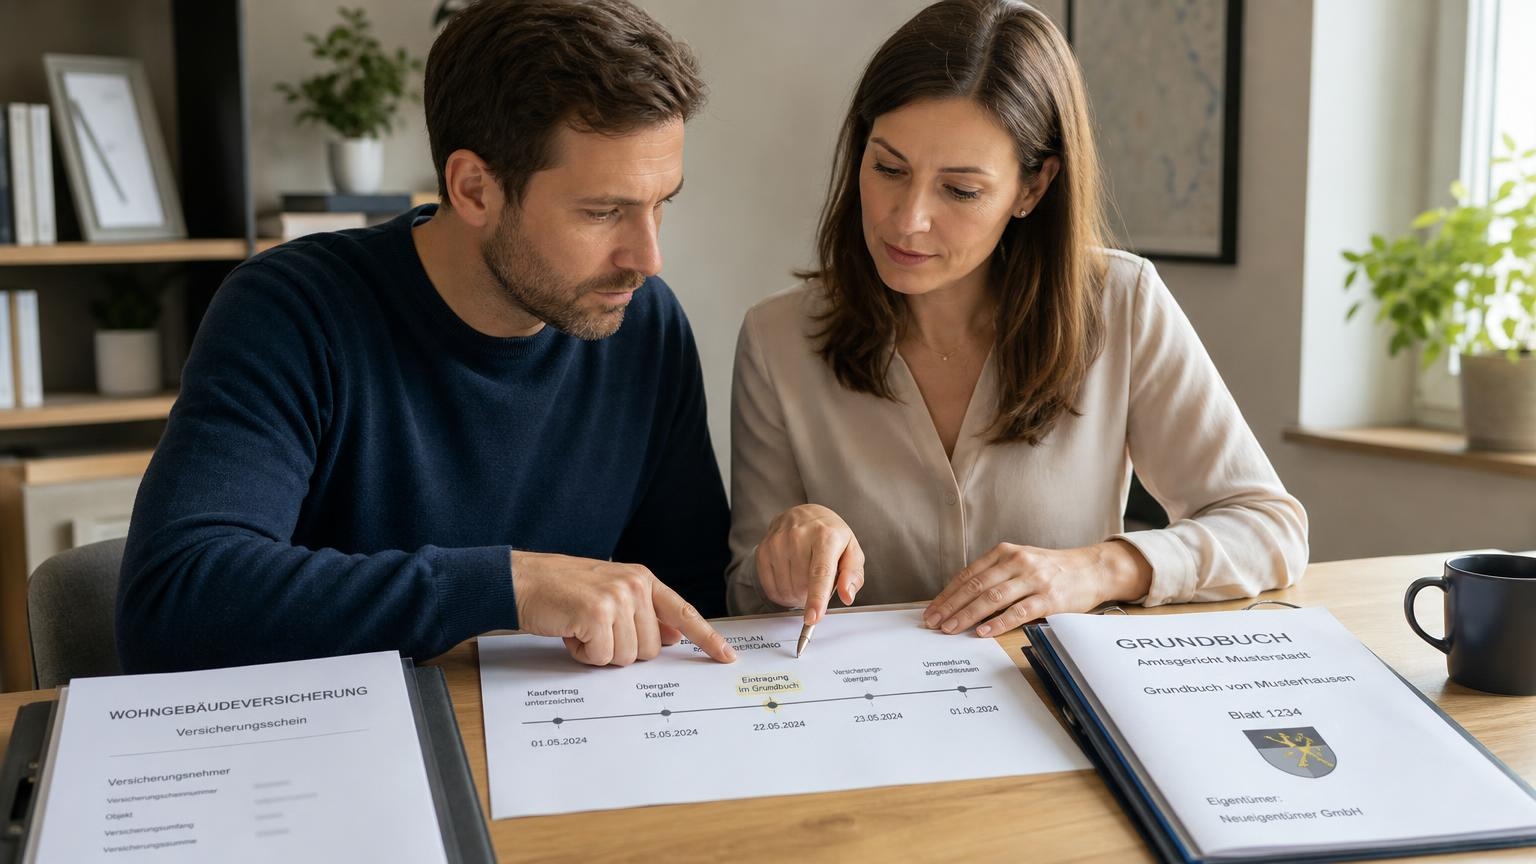
Beim Immobilienkauf gibt es drei Zeitpunkte, die oft verwechselt werden.
- Der Kaufvertrag beim Notar begründet nur die Pflichten aus dem Kauf.
- Mit dem Besitzübergang erhält der Käufer Schlüssel und Nutzung des Gebäudes.
- Erst der Grundbucheintrag macht den Käufer zum rechtlichen Eigentümer.
Für die Gebäudeversicherung zählt allein dieser letzte Zeitpunkt.
Der bestehende Vertrag läuft dabei nahtlos weiter. Mit dem Eintrag wechselt nicht der Schutz selbst, sondern die Zuständigkeit. Von nun an ist der Käufer der Versicherungsnehmer und zahlt die Beiträge.
Ab dem Grundbucheintrag steht der Käufer also in der Pflicht, die Beiträge zu zahlen. Weitere Einzelheiten zum Übergang erklären wir im Beitrag Gebäudeversicherung beim Eigentümerwechsel.
Was bedeutet die Übergangszeit für den Schutz?
Zwischen Kaufvertrag und Grundbucheintrag läuft die bestehende Gebäudeversicherung weiter. Der Vertrag schützt das Gebäude in dieser Phase im Rahmen der Versicherungssumme und der Bedingungen. Der Schutz endet also nicht mit der Unterschrift beim Notar.
Diese Übergangszeit kann sich über Wochen oder Monate ziehen. Der Käufer nutzt das Haus oft schon, bevor er im Grundbuch steht. Der Vertrag bleibt in dieser Zeit laufend, und das Gebäude ist weiter abgesichert. Erst mit dem Grundbucheintrag wechselt die Zuständigkeit für den Vertrag vom Verkäufer auf den Käufer.
Warum ein durchgehender Schutz so wichtig ist
Ein Brand oder ein Sturm richtet sich nicht nach dem Grundbuch. Darum sollte der Schutz in der Übergangszeit lückenlos bestehen bleiben. Wer die bestehende Versicherung vorschnell kündigt, riskiert eine Deckungslücke. Tritt in dieser Lücke ein Schaden ein, steht niemand für die Kosten gerade.
Gerade bei einem Haus ohne eigenen Schutz kann ein einziger Schaden sehr teuer werden. Deshalb prüfen Käufer und Verkäufer am besten gemeinsam, dass der Vertrag durchgehend läuft. Welche Schäden abgedeckt sind, zeigen die Leistungen der Gebäudeversicherung im Einzelnen.
Ob der Schutz in der Übergangszeit lückenlos bleibt, hängt an wenigen Punkten:
Der Schutz bleibt bestehen
- Der bestehende Vertrag läuft ohne Unterbrechung weiter.
- Käufer und Verkäufer stimmen den Übergang gemeinsam ab.
- Die Versicherungssumme passt weiter zum Gebäude.
Eine Deckungslücke droht
- Der Vertrag wird vor dem Grundbucheintrag vorschnell gekündigt.
- In der Lücke tritt ein Schaden am Gebäude ein.
- Für die Zeit danach ist kein Anschlussschutz vereinbart.
Kann der Käufer den Vertrag kündigen?
Ja, der Käufer kann den übernommenen Vertrag nach dem Übergang kündigen. Mit dem Eintrag ins Grundbuch entsteht ein Sonderkündigungsrecht, also das Recht, den Vertrag kurzfristig außerhalb der normalen Laufzeit zu beenden. Dieses Sonderkündigungsrecht muss innerhalb einer gesetzlichen Frist ausgeübt werden.
Mit dem Übergang übernimmt der Käufer den laufenden Schutz zunächst so, wie er ist. Das Sonderkündigungsrecht nach § 96 VVG erlaubt ihm aber, den Vertrag kurzfristig zu beenden.
Entscheidend ist der durchgehende Schutz während dieser Phase. Der bestehende Vertrag läuft bis zu einer wirksamen Kündigung weiter. Das Gebäude bleibt im Rahmen der Versicherungssumme und der Bedingungen abgesichert. Erst wenn die Kündigung greift, endet der übernommene Vertrag. Wer einen neuen Vertrag plant, sollte den Wechsel lückenlos abstimmen. Mehr dazu steht im Beitrag Gebäudeversicherung kündigen.
Für einen Wechsel spricht
- Ein neuer Vertrag kann besser zum Gebäude passen.
- Beitrag und Leistungen lassen sich neu vergleichen.
- Der Schutz lässt sich an den eigenen Bedarf anpassen.
Gegen eine Kündigung spricht
- Die Frist für die Sonderkündigung kann verstreichen.
- Ohne Anschlussschutz droht eine gefährliche Lücke.
- Ein neuer Abschluss bedeutet Aufwand und Prüfung.
Wer kündigt, trägt selbst dafür Sorge, dass der Anschlussschutz rechtzeitig beginnt. Ein neuer Vertrag sollte nahtlos an das Ende des alten anknüpfen. So bleibt das Gebäude ohne Unterbrechung abgesichert.
Wie sind Beitrag und Grundbucheintrag zeitlich verteilt?
Der Grundbucheintrag teilt die Beitragspflicht in zwei klare Phasen. Davor zahlt der Verkäufer als Versicherungsnehmer, danach der Käufer.
| Phase | Versicherungsnehmer | Wer trägt den Beitrag |
|---|---|---|
| Vor dem Grundbucheintrag | Verkäufer | Verkäufer |
| Ab dem Grundbucheintrag | Käufer | Käufer |
In der Praxis ist der Stichtag selten ein voller Beitragszeitraum. Oft hat der Verkäufer den Beitrag schon im Voraus für eine längere Periode gezahlt. Für die Zeit nach dem Eintrag entfällt dieser Anteil wirtschaftlich auf den Käufer.
Deshalb ist eine anteilige Verrechnung zwischen Verkäufer und Käufer üblich. Beide Seiten teilen den Beitrag dann nach dem Tag des Grundbucheintrags auf. Eine solche Abrede gehört in den Kaufvertrag und schafft klare Verhältnisse.
Was sollten Käufer und Verkäufer regeln?
Beide Seiten sollten in der Zeit zwischen Kaufvertrag und Grundbucheintrag den bestehenden Vertrag prüfen und den Schutz lückenlos halten. So bleibt das Gebäude im Rahmen der Versicherungssumme abgesichert, auch während der Eigentümerwechsel läuft. Ein paar Schritte helfen dabei, nichts zu übersehen.
Wichtig ist zunächst ein Blick auf die Versicherungssumme, damit der Vertrag zum tatsächlichen Gebäudewert passt. Der Käufer sollte sich die laufende Versicherung vom Verkäufer schriftlich bestätigen lassen. Nach dem Grundbucheintrag meldet sich der neue Eigentümer beim Versicherer, denn der Vertrag läuft dann auf seinen Namen weiter.
Nach dem Eintrag ins Grundbuch hat der Käufer nach § 96 VVG ein Sonderkündigungsrecht. Das ist das Recht, den übernommenen Vertrag innerhalb einer gesetzlichen Frist zu beenden, ohne den normalen Ablauf abzuwarten. Wer diesen Weg nutzen will, sollte die Frist im Auge behalten und rechtzeitig handeln.
- Vertrag prüfen: Bestehenden Schutz und Versicherungssumme kontrollieren.
- Nachweis holen: Laufende Versicherung vom Verkäufer bestätigen lassen.
- Versicherer melden: Nach dem Grundbucheintrag den neuen Eigentümer anzeigen.
- Frist beachten: Zeitraum für die Sonderkündigung im Blick behalten.
- Neu abschließen: Bei Bedarf einen passenden Vertrag auswählen.
Passt der übernommene Schutz nicht zum eigenen Bedarf, kann der Käufer den Anbieter wechseln. Welche Fristen und Schritte dabei gelten, zeigt unser Ratgeber zum Thema Versicherer wechseln. Bis zu einer Kündigung bleibt der bisherige Vertrag bestehen und der Schutz endet nicht.
Fachbegriffe im Überblick
- Grundbucheintrag
- Die Eintragung des neuen Eigentümers im Grundbuch. Erst mit diesem Eintrag geht das Eigentum an der Immobilie rechtlich über.
- Versicherungsnehmer
- Die Person, die den Versicherungsvertrag geschlossen hat und die Beiträge schuldet. Beim Kauf ist das bis zum Grundbucheintrag der Verkäufer.
- Eigentümerwechsel
- Der Übergang des Eigentums an einer Immobilie von einer Person auf eine andere, der sich im Grundbuch vollzieht.
- Sonderkündigungsrecht
- Das Recht des Käufers, den übernommenen Gebäudeversicherungsvertrag nach dem Übergang innerhalb einer gesetzlichen Frist zu kündigen.
- Besitzübergang
- Der im Kaufvertrag vereinbarte Zeitpunkt, ab dem der Käufer die Immobilie nutzen darf. Er fällt nicht mit dem Grundbucheintrag zusammen.
Fazit nach meinen 30 Jahren Branchenerfahrung
In über dreißig Jahren in der Versicherungsbranche habe ich viele Immobilienkäufe begleitet und immer wieder die gleiche Unsicherheit erlebt. Käufer gehen oft davon aus, dass mit der Unterschrift beim Notar alles geregelt ist. Tatsächlich bleibt der Verkäufer bis zum Grundbucheintrag Versicherungsnehmer, und erst danach rückt der Käufer nach. Diesen Zeitpunkt sauber zu kennen, erspart späteren Streit.
Ich rate dazu, früh zu klären, welcher Vertrag besteht und welche Versicherungssumme er nennt. Wer nach dem Grundbucheintrag die Frist für die Sonderkündigung im Blick behält, kann in Ruhe entscheiden. Dann lässt sich klären, ob der übernommene Vertrag zum eigenen Bedarf passt oder ein Wechsel sinnvoller ist. Eine Lücke im Schutz lässt sich so von Anfang an vermeiden.
Häufige Fragen
Muss ich die Gebäudeversicherung beim Hauskauf selbst ummelden?
Wer haftet bei einem Schaden in der Zeit vor dem Grundbucheintrag?
Braucht der Käufer vor dem Grundbucheintrag eine eigene Police?
Gilt der Versicherungsübergang auch beim Kauf einer Eigentumswohnung?
Geht die Gebäudeversicherung auch bei Erbschaft oder Schenkung über?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.