Sturm & Hagel: Wann die Gebäudeversicherung zahlt
Nils Franke 13 Min. Lesezeit

Der Morgen nach einem Sturm beginnt mit einem Rundgang ums Haus. Ein Loch im Dach, eine abgerissene Regenrinne, ein Baum quer über Terrasse und Pool. Was dabei ins Auge fällt, ist schnell benannt. Die Frage, wer es bezahlt, ist es nicht.
Denn ein Sturmschaden ist nicht automatisch ein Fall für die Versicherung. Gezahlt wird ab einer bestimmten Windstärke, für bestimmte Schadenbilder und mit einigen Ausnahmen, die im Ernstfall den Unterschied machen. Dieser Beitrag ordnet die Gefahr Sturm und Hagel vollständig ein.
Sturm und Hagel sind eine der vier Grundgefahren jeder Wohngebäudeversicherung. Anders als der Elementarschutz muss diese Gefahr nicht eingeschlossen werden, sie ist von Haus aus enthalten. Das verleitet dazu, den Abschnitt nie zu lesen.
Ab welcher Windstärke zahlt die Versicherung?
Ab Windstärke 8 nach der Beaufortskala. Das entspricht einer mittleren Windgeschwindigkeit von 62 Kilometern pro Stunde. Diese Schwelle ist in den Bedingungswerken der Wohngebäudeversicherung praktisch einheitlich und gilt ebenso in der Hausratversicherung.
Die Beaufortskala stammt aus der Seefahrt und beschreibt den Wind über seine Wirkung, nicht über ein Messgerät. Der Deutsche Wetterdienst ordnet Stärke 8 als stürmischen Wind ein. Zweige brechen von den Bäumen, das Gehen im Freien wird erheblich erschwert. Erst Stärke 9 heißt dort Sturm, und dort nennt die Skala ausdrücklich abgehobene Dachziegel als typische Wirkung.
Die folgende Übersicht zeigt die Stufen ab der Versicherungsschwelle. Neben der Windgeschwindigkeit steht die Wirkung, an der sich die Stufe im Binnenland erkennen lässt.
| Stufe | Windgeschwindigkeit | Bezeichnung | Wirkung im Binnenland |
|---|---|---|---|
| 8 | 62 bis 74 km/h | Stürmischer Wind | Zweige brechen ab |
| 9 | 75 bis 88 km/h | Sturm | Erste Dachziegel heben ab |
| 10 | 89 bis 102 km/h | Schwerer Sturm | Größere Schäden an Häusern |
| 11 | 103 bis 117 km/h | Orkanartiger Sturm | Bäume werden entwurzelt |
| 12 | ab 118 km/h | Orkan | Schwere Verwüstungen |
Bemerkenswert daran ist die Benennung. Die Versicherungsschwelle liegt eine Stufe unterhalb dessen, was der Wetterdienst überhaupt Sturm nennt. Wer bei Stufe 8 einen Schaden erleidet, hat also Schutz, obwohl meteorologisch noch gar kein Sturm vorlag.
Einen praktischen Haken hat diese Schwelle. An den wenigsten Häusern steht ein Anemometer. Was am Schadenort tatsächlich an Wind herrschte, lässt sich im Nachhinein selten exakt sagen.
Wie lässt sich ein Sturm nachweisen?
Über drei gleichwertige Wege. Der erste ist die gemessene Windstärke, die beiden anderen sind Beweiserleichterungen für genau den Fall, dass nicht gemessen wurde.
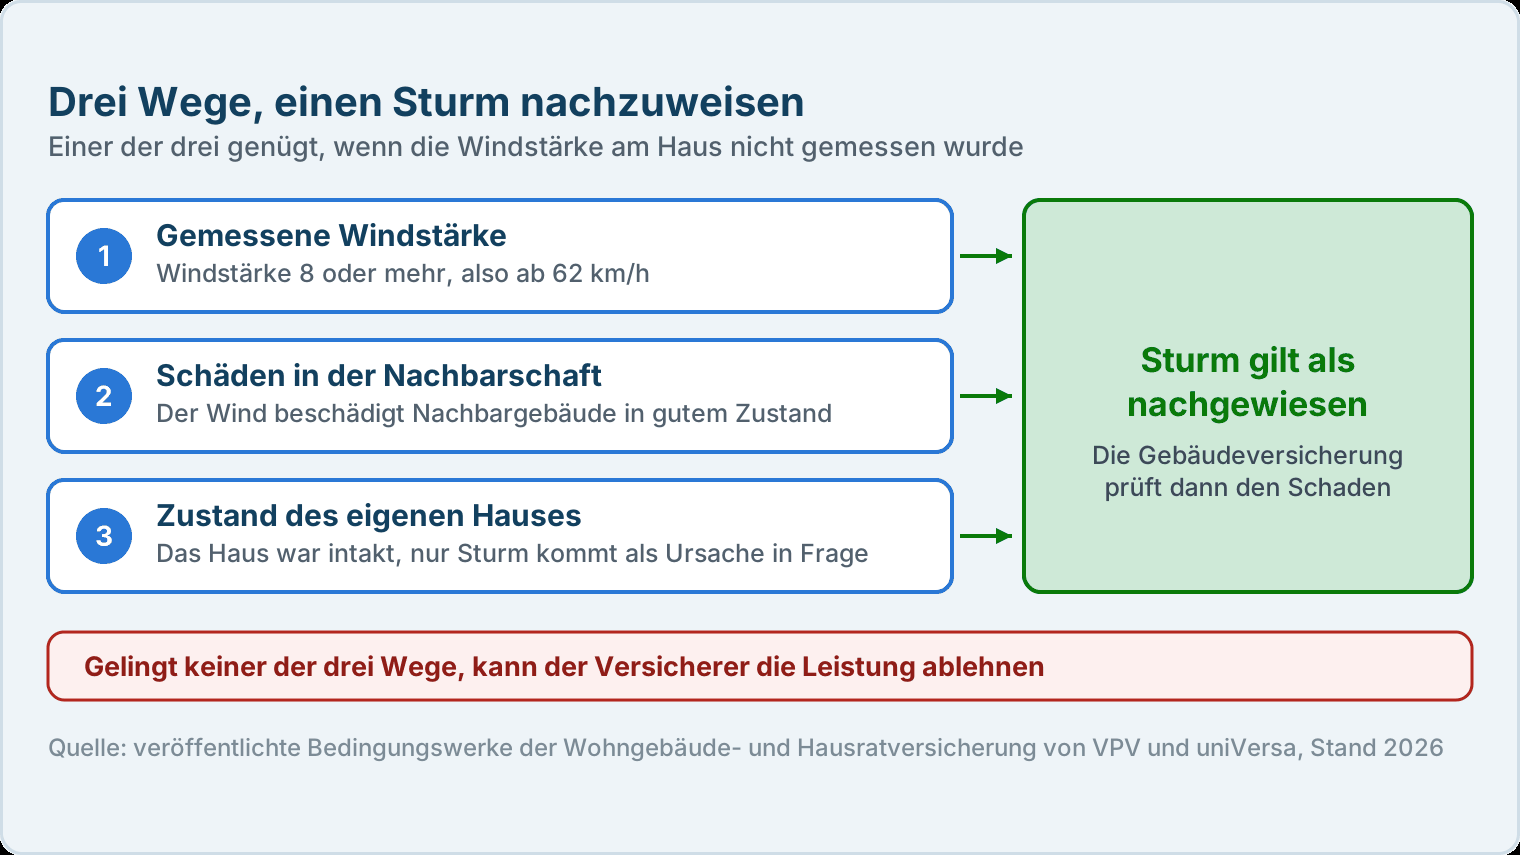
Der zweite Weg ist in der Praxis der wichtigste. Hat der Wind in der Umgebung des Grundstücks Gebäude beschädigt, die in einwandfreiem Zustand waren, gilt der Sturm als belegt. Es genügt also der Blick in die Nachbarschaft.
Der dritte Weg setzt am eigenen Haus an. War das Gebäude intakt und lässt sich der Schaden nur durch Sturm erklären, wird Sturm ebenfalls unterstellt. Das gilt auch für baulich verbundene Gebäude, also etwa für die angebaute Garage.
Daraus folgt eine Empfehlung, die wenig Mühe kostet. Nach dem Sturm gehört nicht nur der eigene Schaden aufs Foto. Abgeknickte Bäume und beschädigte Dächer in der Straße sind der Beleg für den zweiten Weg.
Was in die Dokumentation gehört, lässt sich in wenigen Minuten erledigen:
- Datum und Uhrzeit der Entdeckung
- Der eigene Schaden aus mehreren Abständen
- Beschädigte Dächer und abgeknickte Bäume in der Straße
- Ältere Fotos vom intakten Gebäude
- Meldungen zur Sturmlage aus dem Internet
Besonders der vierte Punkt wird unterschätzt. Ein Foto vom intakten Dach aus dem Vorjahr belegt den einwandfreien Zustand und öffnet damit den dritten Nachweisweg. Solche Aufnahmen entstehen nebenbei, etwa bei einer Dachreinigung oder einem Fassadenanstrich.
Amtliche Windspitzen für einen bestimmten Ort und Zeitpunkt gibt der Deutsche Wetterdienst auf Anfrage als Auskunft heraus. Das lohnt sich, wenn der Versicherer die Windstärke bestreitet.
Welche Schäden sind versichert?
Versichert ist, was der Sturm unmittelbar trifft, und was er auf das Haus wirft. Beide Fälle schließen die Folgeschäden ein, die daraus entstehen.
Der erste Fall meint die direkte Einwirkung. Der Wind reißt Ziegel vom Dach, drückt eine Gaube ein, löst die Rinne. Der zweite Fall meint geworfene Gegenstände. Gebäudeteile, Bäume und alles andere, was der Sturm bewegt, sind ausdrücklich genannt.
Besonders wichtig ist die Folgeschadenregel. Reißt der Sturm das Dach auf und läuft anschließend Regen in den Dachstuhl, gehört dieser Wasserschaden zum Sturmschaden. Die Öffnung war sturmbedingt, damit bleibt die Deckung bestehen.
- Abgedeckte Ziegel durch unmittelbare Einwirkung des Sturms
- Regen durch ein vom Sturm geöffnetes Dach
- Ein vom Sturm geworfener Baum auf dem Dach
- Ein Ziegel vom Nachbarhaus auf dem eigenen Dach
- Schaden an der baulich verbundenen Garage
- Hagelschlag auf dem Dachfenster ohne Mindestwindstärke
Die letzte Zeile verdient einen eigenen Blick. Mehrere Anbieter übernehmen Entfernung, Abtransport und Entsorgung umgestürzter Bäume auf dem Grundstück bis 2.500 Euro je Schadenfall, teils samt Wiederaufforstung. Bereits abgestorbene Bäume sind davon ausgenommen.
Carports und Garagen sind mitversichert, wenn sie im Antrag angegeben und bei der Wertermittlung berücksichtigt wurden. Bei Garagen gilt häufig eine Grenze von 50 Quadratmetern Grundfläche. Wer nachträglich angebaut hat, sollte das melden.
Wann zahlt die Versicherung bei Hagelschaden?
Sobald Hagel auf das Gebäude trifft, und zwar ohne jede Mindestgröße. Eine Schwelle wie die Windstärke 8 beim Sturm gibt es hier nicht.
In den Bedingungen ist Hagel fester Witterungsniederschlag in Form von Eiskörnern. Diese Definition nennt weder eine Korngröße noch eine Fallgeschwindigkeit. Ein Korn von der Größe einer Erbse reicht demnach aus, wenn es einen Schaden anrichtet.
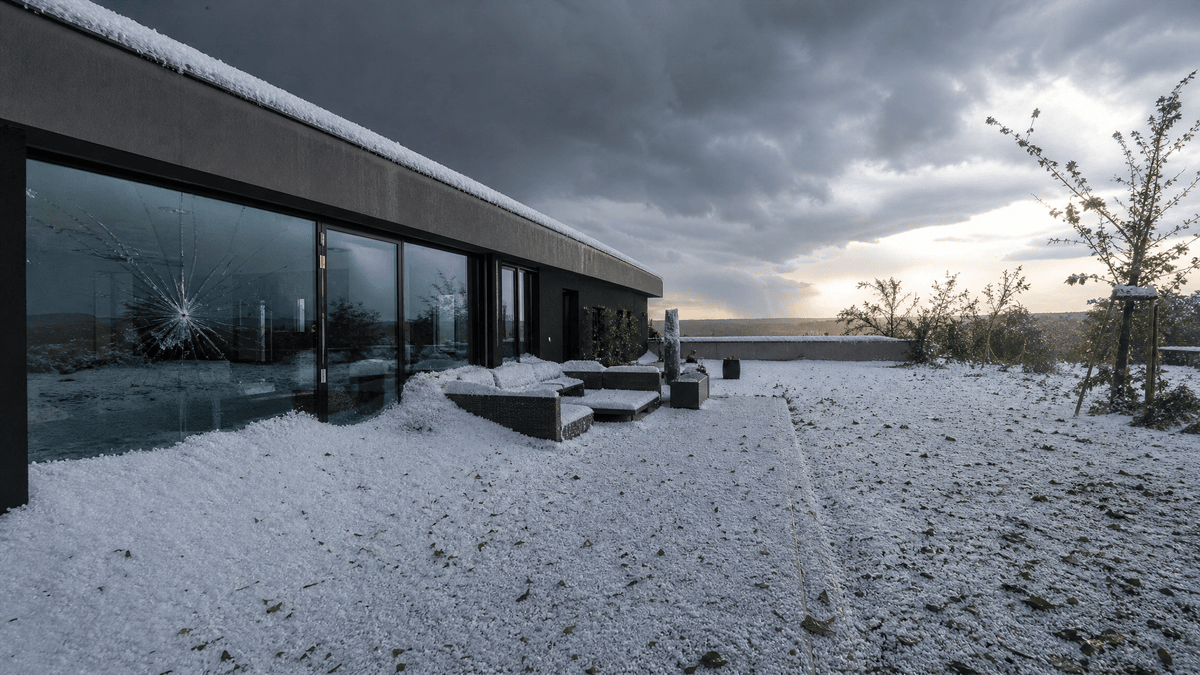
In der Schadenpraxis hat Hagel ein eigenes Problem. Die Einschläge am Gebäude sind oft erst aus der Nähe zu erkennen, nicht vom Boden aus. Abplatzungen an Ziegeln, Dellen in Blechkanten und feine Risse in Glasflächen bleiben über Monate unbemerkt und gelten später als Verschleiß.
Wer nach einem schweren Hagelzug Zweifel hat, sollte das Dach prüfen lassen, bevor der nächste Winter darüber geht. Ein Dachdecker braucht dafür eine halbe Stunde. Später lässt sich der Zusammenhang mit dem Ereignis kaum noch belegen.
Drei Bauteile sind dabei besonders anfällig und lohnen den ersten Blick:
- Abplatzungen an Dachziegeln, oft nur im Streiflicht sichtbar
- Dellen in Rinnen, Kaminverkleidungen und Dachkanten
- Feine Risse in Lichtkuppeln, die später Wasser durchlassen
Zwischen dem Hagelzug und der Meldung sollten deshalb keine Monate liegen. Je länger der Abstand, desto eher wird aus einem Schadenfall ein Fall von Verschleiß, und für Verschleiß zahlt keine Versicherung.
Welche Schäden bleiben außen vor?
Die Liste ist kurz und in allen Werken ähnlich. Sie entscheidet trotzdem einen erheblichen Teil der abgelehnten Fälle.
- Sturmflut, selbst bei Orkanstärke
- Regen durch ein gekipptes Fenster
- Schneedruck und Dachlawine als Elementargefahren
- Photovoltaikanlagen ohne eigene Vereinbarung
- Ein bereits abgestorbener Baum
- Allmähliche Verwitterung am Dach
Zwei Zeilen führen besonders oft zum Streit. Die erste ist das gekippte Fenster. Wer bei aufziehendem Unwetter lüftet und danach einen durchnässten Boden vorfindet, hat keinen Sturmschaden. Die zweite ist die Photovoltaikanlage, die in vielen Werken ausdrücklich außen vor bleibt. Steckerfertige Balkonkraftwerke zählen dagegen zum Gebäudezubehör und sind mitversichert.
Schneedruck, Lawinen und Überschwemmung sind eigene Elementargefahren und nur mit eingeschlossenem Elementarschutz gedeckt. Was dort gilt, ordnet der Beitrag zur Elementarversicherung ein. Die Grenzfälle stehen im Beitrag zu den Ausschlüssen der Elementarversicherung.
Eine dritte Abgrenzung betrifft den Regen selbst. Drückt Starkregen von außen ins Haus, ohne dass der Sturm zuvor eine Öffnung gerissen hat, ist das kein Fall für diese Gefahr. Diese Konstellation behandelt der Beitrag zu Starkregen-Schäden am Haus.
Wo endet Gebäude und wo beginnt Hausrat?
Die Gebäudeversicherung zahlt das Haus, die Hausratversicherung das Bewegliche darin. Bei Sturm und Hagel verläuft diese Grenze an einer Stelle anders, als viele erwarten.
Beide Verträge setzen dieselbe Windstärke 8 voraus. Unterschiede gibt es nicht zwischen den Sparten, sondern zwischen den Tarifstufen. Einzelne Hausrattarife erweitern den Schutz auf Böen und starken Wind ohne Mindeststärke, der Einstiegstarif desselben Anbieters tut das nicht.
Deutlicher fällt der Unterschied beim Regeneintritt aus. Bei nicht ordnungsgemäß geschlossenen Fenstern schließt die Gebäudeversicherung den Schaden aus. Bessere Hausrattarife ersetzen ihn bis zu einem festen Betrag, oft 1.000 bis 2.000 Euro mit Selbstbeteiligung. Das durchnässte Sofa unter dem gekippten Fenster kann also gedeckt sein, der Parkettboden darunter nicht.
Für Sachen im Freien gilt eine eigene Regel. Gartenmöbel, Sonnenschirme und Markisen sind im Hausrat nur auf dem Grundstück und nur bis zu einer Tarifgrenze gegen Sturm versichert. Im Einstiegstarif fehlt diese Deckung häufig ganz.
Die folgende Übersicht ordnet die typischen Schadenbilder einer Police zu.
| Beschädigte Sache | Zuständige Police |
|---|---|
| Dach, Fassade, Regenrinne | Wohngebäudeversicherung |
| Angebaute Garage und Carport | Wohngebäudeversicherung, wenn gemeldet |
| Balkonkraftwerk am Geländer | Wohngebäudeversicherung als Zubehör |
| Möbel, Teppiche, Elektrogeräte | Hausratversicherung |
| Gartenmöbel und Sonnenschirm | Hausratversicherung, bis zur Tarifgrenze |
| Photovoltaikanlage auf dem Dach | Eigener Vertrag nötig |
| Eigener Baum auf dem Nachbarhaus | Gebäudepolice des Nachbarn |
Die letzte Zeile überrascht viele Eigentümer. Wirft der Sturm einen gesunden Baum auf das Nachbarhaus, haftet der Grundstückseigentümer dafür in der Regel nicht. Eine Haftung setzt immer ein Verschulden voraus, und am Wetter trifft niemanden eines. Der Nachbar meldet den Schaden deshalb bei seiner eigenen Gebäudeversicherung.
Anders liegt der Fall bei einem erkennbar kranken oder bereits abgestorbenen Baum. Wer einen solchen Baum stehen lässt, verletzt seine Sorgfaltspflicht und haftet dann sehr wohl. Das ist zugleich der Grund, warum die Räumungskosten für abgestorbene Bäume aus der Deckung fallen.
In der Eigentümergemeinschaft kommt eine dritte Ebene hinzu. Ob das beschädigte Bauteil zum Gemeinschafts- oder zum Sondereigentum zählt, entscheidet, welche Police zuständig ist. Diese Zuordnung klärt der Beitrag zu Sondereigentum und Gemeinschaftseigentum.
Welche Kosten übernimmt die Versicherung?
Neben dem Schaden am Gebäude selbst trägt die Versicherung eine Reihe von Folgekosten. Sie fallen bei fast jedem größeren Sturmschaden an und summieren sich schnell auf einen vierstelligen Betrag.
- Aufräumen und Abbruch des Schutts samt Entsorgung
- Bewegen und Schützen von Sachen für die Reparatur
- Fällen und Entsorgen umgestürzter Bäume auf dem Grundstück
- Hotelkosten bei vorübergehend unbewohnbarem Haus
- Mietausfall bei nicht nutzbaren Mietwohnungen
Die Baumposition ist dabei meist gedeckelt. Verbreitet sind 2.500 Euro je Schadenfall, in die auch die Wiederaufforstung einfließt. Wer eine große alte Fichte aus dem Garten holen lassen muss, stößt an diese Grenze.
Alle übrigen Positionen hängen an einem im Vertrag vereinbarten Betrag. Dieser Betrag steht nicht im Prospekt, sondern im Versicherungsschein. Ein Vergleich zweier Angebote ohne einen Blick auf diese Zeilen vergleicht nur den Preis, nicht die Leistung.
Wie teuer sind Sturmschäden wirklich?
Sturm und Hagel kosten die Wohngebäudeversicherer im langjährigen Mittel gut eine Milliarde Euro pro Jahr. Die Spanne zwischen den Jahren ist allerdings beträchtlich.
Gemessen am gesamten Schadenaufwand der Sparte ist das ein kleinerer Posten. Auf Sturm und Hagel entfielen im Jahr 2025 acht Prozent, auf die Elementargefahren vier Prozent. Den Rest tragen Feuer, Leitungswasser und sonstige Ursachen. Das ändert nichts daran, dass ein einzelner Sturmschaden das teuerste Ereignis im Leben einer Police sein kann.
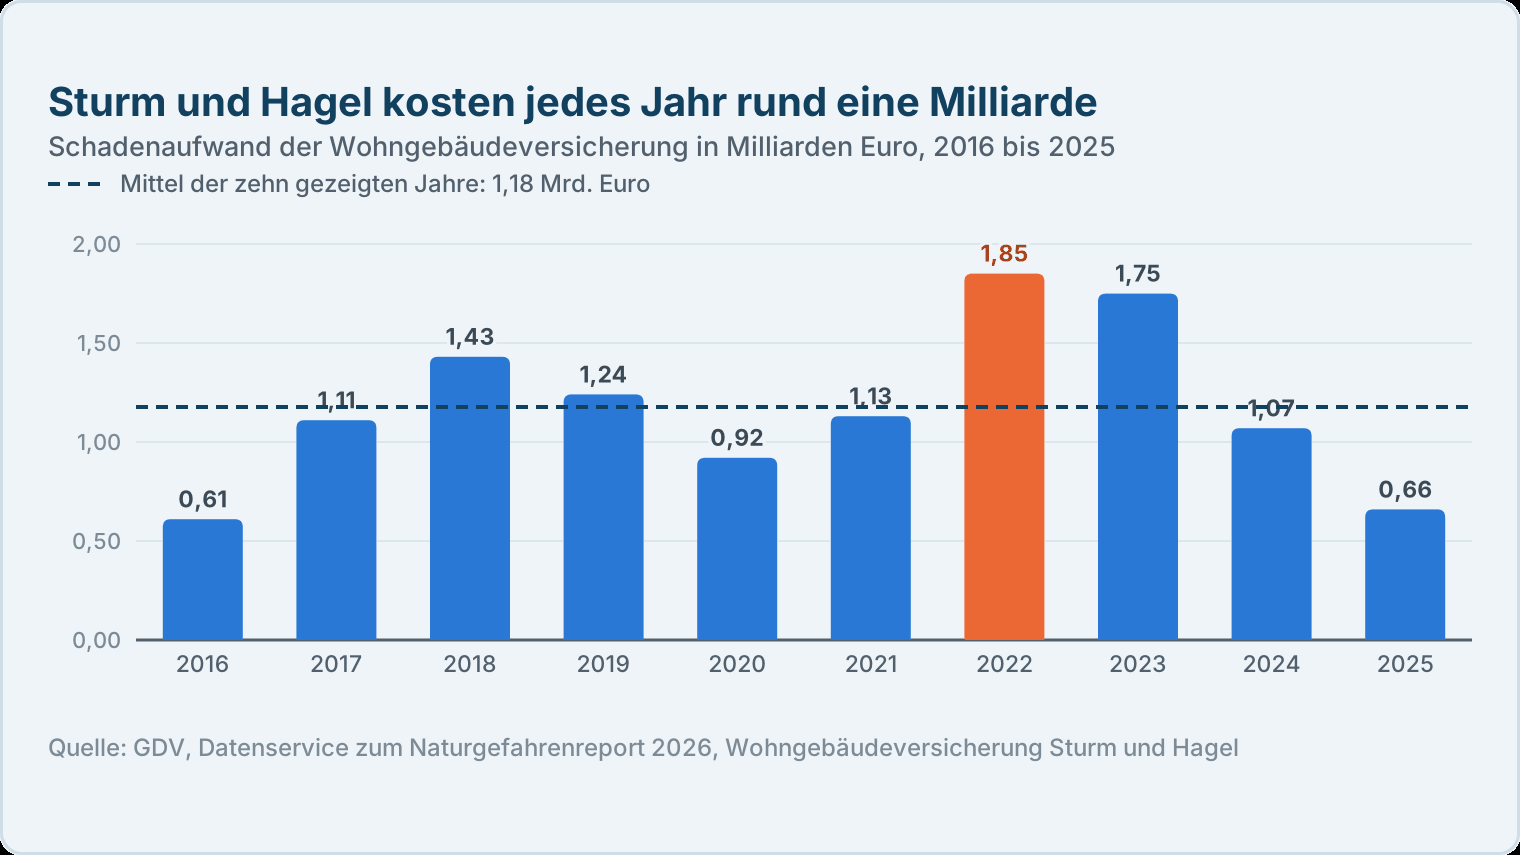
Zwischen dem schwächsten und dem stärksten Jahr dieses Jahrzehnts liegt der Faktor drei. 2022 verursachten Sturm und Hagel 1,85 Milliarden Euro, 2025 waren es 0,66 Milliarden. Ein ruhiges Jahr sagt über das nächste nichts aus.
Aufschlussreicher als der Gesamtbetrag ist jedoch, wie er zustande kommt. Dafür lohnt der Blick auf zwei Kennzahlen nebeneinander.
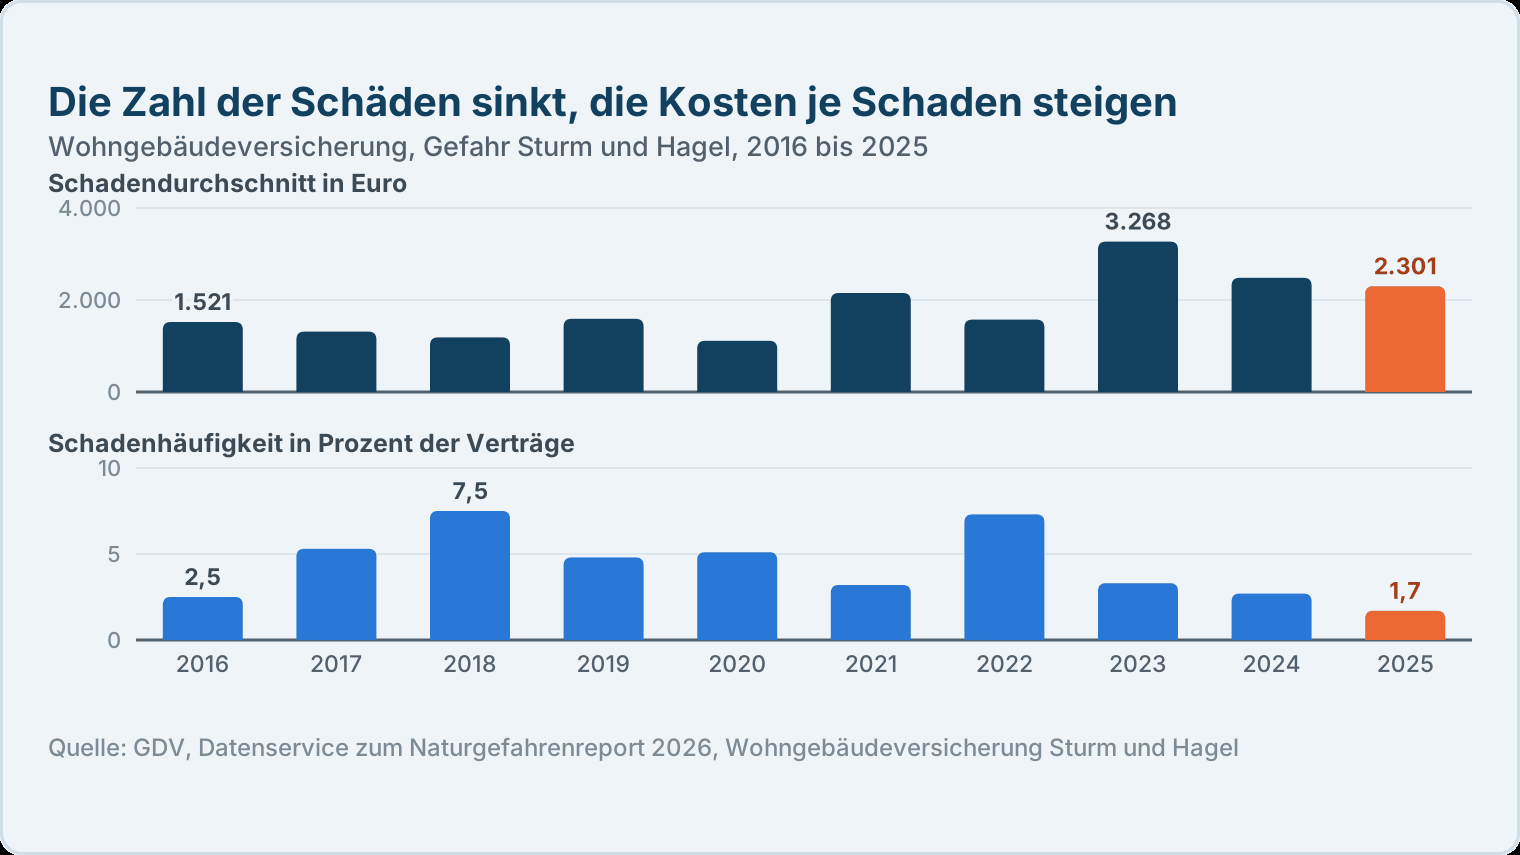
Die Entwicklung läuft auseinander. Die Schadenhäufigkeit ist von 7,5 Prozent der Verträge im Jahr 2018 auf 1,7 Prozent im Jahr 2025 gefallen. Der Durchschnittsschaden stieg im selben Zeitraum von 1.187 auf 2.301 Euro, mit einem Höchstwert von 3.268 Euro im Jahr 2023.
Ein Sturmschaden trifft also seltener, kostet aber beim Eintritt deutlich mehr. Für die Versicherungssumme folgt daraus, dass eine knapp bemessene Deckung heute schneller an ihre Grenze stößt als vor zehn Jahren. Wie sich die Summe korrekt ermitteln lässt, erklärt der Beitrag zum Wert 1914.
Wie wird ein Sturmschaden gemeldet?
Zuerst sichern, dann dokumentieren, dann melden. Eine provisorische Abdeckung des offenen Dachs gehört zur Schadenminderung und wird vom Versicherer erstattet.
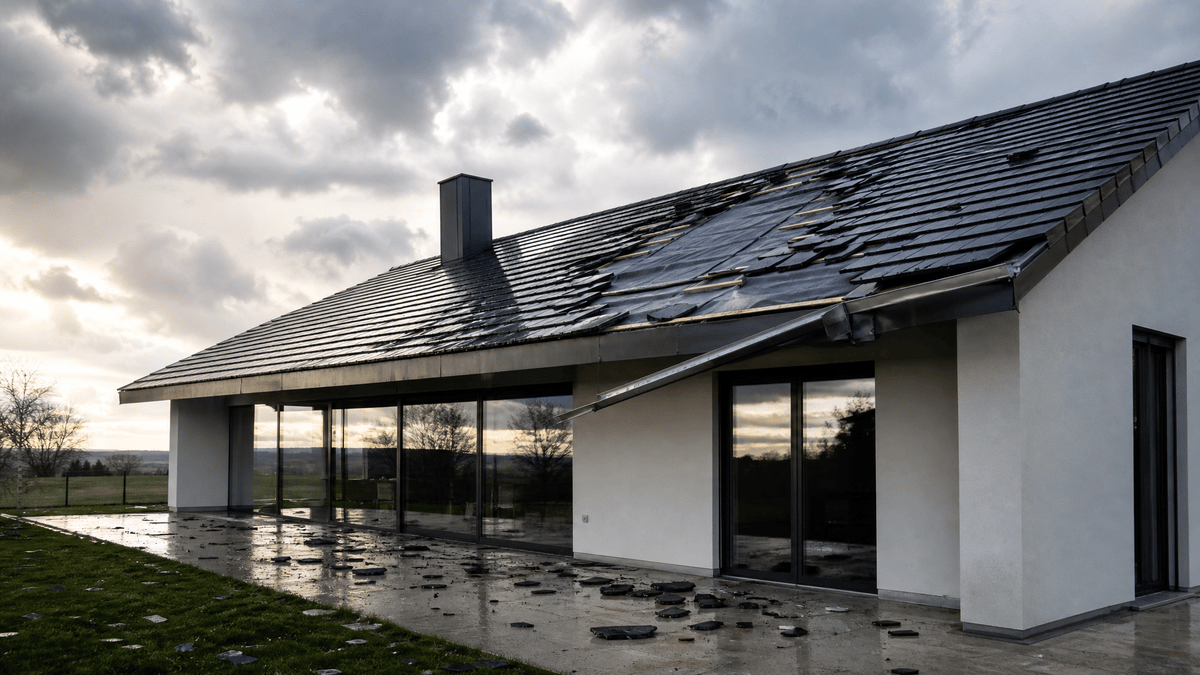
Wichtig ist die Reihenfolge. Fotos entstehen vor dem Aufräumen, nicht danach. Beschädigte Bauteile bleiben liegen, bis der Versicherer sie freigibt oder ein Gutachter sie gesehen hat.
Bei größeren Sturmlagen sind Dachdecker über Wochen ausgebucht. Eine Notabdeckung ist dann keine Nachlässigkeit, sondern genau das, was die Bedingungen verlangen. Den Ablauf samt Fristen und Pflichten beschreibt der Beitrag zum Wasserschaden am Haus, der für Sturmschäden gleichermaßen gilt.
Wird der Schaden grob fahrlässig vergrößert, etwa durch ein wochenlang offenes Dach, darf der Versicherer kürzen. Wo die Gerichte diese Grenze ziehen, zeigt der Beitrag zur groben Fahrlässigkeit.
Worauf kommt es im Vertrag an?
Eine eigene Sturmversicherung braucht es für das Wohnhaus nicht. Die Gefahr steckt als Grundgefahr in jeder Wohngebäudeversicherung, der Unterschied zwischen zwei Angeboten liegt in den Rändern. Fünf davon lohnen den Blick, bevor das Wetter die Antwort liefert.
- Photovoltaik: Ist die Anlage eingeschlossen?
- Nebengebäude: Sind Garage und Carport gemeldet?
- Bäume: Wie hoch ist die Grenze für die Räumung?
- Grundstück: Sind Zaun und Terrasse mitversichert?
- Elementar: Ist Schneedruck eingeschlossen?
Der letzte Punkt wird regelmäßig übersehen. Schneedruck wirkt wie ein Sturmschaden und ist doch eine Elementargefahr. Ohne eingeschlossenen Elementarschutz bleibt das eingedrückte Carportdach nach einem schweren Winter unbezahlt.
Für Hausverwaltungen kommt eine organisatorische Ebene hinzu. Nach einer Sturmlage sind Schäden an mehreren Objekten getrennt zu erfassen und einzeln zu melden. Welche Pflichten dabei greifen, behandelt der Beitrag zu den Pflichten der Hausverwaltung.
Fachbegriffe im Überblick
- Beaufortskala
- Zwölfstufige Skala, die den Wind über seine Wirkung beschreibt statt über einen Messwert.
- Windstärke 8
- Stürmischer Wind ab 62 Kilometern pro Stunde; ab dieser Stufe greift der Sturmschutz.
- Hagel
- Fester Witterungsniederschlag in Form von Eiskörnern, ohne Mindestgröße.
- Beweiserleichterung
- Regel, die den Sturm auch ohne Messwert als nachgewiesen gelten lässt.
- Unmittelbare Einwirkung
- Der Sturm trifft die Sache direkt, ohne Umweg über ein anderes Ereignis.
- Folgeschaden
- Schaden, der erst aus dem Sturmschaden entsteht, etwa Regen durch das offene Dach.
- Baulich verbundenes Gebäude
- Anbau mit fester Verbindung zum Haus, etwa die angebaute Garage.
- Sturmflut
- Vom Wind ins Land gedrücktes Meerwasser; in keiner Gebäudepolice versichert.
- Schneedruck
- Last von Schnee und Eis auf dem Dach; zählt zu den Elementargefahren.
Fazit nach meinen 30 Jahren Branchenerfahrung
An Sturmschäden lässt sich gut beobachten, wie weit Versicherungsbedingungen und Alltagssprache auseinanderliegen. Für den Eigentümer war es ein Sturm, weil der Baum umgefallen ist. Für den Vertrag zählt eine Zahl, die an seinem Haus niemand gemessen hat.
Genau deshalb halte ich die Beweiserleichterung für die wichtigste Regel. Sie dreht die Beweislast in dem Moment, in dem sie sonst unlösbar wäre, und sie steht in jedem Bedingungswerk. Verlangt wird dafür nicht mehr als ein paar Fotos aus der eigenen Straße, aufgenommen am Morgen nach dem Sturm. Günstiger ist Versicherungsschutz nie zu haben.
Häufige Fragen
Ab welcher Windstärke zahlt die Gebäudeversicherung?
Was gilt, wenn die Windstärke nicht gemessen wurde?
Zahlt die Versicherung, wenn Regen durch das Dach läuft?
Ist ein umgestürzter Baum im Garten versichert?
Sind Photovoltaikanlagen bei Sturm mitversichert?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.