Leitungswasserschaden: Was zahlt die Gebäudeversicherung?
Nils Franke 12 Min. Lesezeit
Zuletzt aktualisiert am .

Ein Leitungswasserschaden kündigt sich selten an. Das Rohr sitzt in der Wand, das Wasser läuft in den Estrich, und sichtbar wird der Schaden oft erst nach Wochen. Dann ist die Dämmung durchnässt, der Putz löst sich, und die Trocknung dauert länger als die eigentliche Reparatur.
Bezahlt wird dieser Schaden aus der Wohngebäudeversicherung, aber nur unter engen Voraussetzungen. Dieser Artikel klärt, welches Wasser die Bedingungen meinen, welche Rohre erfasst sind und wo die Deckung endet.
Was im Einzelnen versichert ist, steht nicht im Gesetz, sondern in den Versicherungsbedingungen. Als Maßstab dienen in diesem Artikel die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft, kurz GDV. Nahezu jeder Tarif am Markt baut darauf auf, weicht aber in Einzelheiten ab.
Welches Wasser gilt als Leitungswasser?
Nur Wasser, das bestimmungswidrig aus einer Leitung oder einem angeschlossenen Gerät austritt. So steht es in Abschnitt A 4.2 der GDV-Musterbedingungen, und dieser eine Begriff entscheidet fast jeden Streitfall.
Die übergelaufene Badewanne zählt deshalb nicht, der Eimer beim Fensterputzen ebenso wenig. Reißt dagegen ein Schlauch oder gibt eine Dichtung nach, greift die Deckung.
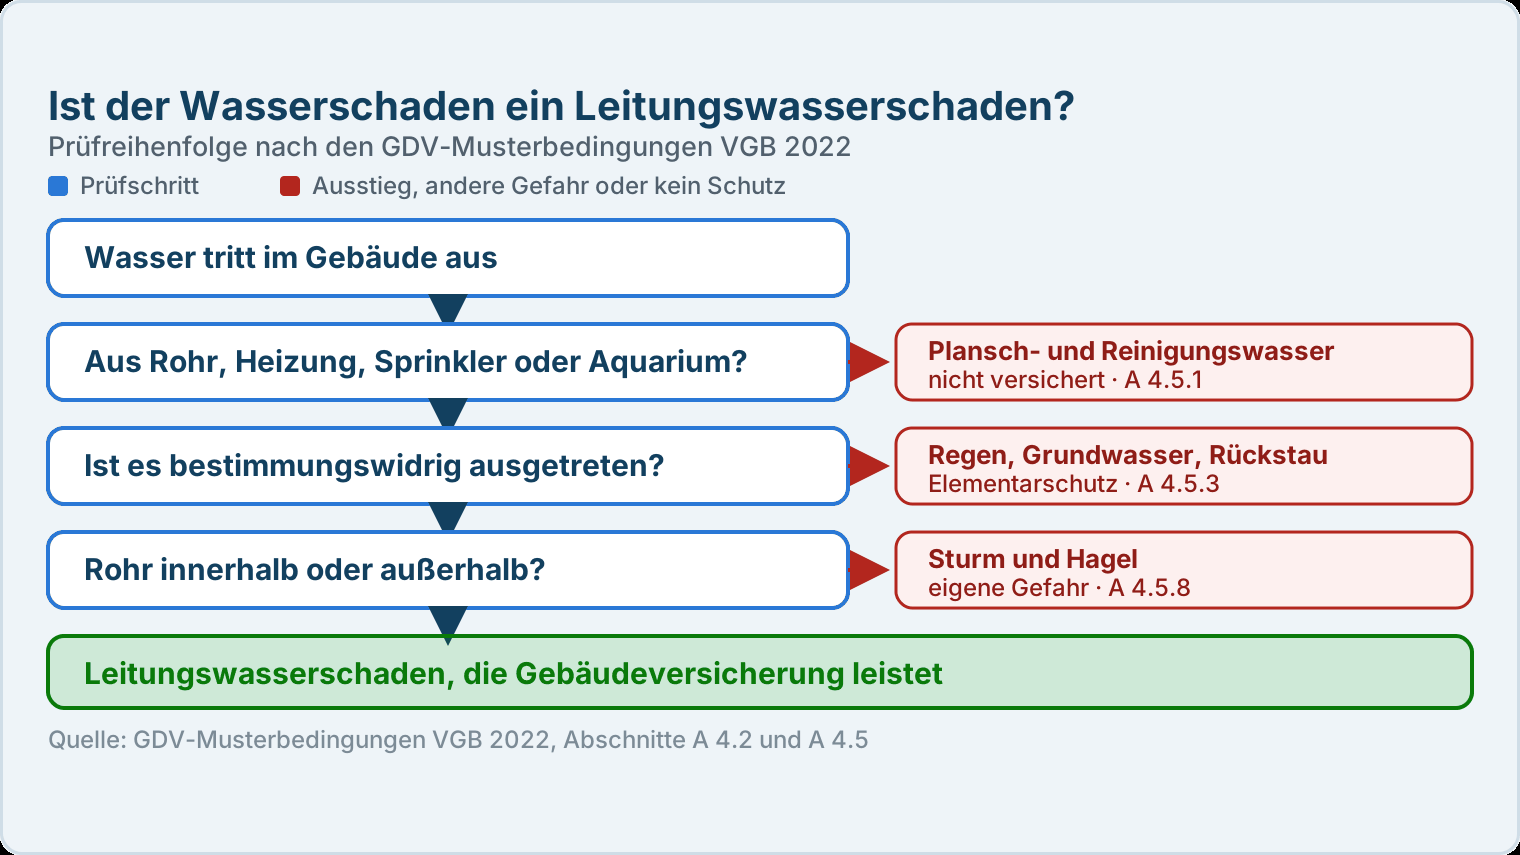
Beispiel. Der Zulaufschlauch der Waschmaschine reißt und durchnässt den Estrich. Das ist ein Leitungswasserschaden. Läuft die Maschine dagegen über, tritt das Wasser dort aus, wo es austreten kann. Dieser Fall fällt unter den Ausschluss für Plansch- und Reinigungswasser.
Der dritte Prüfschritt trennt zwei Welten, die im Alltag ständig verwechselt werden. Wasser aus der Kanalisation oder aus dem Erdreich ist kein Leitungswasser, auch wenn es im selben Keller steht. Welche Deckung dort greift, steht im Artikel zu Grundwasser und Rückstau im Keller.
Welche Rohre und Geräte sind versichert?
Erfasst ist die gesamte wasserführende Technik des Hauses, nicht nur die Trinkwasserleitung. Die GDV-Musterbedingungen zählen in Abschnitt A 4.2 fünf Quellen auf, dazu kommt eine Sonderregel für Regenrohre im Gebäude. Abschnitt A 4.2.1 nennt dabei ausdrücklich Zu- und Ableitungen. Gemeint sind damit zwei sehr verschiedene Arten von Wasser.
Innerhalb des Gebäudes sind beide Fälle gedeckt. Der Weißwasserschaden aus der geplatzten Zuleitung zählt ebenso wie der Schwarzwasserschaden aus dem gerissenen Abflussrohr. Die Bedingungen trennen an dieser Stelle nicht nach Sauberkeit des Wassers, sondern nach Rohr.
Die folgende Übersicht ordnet die Quellen den Abschnitten der VGB 2022 zu und zeigt, wo die Grenze zwischen innen und außen verläuft.
| Quelle des Wassers | Erfasst | Abschnitt |
|---|---|---|
| Zu- und Ableitungsrohre | Rohre der Wasserversorgung samt verbundener Schläuche | A 4.2.1 |
| Angeschlossene Einrichtungen | Wasserführende Teile von Geräten, etwa Waschmaschine oder Spüler | A 4.2.2 |
| Heizung und Klimaanlage | Auch Betriebsflüssigkeiten und Wasserdampf | A 4.2.3 |
| Löschanlagen | Wasserlösch- und Berieselungsanlagen | A 4.2.4 |
| Wasserbetten und Aquarien | Als eigene Quelle ausdrücklich genannt | A 4.2.5 |
| Zuleitungsrohre außerhalb | Bruchschäden, wenn sie versicherte Gebäude versorgen oder auf dem Grundstück liegen | A 4.4 |
| Heizungs- und Klimarohre außerhalb | Bruchschäden unter denselben Voraussetzungen | A 4.4 |
| Ableitungsrohre außerhalb | In den Musterbedingungen nicht erfasst, nur mit eigener Vereinbarung | ohne |
| Rohre unter der Bodenplatte | Nur versichert, wenn das ausdrücklich vereinbart ist | A 4.3 |
Zwei Punkte aus Abschnitt A 4.3 werden im Schadenfall regelmäßig unterschätzt. Als „innerhalb“ gilt der gesamte Baukörper einschließlich Bodenplatte, und Solarrohre auf dem Dach zählen ebenfalls dazu. Rohre unterhalb der Bodenplatte sind dagegen nur versichert, wenn das ausdrücklich vereinbart ist.
Sind Rohrbruch und Frostschäden gedeckt?
Ja, und zwar als eigene Gefahr neben dem Nässeschaden. Die VGB 2022 nennen frostbedingte und sonstige Bruchschäden an Rohren innerhalb des Gebäudes in Abschnitt A 4.3.1. Abschnitt A 4.3.2 ergänzt die Installationen. Dazu zählen Badeinrichtungen, Waschbecken, Armaturen, Heizkörper, Heizkessel und Boiler.
Der Unterschied ist für die Abrechnung wichtig. Ersetzt wird nicht nur die durchnässte Wand, sondern auch das geplatzte Rohr selbst. Ausgenommen sind Rohre, die Bauteil eines Heizkessels oder Boilers sind.
In der Summe ist Leitungswasser die teuerste Gefahr der Wohngebäudeversicherung. Rund die Hälfte des Schadenaufwands entfällt nach Angaben des GDV darauf. Ein kleiner, aber gut dokumentierter Teil davon geht auf Frost zurück.
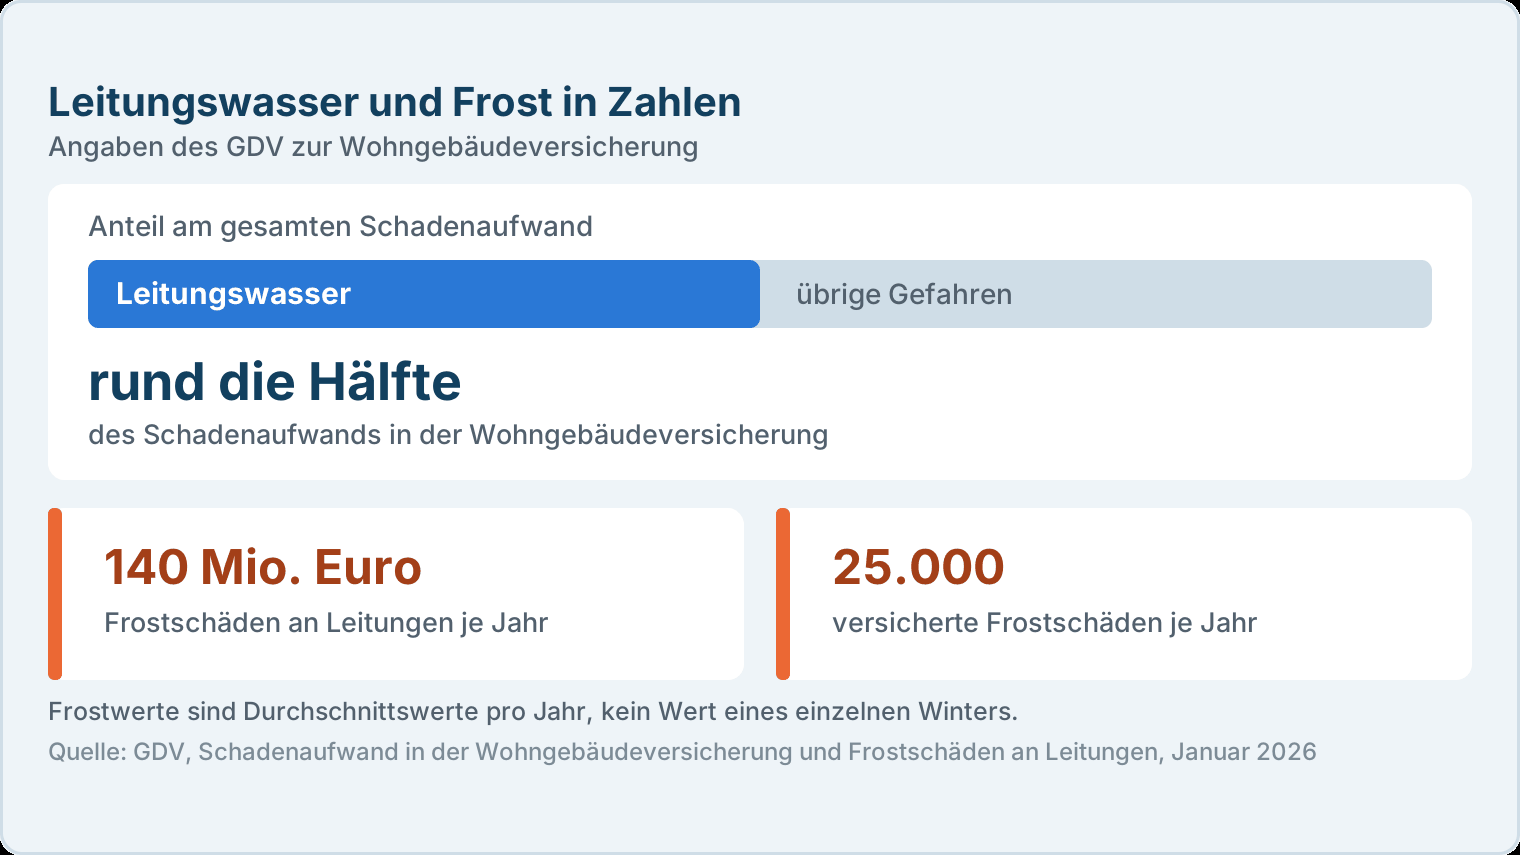
Die Frostzahlen zeigen, wie klein der Anlass sein kann. Ein unbeheiztes Gästebad im Januar genügt. Allerdings prüft der Versicherer in diesen Fällen genau, ob das Gebäude ausreichend beheizt und kontrolliert wurde. Was dann gilt, steht im Artikel zur groben Fahrlässigkeit.
Welche Wasserschäden sind ausgeschlossen?
Die Ausschlüsse stehen gebündelt in Abschnitt A 4.5 der Musterbedingungen. Sie gelten ohne Rücksicht auf mitwirkende Ursachen, soweit dort nichts anderes bestimmt ist. Der Katalog ist kurz, aber er entscheidet in der Praxis die meisten Ablehnungen.
Ein Satz am Ende des Abschnitts trifft vor allem Bauherren. Schäden an nicht bezugsfertigen Gebäuden und an den Sachen darin sind nicht versichert. Wasser im Rohbau ist damit kein Fall für die Wohngebäudeversicherung.
Zwei weitere Abgrenzungen führen regelmäßig zu Missverständnissen. Regenwasser aus einem Fallrohr an der Außenwand ist kein Leitungswasser, Regenentwässerungsrohre im Inneren des Gebäudes dagegen schon. Und Wasser, das nach einem Sturmschaden durchs Dach läuft, gehört zur Gefahr Sturm, nicht zum Leitungswasser. Die Fälle von außen ordnet der Artikel zu Starkregen-Schäden am Haus ein. Die Fälle aus dem Erdreich klärt der Artikel zu den Ausschlüssen der Elementarversicherung.
Was gilt für Rohre auf dem Grundstück?
Außerhalb wird es enger. Abschnitt A 4.4 der Musterbedingungen erfasst Bruchschäden an Zuleitungsrohren der Wasserversorgung sowie an Rohren von Heizungs- und Klimaanlagen, frostbedingt wie sonstige. Dafür müssen allerdings mehrere Voraussetzungen zusammenkommen.
Zunächst muss der Versicherungsnehmer die Gefahr für diese Rohre überhaupt tragen. Außerdem müssen sie der Versorgung versicherter Gebäude oder Anlagen dienen. Alternativ genügt, dass sie auf dem Versicherungsgrundstück liegen.
Für zwei Fälle ist die Entschädigung je Versicherungsfall auf einen vereinbarten Betrag begrenzt. Das gilt für Zuleitungsrohre, die kein versichertes Gebäude versorgen, und für Rohre außerhalb des Versicherungsgrundstücks. Wie hoch dieser Betrag ist, steht nicht in den Musterbedingungen, sondern im jeweiligen Vertrag.
Außerhalb sind zudem ausschließlich Bruchschäden am Rohr versichert. Die Bedingungen führen Leitungswasserschäden und Bruchschäden als getrennte Gruppen (A 4.1.1 bis A 4.1.3). Außerhalb des Gebäudes bleibt davon nur die Bruchschaden-Gruppe übrig.
Was gilt für Abwasserrohre auf dem Grundstück?
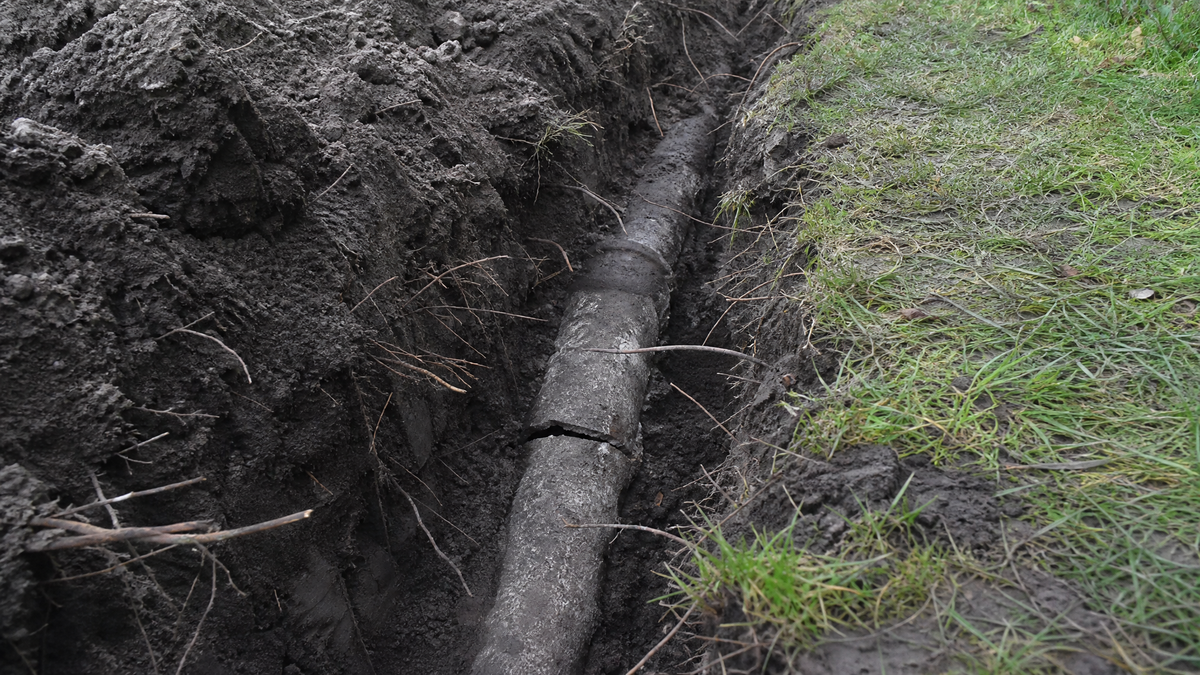
Hier endet die Musterdeckung. Abschnitt A 4.4 nennt Zuleitungsrohre sowie Heizungs- und Klimarohre. Das ist die Weißwasserseite. Ableitungsrohre, die Grau- und Schwarzwasser zur Kanalisation führen, fehlen in dieser Aufzählung. Bricht das Abwasserrohr zwischen Hauswand und Grundstücksgrenze, greift die Musterdeckung nicht.
Das ist keine Kleinigkeit. Diese Rohre liegen im Erdreich, altern unbemerkt und werden meist erst auffällig, wenn Wurzeln eindringen oder der Abfluss stockt. Wer hier Schutz will, braucht eine ausdrückliche Vereinbarung im Vertrag. In den Musterklauseln des GDV findet sich dafür keine fertige Erweiterung; die Anbieter formulieren sie selbst.
Eine verwandte Klausel gibt es allerdings. PK 7167 erweitert die versicherten Kosten um die Beseitigung von Rohrverstopfungen in Ableitungsrohren. Sie gilt innerhalb versicherter Gebäude und außerhalb auf dem Versicherungsgrundstück, jeweils bis zu einem begrenzten Betrag je Versicherungsfall. Gedeckt sind damit die Kosten der Verstopfungsbeseitigung, nicht der Rohrbruch selbst.
Nicht zu verwechseln ist der Rohrbruch im Erdreich mit dem Rückstau aus der Kanalisation. Drückt Wasser aus dem öffentlichen Kanal zurück ins Haus, ist das nach A 4.5.3 kein Leitungswasser, sondern eine Frage des Elementarschutzes. Diesen Fall behandelt der Artikel zu Grundwasser und Rückstau im Keller.
Was zählt beim Wasserschaden zum Gebäude?
Versichert ist das Gebäude mit seinen Bestandteilen und seinem Zubehör. Welche Sachen das sind, regeln die Abschnitte A 6 und A 7 der GDV-Musterbedingungen. Beim Wasserschaden entscheidet diese Zuordnung oft über mehrere tausend Euro.
Ein Gebäudebestandteil ist eine Sache, die durch die feste Verbindung mit dem Gebäude ihre Selbstständigkeit verloren hat. Die Bedingungen nennen dafür ein Beispiel aus der Praxis. Eine individuell gefertigte Einbauküche gehört dazu, eine serienmäßige Anbauküche nicht. Läuft Wasser aus der Spülmaschine in den Unterschrank, hängt die Zuständigkeit also an der Herkunft der Küche.
Gebäudezubehör sind bewegliche Sachen im oder am Gebäude, die seiner Instandhaltung oder seinem Zweck dienen. Genannt sind unter anderem Müllboxen, Klingel- und Briefkastenanlagen sowie Balkonkraftwerke. Terrassen stehen als eigener Punkt in A 7.4.
Zwei Gruppen bleiben außen vor. Photovoltaikanlagen sind nach A 7.6.1 nicht versichert, ebenso Sachen, die ein Mieter oder Wohnungseigentümer auf eigene Kosten eingefügt hat. Der durchnässte Laminatboden, den der Mieter selbst verlegt hat, ist damit kein Fall für die Gebäudepolice.
Welche Kosten trägt der Versicherer?
Neben dem Gebäudeschaden ersetzt die Versicherung bestimmte Folgekosten. Abschnitt A 11.1 der Musterbedingungen führt sie abschließend auf, jeweils im Rahmen der vereinbarten Grenzen.
| Kostenart | Was damit gemeint ist | Abschnitt |
|---|---|---|
| Aufräumung und Abbruch | Beseitigung beschädigter Bauteile nach dem Schaden | A 11.1.1 |
| Bewegung und Schutz | Umsetzen und Sichern von Sachen für die Reparatur | A 11.1.2 |
| Verlust von Wasser und Energie | Ausgelaufenes Wasser, Gas, Heizöl und Strom aus Speichern | A 11.1.3 |
| Hotelkosten | Unterbringung, wenn die Wohnung unbewohnbar wird | A 11.1.4 |
| Rückreisekosten | Abbruch des Urlaubs wegen des Schadens | A 11.1.5 |
Eine Position fehlt in dieser Aufzählung, und sie überrascht viele Eigentümer. Es ist die Leckortung. Die Musterbedingungen führen sie nicht als versicherte Kostenart auf. Ob ein Tarif die Suche nach der undichten Stelle bezahlt, steht allein in seinen Bedingungen. Bei einem Rohr unter dem Estrich geht es dabei um eine vierstellige Summe, noch bevor die erste Fliese fällt.
Wie wird der Schaden ersetzt?
Bei einem beschädigten Gebäude ersetzt der Versicherer die erforderlichen Reparaturkosten. Dazu kommt eine Wertminderung, die sich durch die Reparatur nicht ausgleichen lässt. Die Obergrenze ist der Versicherungswert zum Zeitpunkt des Schadens. So steht es in Abschnitt A 17.1.1.2 der Musterbedingungen in der Neuwert-Fassung.
Ein Punkt daraus wird regelmäßig übersehen. Den Teil der Entschädigung, der über den Zeitwert hinausgeht, gibt es nur unter einer Bedingung. Die Wiederherstellung muss an derselben Stelle und in gleicher Art erfolgen, und zwar innerhalb von drei Jahren. Fällig wird dieser Anteil erst nach dem Nachweis.
Wer den durchnässten Keller nach dem Schaden anders nutzt und auf den Wiederaufbau verzichtet, bekommt den Neuwertanteil nicht. Auch Preissteigerungen während der Reparatur sind nur ersetzbar, wenn die Wiederherstellung in dieser Frist gesichert ist.
Worauf kommt es im Vertrag an?
Die Gefahr Leitungswasser ist in jeder Wohngebäudeversicherung enthalten. Der Unterschied zwischen zwei Tarifen liegt in den Rändern, und die stehen selten im Prospekt.
Fünf Punkte lohnen den Blick in die Bedingungen, bevor der Schaden eintritt:
- Ableitungsrohre außerhalb: Sind sie eingeschlossen?
- Unter der Bodenplatte: Ist die Erweiterung vereinbart?
- Leckortung: Trägt der Tarif die Suche?
- Armaturen: Gilt die Erweiterung PK 7265?
- Rohrverstopfung: Greift PK 7167?
Dazu kommt die Versicherungssumme. Sie entscheidet, ob am Ende der volle Wiederaufbau bezahlt wird oder eine Kürzung droht. Wie sich die Summe ermitteln lässt, erklärt der Artikel zum Wert 1914. In der Eigentümergemeinschaft kommt eine zweite Frage hinzu, nämlich die nach der Zuordnung des beschädigten Bauteils. Die klärt der Artikel zu Sondereigentum und Gemeinschaftseigentum.
Fachbegriffe im Überblick
- Leitungswasser
- Wasser, das bestimmungswidrig aus Rohren oder angeschlossenen Einrichtungen ausgetreten ist.
- Weißwasser
- Sauberes Trinkwasser in den Zuleitungen, bevor es gebraucht wurde.
- Grauwasser
- Gebrauchtes Wasser ohne Fäkalien, etwa aus Dusche, Wanne oder Waschmaschine.
- Schwarzwasser
- Fäkalienhaltiges Abwasser aus der Toilette; es läuft über die Ableitungsrohre ab.
- Nässeschaden
- Schaden am Gebäude durch Feuchtigkeit, etwa an Estrich, Dämmung, Putz oder Parkett.
- Bruchschaden
- Schaden am Rohr oder an der Installation selbst, unabhängig vom ausgetretenen Wasser.
- Leckortung
- Technische Suche nach der undichten Stelle, etwa mit Thermografie oder Druckprüfung.
- Bodenplatte
- Unterste Betonplatte des Gebäudes; sie bildet die Grenze zwischen innen und außen.
Fazit nach meinen 30 Jahren Branchenerfahrung
Leitungswasser ist die unspektakulärste Gefahr im Vertrag und zugleich die teuerste. Kein Sturm, kein Feuer, keine Schlagzeile. Nur ein Rohr, das irgendwann nachgibt. Genau deshalb wird dieser Teil der Bedingungen so selten gelesen, bis er gebraucht wird.
Auffällig ist dabei, wie präzise die Bedingungen zwischen Wasserarten unterscheiden und wie grob die Alltagssprache dasselbe zusammenfasst. Wer vor dem Abschluss nachsieht, wo sein Tarif die Grenze zieht, hat die wesentliche Arbeit erledigt. Das betrifft die Rohre außerhalb des Gebäudes, die Leitungen unter der Bodenplatte und die Leckortung. Nach dem Schaden ist diese Grenze nicht mehr verhandelbar.
Häufige Fragen
Was zahlt die Gebäudeversicherung bei einem Leitungswasserschaden?
Ist ein Rohrbruch in der Wand versichert?
Zahlt die Versicherung bei einer übergelaufenen Badewanne?
Ist das Abwasserrohr auf dem Grundstück mitversichert?
Übernimmt die Versicherung die Leckortung?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.