Grobe Fahrlässigkeit: Wann zahlt die Gebäudeversicherung trotzdem?
Nils Franke 9 Min. Lesezeit

Kaum ein Begriff sorgt in der Schadenregulierung für so viel Streit wie die grobe Fahrlässigkeit. Sie ist der Grund, aus dem ein eigentlich versicherter Schaden am Haus plötzlich nur teilweise oder gar nicht ersetzt wird: die vergessene Kerze, der bei Frost nicht abgestellte Haupthahn, das bei Sturmwarnung offen gebliebene Dachfenster. Für Eigentümerinnen und Eigentümer ist das ein unangenehmes Thema und genau deshalb eines, das sich zu verstehen lohnt.
Die gute Nachricht vorweg: Seit der Reform des Versicherungsvertragsgesetzes hat das strenge Prinzip „alles oder nichts" in der Wohngebäudeversicherung ausgedient. Führen Sie einen Schaden grob fahrlässig herbei, darf der Versicherer seine Leistung nur noch anteilig kürzen und viele Verträge verzichten heute sogar ganz auf diesen Einwand. Dieser Artikel erklärt, was grobe Fahrlässigkeit am Haus bedeutet, wann die Gebäudeversicherung trotzdem zahlt und welche Schadenbeispiele in der Praxis immer wieder vorkommen.
Ob im Ernstfall gekürzt wird, hängt also an zwei Dingen: am Grad Ihres Verschuldens und an Ihren Vertragsbedingungen. Bei anderen Gefahren dreht sich der Streit meist um die Ursache etwa darum, ob Wasser von außen kam, wie im Artikel zur Elementarversicherung und ihren Grundlagen beschrieben. Bei der groben Fahrlässigkeit dagegen zählt allein Ihr Verhalten.
Zahlt die Versicherung bei grober Fahrlässigkeit?
Grundsätzlich ja: Ein grob fahrlässig verursachter Schaden am Wohngebäude ist versichert der Versicherer darf die Leistung aber kürzen. Maßstab ist § 81 des Versicherungsvertragsgesetzes (VVG). Bei Vorsatz entfällt die Leistung ganz, bei grober Fahrlässigkeit wird sie „in einem der Schwere des Verschuldens entsprechenden Verhältnis" gekürzt. Nur bei leichter Fahrlässigkeit bleibt die volle Leistung unberührt.
Wichtig ist die Wendung „seit der VVG-Reform": Früher galt das strenge Alles oder Nichts Prinzip schon einfache grobe Fahrlässigkeit konnte die gesamte Leistung kosten. Heute ist eine anteilige Kürzung die Regel. Die folgende Übersicht zeigt, welcher Verschuldensgrad in der Gebäudeversicherung zu welcher Leistung führt.
| Verschulden des Versicherungsnehmers | Leistung der Gebäudeversicherung |
|---|---|
| Leichte (einfache) Fahrlässigkeit | volle Leistung |
| Grobe Fahrlässigkeit (ohne Verzichtsklausel) | Kürzung im Verhältnis zur Schwere des Verschuldens |
| Grobe Fahrlässigkeit (mit Verzicht auf den Einwand) | volle Leistung bis zur vereinbarten Grenze |
| Vorsatz | keine Leistung |
Was bedeutet grobe Fahrlässigkeit am Haus?
Grobe Fahrlässigkeit liegt vor, wenn Sie die Sorgfalt verletzen, die jedem verständigen Eigentümer in dieser Lage einleuchten würde – und zwar in schwerem Maß. Der Begriff stammt aus dem allgemeinen Zivilrecht (§ 276 BGB) und wird für die Versicherung durch § 81 VVG konkretisiert. Entscheidend ist immer der Einzelfall: Dieselbe Unachtsamkeit kann je nach Umständen leicht oder grob fahrlässig sein.
Am Wohngebäude geht es dabei fast nie um exotische Fälle, sondern um Alltagssituationen. Ein Gericht schaut darauf, ob eine Gefahr offensichtlich war, ob Sie einfache Schutzmaßnahmen unterlassen haben und wie schwer das wiegt. Das erklärt, warum ein und derselbe Wasserschaden im Einfamilienhaus einmal voll ersetzt und einmal gekürzt wird.
Zahlt die Versicherung ganz oder teilweise?
Trotz grober Fahrlässigkeit zahlt die Wohngebäudeversicherung in zwei Konstellationen: Entweder greift die anteilige Kürzung, sodass Sie zumindest einen Teil erhalten – oder Ihr Vertrag enthält einen Verzicht auf den Einwand der groben Fahrlässigkeit, dann wird gar nicht gekürzt. Vollständig leer gehen Sie nur bei Vorsatz aus.
Der Verzicht auf den Einwand ist heute ein zentrales Leistungsmerkmal guter Tarife. Der Versicherer erklärt darin, dass er sich bei grob fahrlässig verursachten Schäden nicht auf § 81 VVG beruft. Manche Bedingungen gelten unbegrenzt bis zur Versicherungssumme, andere bis zu einem festen Betrag. Für Sie ist das oft der Unterschied zwischen voller Erstattung und spürbarem Abzug – gerade bei teuren Schäden am Zweifamilienhaus oder Mehrfamilienhaus.
Ein zweiter Punkt wird oft übersehen: Der Versicherer muss die grobe Fahrlässigkeit beweisen, nicht Sie Ihre Unschuld. Kann er den schweren Sorgfaltsverstoß nicht belegen, bleibt es bei der vollen Leistung. Deshalb lohnt es sich, den Hergang eines Schadens sauber zu dokumentieren, bevor Sie mit dem Aufräumen beginnen.
Typische Schadenbeispiele am Haus
Die meisten Streitfälle drehen sich um wenige, immer wiederkehrende Situationen. Sie liegen genau dort, wo die Gebäudeversicherung ohnehin am meisten leistet: Knapp die Hälfte des gesamten Schadenaufwands in der Wohngebäudeversicherung entfällt laut GDV auf Leitungswasser, ein weiteres Viertel 2024 auf Sturm/Hagel und Elementargefahren. Genau in diesen Bereichen fällt auch der Vorwurf der groben Fahrlässigkeit am häufigsten.
| Gefahr | Anteil am Schadenaufwand (Wohngebäude) |
|---|---|
| Leitungswasser | knapp die Hälfte |
| Sturm/Hagel und Elementar | rund ein Viertel (2024) |
| Feuer und Sonstiges | der übrige Anteil |
Leitungswasser und Frost
Der Klassiker: Bei längerer Abwesenheit im Winter wird das Haus nicht ausreichend beheizt oder das Wasser nicht abgestellt, eine Leitung friert ein und platzt. Wer sein Gebäude über Wochen unbeheizt lässt, obwohl Frost absehbar ist, riskiert den Vorwurf der groben Fahrlässigkeit. Ähnlich liegt es, wenn ein erkennbar poröser Zulaufschlauch an der Waschmaschine nicht ausgetauscht wird und später bricht.
Feuer durch offene Flammen
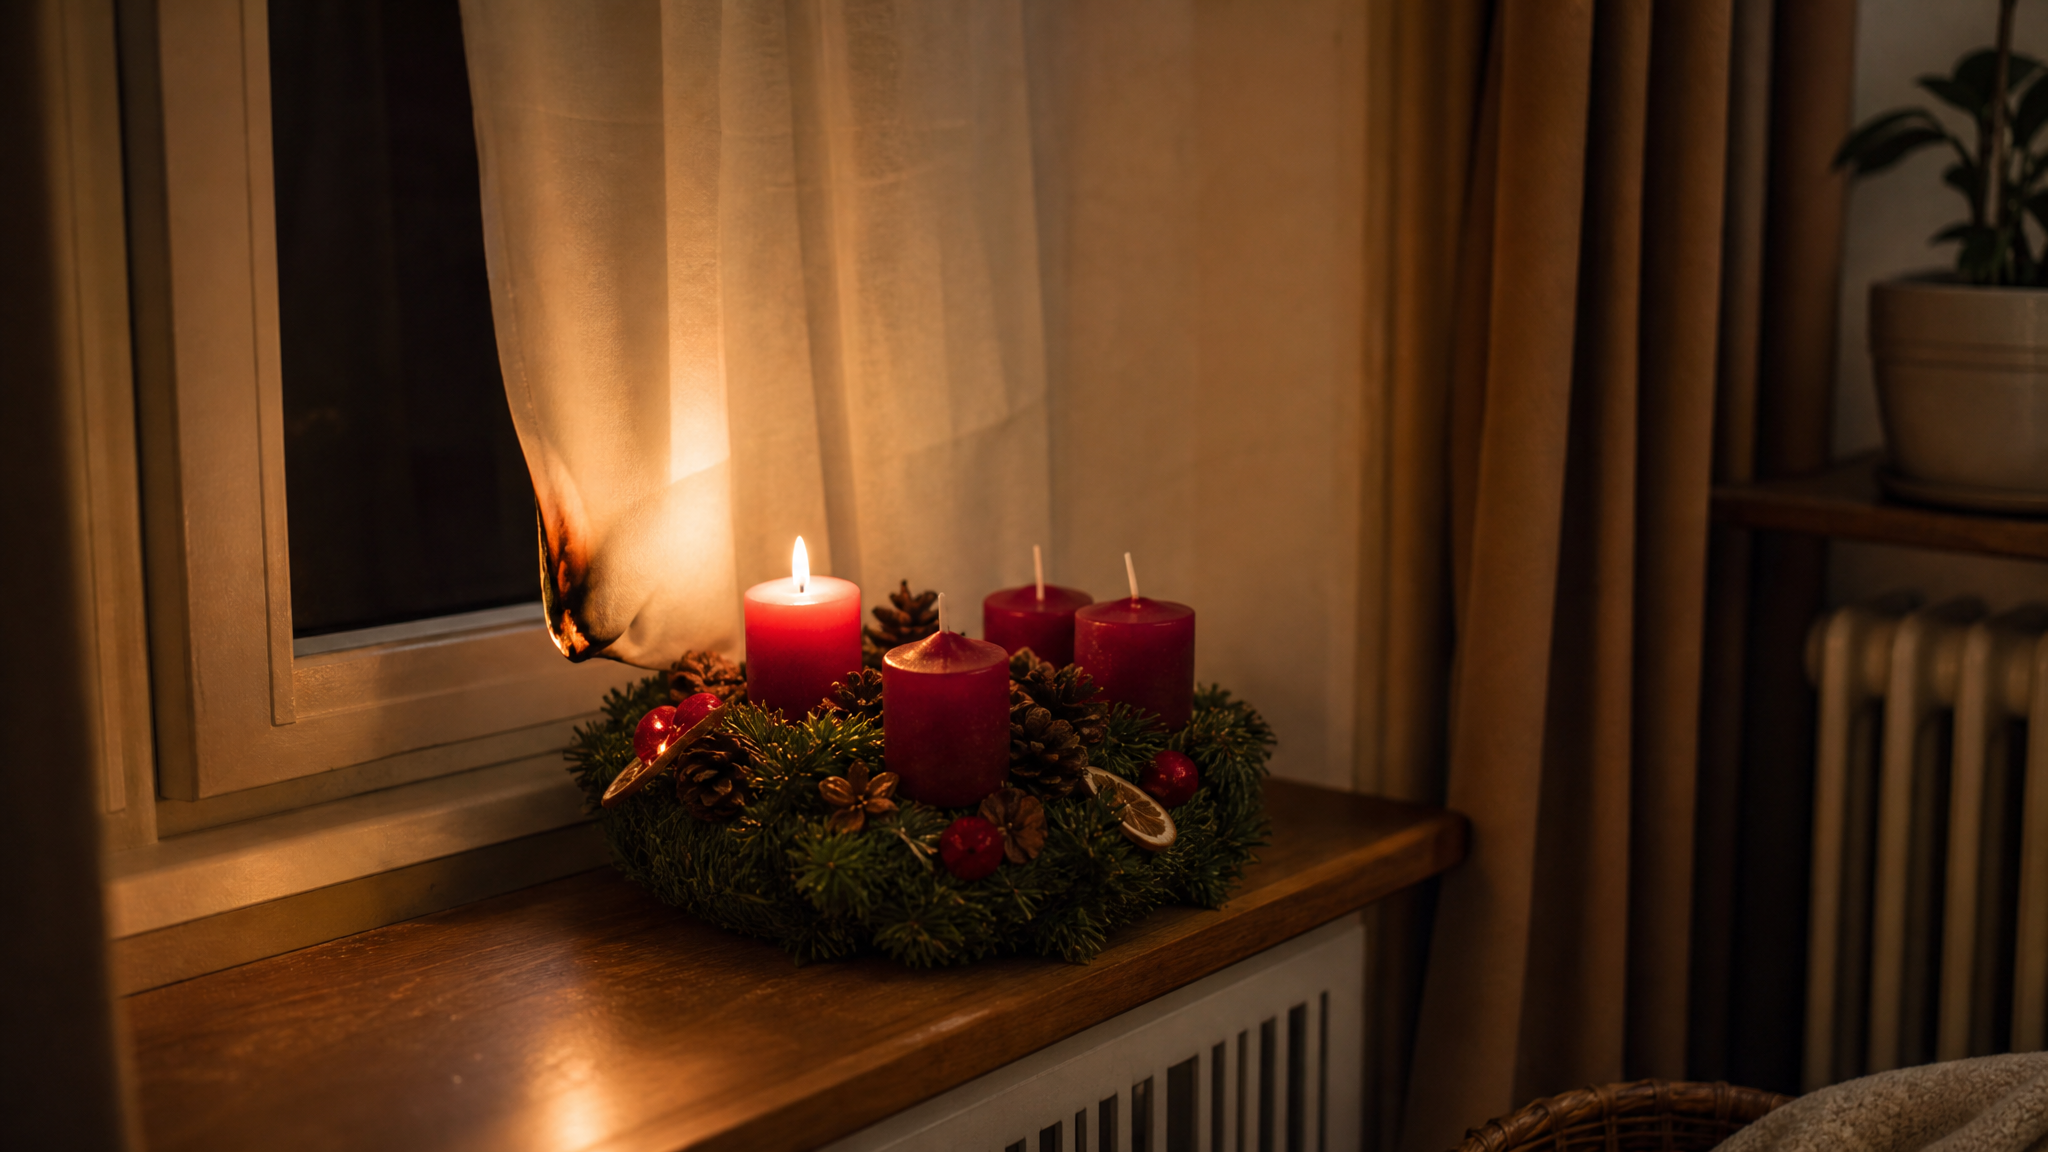
Eine brennende Kerze oder ein Adventskranz, unbeaufsichtigt im Wohnzimmer gelassen; Fett, das auf dem eingeschalteten Herd überhitzt, während niemand in der Küche ist – solche Fälle gelten oft als grob fahrlässig. Wer den Herd unmittelbar vor dem Verlassen des Hauses eingeschaltet lässt, ohne sich zu vergewissern, muss mit einer Kürzung rechnen. Die Feuerdeckung greift zwar grundsätzlich, der Versicherer prüft aber genau das Verhalten.
Sturm bei offenem Fenster
Kündigt der Deutsche Wetterdienst ein Unwetter an und bleiben Fenster oder Dachluken dennoch offen, kann eindringendes Regenwasser als grob fahrlässig herbeigeführter Schaden gewertet werden. Ähnliches gilt für unterlassene Wartung: eine seit Jahren nicht gereinigte Dachrinne oder eine bekannt defekte Rückstausicherung. Wie sich Wasser von außen versicherungsrechtlich einordnet, lesen Sie in den Artikeln zu Starkregen-Schäden am Haus und zum Schutz bei Hochwasser und Überschwemmung.
Mit Verzicht auf den Einwand meist voll ersetzt
- Rohrbruch nach kurzfristig zu niedrig eingestellter Heizung
- Küchenbrand durch einmalige Unachtsamkeit am Herd
- Wasserschaden durch eine übergelaufene Badewanne
- Regen durch ein bei plötzlichem Wetterumschwung offenes Fenster
Ohne Verzichtsklausel drohen Kürzung oder Ablehnung
- Wochenlang unbeheiztes Haus trotz klarer Frostwarnung
- Herd eingeschaltet gelassen und das Haus verlassen
- Bekannt poröser Zulaufschlauch bewusst weiterbenutzt
- Fenster offen gelassen trotz amtlicher Unwetterwarnung
Wer haftet, wenn Mieter den Schaden verursachen?
Zunächst reguliert die Gebäudeversicherung des Eigentümers den Schaden am Haus unabhängig davon, wer ihn verursacht hat. Anschließend kann der Versicherer den Betrag bei einem Dritten zurückfordern, wenn dieser den Schaden grob fahrlässig oder vorsätzlich herbeigeführt hat. Diesen Rückgriff nennt man Regress; er ist in § 86 VVG geregelt.
Für Vermieter und Hausverwaltungen ist das doppelt relevant. Verursacht ein Mieter im Mehrfamilienhaus grob fahrlässig einen Leitungswasserschaden, zahlt zwar die Gebäudeversicherung, kann sich das Geld aber vom Mieter zurückholen. Gegenüber dem eigenen leichten Verschulden des Mieters verzichten viele Versicherer im Wohnraum dagegen auf den Regress. Welche Pflichten die Verwaltung dabei treffen, ordnet der Artikel zu den Pflichten der Hausverwaltung ein.
Vorwurf der groben Fahrlässigkeit vermeiden?
Am wirksamsten schützen Sie sich doppelt: durch einen Vertrag mit Verzicht auf den Einwand der groben Fahrlässigkeit und durch umsichtiges Verhalten im Alltag. Beides zusammen sorgt dafür, dass aus einem Missgeschick kein finanzielles Desaster wird.
- Passende Klausel wählen: beim Abschluss auf „grobe Fahrlässigkeit mitversichert" achten.
- Im Winter heizen: das Haus bei längerer Abwesenheit ausreichend warmhalten.
- Wasser abstellen: bei Frostgefahr den Haupthahn schließen und Leitungen entleeren.
- Flammen im Blick behalten: Kerzen und den eingeschalteten Herd nie unbeaufsichtigt lassen.
- Bei Unwetter schließen: Fenster, Türen und Dachluken bei amtlicher Warnung zumachen.
- Regelmäßig warten: Dachrinnen, Leitungen und Rückstausicherung prüfen lassen.
Und wenn doch etwas passiert: Melden Sie den Schaden zügig, dokumentieren Sie den Hergang mit Fotos und entsorgen Sie nichts vorschnell. Je klarer der Ablauf belegt ist, desto weniger Spielraum bleibt für den Vorwurf, Sie hätten grob fahrlässig gehandelt.
Fachbegriffe im Überblick
- Grobe Fahrlässigkeit
- Besonders schwere Verletzung der erforderlichen Sorgfalt; naheliegende, jedem einleuchtende Vorsichtsmaßnahmen werden unterlassen.
- Leichte Fahrlässigkeit
- Ein Versehen, das im Alltag jedem passieren kann; die Wohngebäudeversicherung leistet hier voll.
- Vorsatz
- Bewusstes Herbeiführen oder Inkaufnehmen des Schadens; hier ist der Versicherer vollständig leistungsfrei.
- Quotelung
- Anteilige Kürzung der Leistung nach der Schwere des Verschuldens gemäß § 81 VVG; ohne feste gesetzliche Tabelle.
- Verzicht auf den Einwand der groben Fahrlässigkeit
- Vertragliche Zusage, bei grob fahrlässigen Schäden nicht zu kürzen; oft bis zur Versicherungssumme, teils gedeckelt.
- Regress
- Rückgriff des Versicherers auf einen Dritten, der den Schaden grob fahrlässig oder vorsätzlich verursacht hat (§ 86 VVG).
Fazit nach meinen 30 Jahren Branchenerfahrung
Grobe Fahrlässigkeit ist das Thema, bei dem ich in dreißig Jahren die meisten enttäuschten Gesichter gesehen habe fast immer, weil im Vertrag der eine entscheidende Satz fehlte. Die gesetzliche Quotelung ist ein Fortschritt gegenüber dem alten Alles-oder-Nichts, aber sie ist kein Ersatz für eine saubere Klausel. Ich rate jedem Eigentümer, der mich fragt, den Verzicht auf den Einwand der groben Fahrlässigkeit ganz oben auf die Prüfliste zu setzen, am besten unbegrenzt bis zur Versicherungssumme. Der Aufpreis dafür ist überschaubar, der Unterschied im Schadenfall dagegen gewaltig.
Was mir darüber hinaus wichtig ist: Kein guter Schutz macht Sorglosigkeit bezahlbar. Die beste Klausel ersetzt nicht den abgestellten Haupthahn oder die gelöschte Kerze. Wenn ich eine Police durchgehe, schaue ich deshalb immer auf beides die Bedingungen und die kleinen Gewohnheiten im Haus. Genau dieses Zusammenspiel entscheidet, ob ein Missgeschick am Ende ein Ärgernis bleibt oder zur Existenzfrage wird.
Häufige Fragen
Zahlt die Gebäudeversicherung bei grober Fahrlässigkeit?
Was zählt als grobe Fahrlässigkeit am Haus?
Was bedeutet der Verzicht auf den Einwand der groben Fahrlässigkeit?
Wird die Leistung bei grober Fahrlässigkeit immer komplett gestrichen?
Wer haftet, wenn ein Mieter grob fahrlässig einen Wasserschaden verursacht?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.