Starkregen-Schäden am Haus: Welche Versicherung greift?
Nils Franke 9 Min. Lesezeit

Starkregen gehört zu den am häufigsten unterschätzten Risiken am Wohngebäude. Fällt in kurzer Zeit sehr viel Regen, kann das Wasser nicht schnell genug abfließen, staut sich oberirdisch und dringt in Keller, Garagen und Souterrains ein. Ob ein solcher Schaden ersetzt wird, hängt allein davon ab, welche Deckung Ihr Vertrag enthält.
Die entscheidende Tatsache vorweg: Die normale Wohngebäudeversicherung deckt Starkregen nicht ab – erst die Elementarschadenversicherung schließt diese Lücke. Dieser Beitrag erklärt, welche Versicherung bei Starkregen-Schäden am Haus greift, wann sie zahlt, wann nicht und wie Sie Keller und Dach wirksam schützen.
Die Elementarschadenversicherung ist eine eigene Erweiterung, kein Automatismus – die Grundlagen dazu stehen im Beitrag was die Elementarversicherung abdeckt und wann sie sinnvoll ist. Beim Flusshochwasser greift dieselbe Deckung; die Unterschiede lesen Sie im Beitrag zur Hochwasserversicherung. Hier geht es um das Wasser, das direkt vom Himmel kommt.
Welche Versicherung greift bei Starkregen?
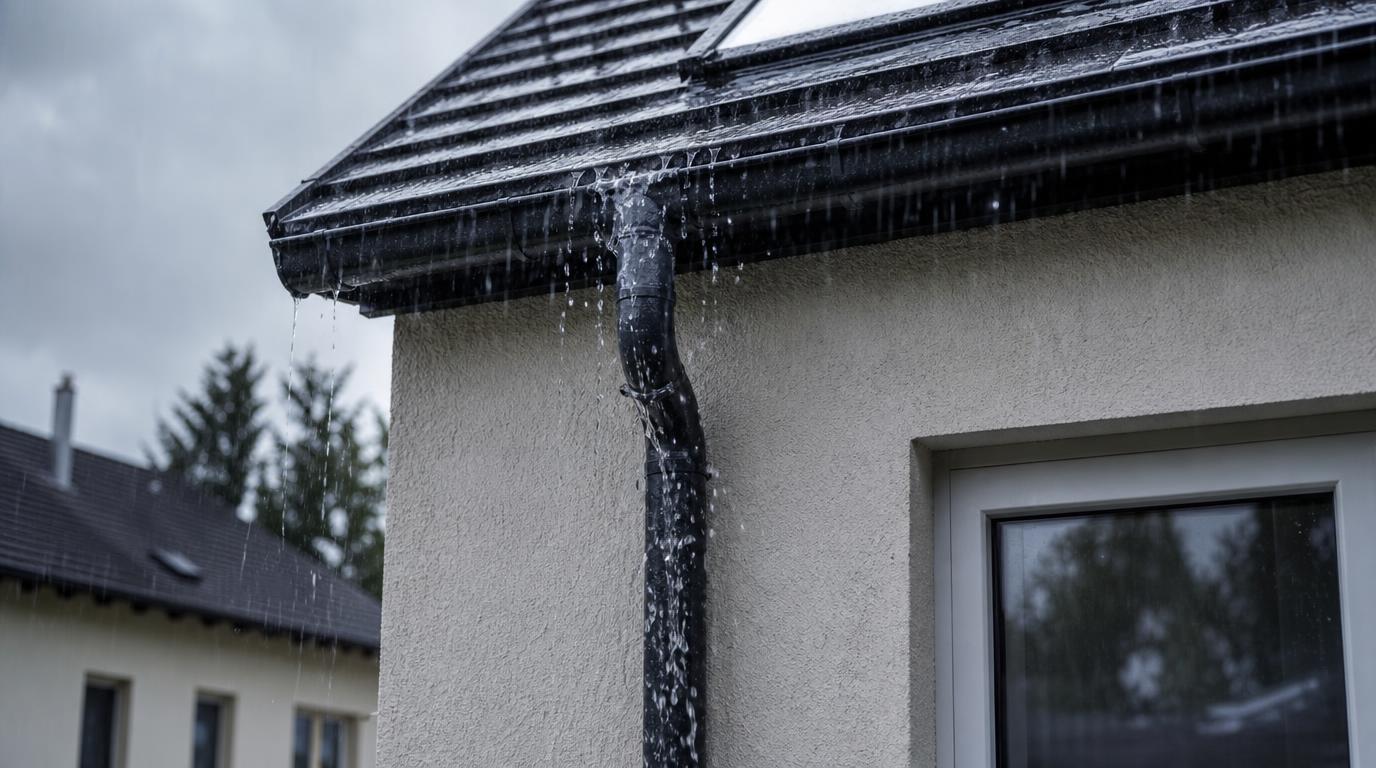
Bei Starkregen greift die Wohngebäudeversicherung nur, wenn sie um die Elementarschadenversicherung erweitert ist. Die drei Grundgefahren Feuer, Sturm/Hagel und Leitungswasser reichen nicht: Läuft Regenwasser oberirdisch über Ihr Grundstück ins Haus, ist das eine Überschwemmung – und die ist ausschließlich über den Elementarschutz gedeckt.
Eine wichtige Ausnahme betrifft das Dach: Deckt ein Sturm ab Windstärke 8 Ziegel ab und dringt anschließend Regen ein, ist das ein Sturmschaden – ihn zahlt bereits die normale Wohngebäudeversicherung. Läuft dagegen Wasser durch ein altersschwaches, undichtes Dach ohne Sturmeinwirkung ein, zahlt in der Regel niemand. Die Abgrenzung entscheidet also, welche Gefahr überhaupt greift.
Beispiel: Ein Gewitter mit Orkanböen löst mehrere Dachziegel, der folgende Wolkenbruch durchnässt die oberste Geschossdecke. Hier reguliert die Wohngebäudeversicherung über die Gefahr Sturm – ganz ohne Elementarschutz. Fehlt die Sturmeinwirkung, bleibt nur der Elementarschutz, sofern das Wasser von außen über das Grundstück kam.
Was ist Starkregen – und ab wann spricht man davon?
Von Starkregen spricht der Deutsche Wetterdienst (DWD), wenn in sehr kurzer Zeit große Regenmengen fallen. Eine amtliche Warnung gibt es ab rund 15 bis 25 Litern pro Quadratmeter in einer Stunde; bei über 40 Litern in der Stunde warnt der DWD vor einem extremen Unwetter.
| DWD-Warnstufe (Starkregen) | Regenmenge in 1 Stunde |
|---|---|
| Markante Wetterwarnung (Stufe 2) | 15–25 l/m² |
| Unwetterwarnung (Stufe 3) | 25–40 l/m² |
| Extremes Unwetter (Stufe 4) | über 40 l/m² |
Für Ihre Police ist also nicht die Wettermenge entscheidend, sondern deren Folge: Erst wenn sich das Wasser sichtbar auf Grund und Boden Ihres Grundstücks staut und ins Gebäude läuft, liegt eine versicherte Überschwemmung im Sinne der Versicherungsbedingungen (GDV-Musterbedingungen VGB) vor. Ein feuchter Estrich allein genügt dafür nicht.
Welche Schäden sind versichert – und welche nicht?
Versichert ist mit Elementarschutz die Überflutung Ihres Grundstücks durch Regenwasser, das sich oberirdisch staut und ins Gebäude drückt. Nicht versichert sind dagegen Grundwasser, das von unten aufsteigt, und Rückstau ohne funktionsfähige Sicherung.
Mit Elementarschutz in der Regel versichert
- Überflutung des Grundstücks durch gestautes Regenwasser
- Wasser, das oberirdisch von außen ins Gebäude läuft
- Rückstau aus dem Kanal – mit funktionsfähiger Sicherung
- Regen durch ein sturmgeschädigtes Dach (über die Gefahr Sturm)
Typischerweise nicht versichert
- Grundwasser, das ohne Überschwemmung von unten aufsteigt
- Rückstau ohne funktionsfähige Rückstausicherung
- Eindringen durch ein altersschwaches, undichtes Dach
- Reine Feuchtigkeit oder Kondens ohne Wassereintritt von außen
Das Prinzip dahinter ist einfach: Versichert ist Oberflächenwasser, das von oben oder von der Seite kommt – nicht das Wasser von unten. Wie Rückstau und Grundwasser genau abgegrenzt werden, lesen Sie im Beitrag zu Rückstau & Grundwasser. Schäden durch ein sturmgedecktes Dach ordnet der Beitrag zu Sturm & Hagel ein, klassische Rohrbrüche der Beitrag zum Leitungswasserschaden.
Wer zahlt, wenn nach Starkregen Wasser im Keller steht?
Das hängt davon ab, wie das Wasser hineingelangt ist. Lief es oberirdisch über das Grundstück in den Keller, zahlt die Elementarschadenversicherung. Kam es per Rückstau aus dem Kanal, zahlt sie nur mit Rückstausicherung. Stieg Grundwasser von unten, zahlt in der Regel niemand.
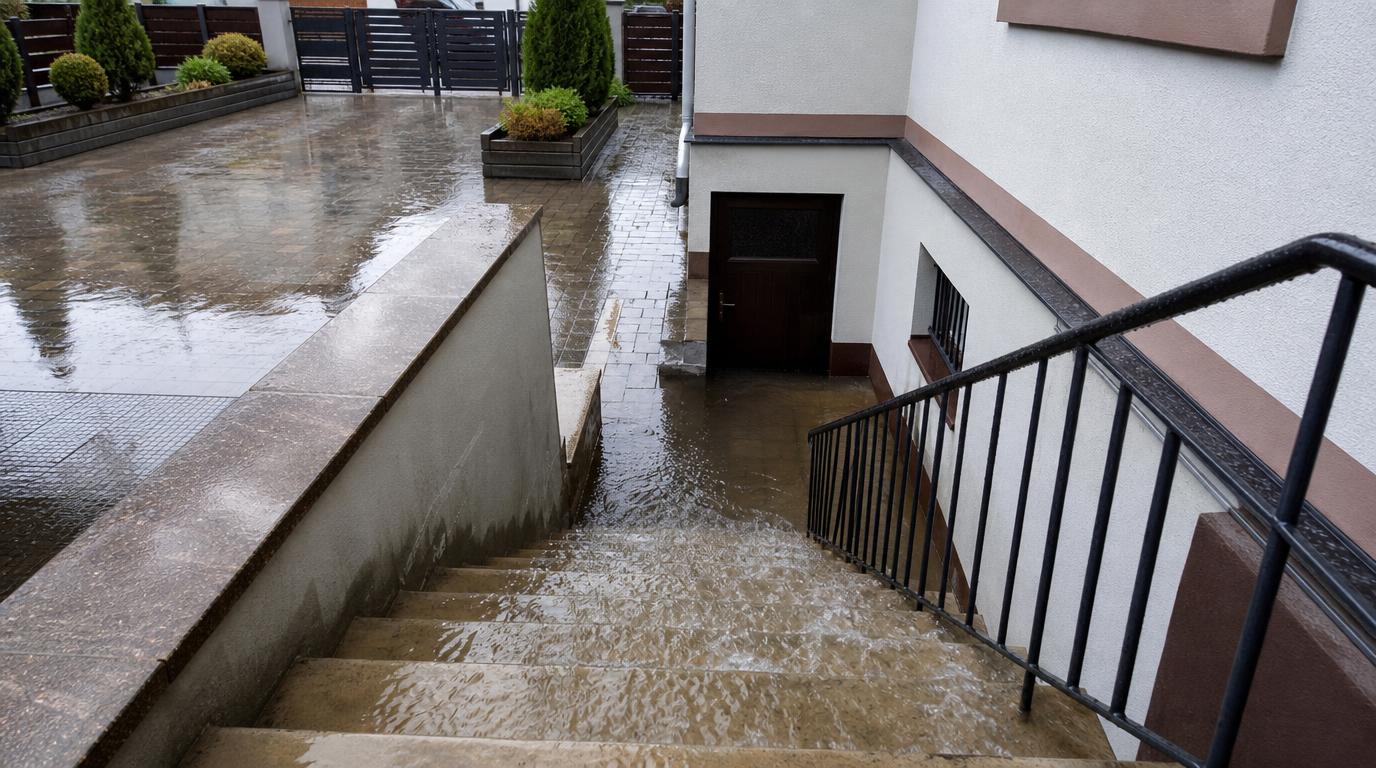
Beispiel: Nach einem Wolkenbruch steht das Regenwasser knöcheltief auf dem Hof, läuft die Kellertreppe hinab und flutet den Hobbyraum. Mit Elementarschutz ist dieser Schaden gedeckt – ohne ihn tragen Sie ihn vollständig selbst. Drückt das Wasser dagegen durch die Kanalisation zurück, entscheidet allein die Rückstausicherung über die Zahlung.
Deshalb ist die Dokumentation im Schadenfall so wichtig: Halten Sie mit Fotos fest, dass Wasser von außen über Grund und Boden kam, bevor Sie mit dem Auspumpen beginnen. Diese Frage – Oberflächenwasser oder von unten – entscheidet später über die gesamte Regulierung.
Wann zahlt die Versicherung bei Starkregen nicht?
Auch mit Elementarschutz kann der Versicherer kürzen oder ablehnen. Wenn nach Starkregen nicht gezahlt wird, liegt das fast immer an einem der folgenden Punkte – und der häufigste ist banal: Es war schlicht keine Elementarschadenversicherung vereinbart.
- Keine Elementarschadenversicherung vereinbart – der häufigste Grund
- Grobe Fahrlässigkeit trotz amtlicher Unwetterwarnung
- Rückstau ohne funktionsfähige Rückstausicherung
- Nur Grundwasser von unten, keine sichtbare Überschwemmung
- Verschwiegene Vorschäden oder falsche Angaben zur Lage
- Vereinbarte Wartezeit direkt nach Vertragsabschluss
Besonders die grobe Fahrlässigkeit wird unterschätzt. Führt der Versicherungsnehmer den Schaden grob fahrlässig herbei, darf der Versicherer die Leistung entsprechend der Schwere des Verschuldens kürzen; bei Vorsatz entfällt sie ganz. Nach einer Unwetterwarnung erwarten Versicherer, dass Sie zumutbare Vorkehrungen treffen.
Beispiel: Trotz amtlicher Unwetterwarnung bleiben Kellerfenster und Lichtschächte offen, das Wasser läuft ungehindert hinein. Der Versicherer sieht grobe Fahrlässigkeit und kürzt die Leistung spürbar – der Schaden wäre mit geschlossenen Fenstern absehbar geringer ausgefallen.
Wie hoch ist das Risiko – und was kosten die Schäden?
Starkregen kann praktisch jede Adresse treffen – anders als Flusshochwasser ist er nicht an die Nähe eines Gewässers gebunden. Ein Wolkenbruch geht dort nieder, wo die Gewitterzelle steht, und trifft damit auch Lagen, die in keiner Hochwasser-Gefahrenzone liegen.
Wie Versicherer das reine Flussrisiko einer Adresse einstufen, erklärt der Beitrag zu den ZÜRS-Risikozonen – für Starkregen aber gilt: Ein niedriges Risiko-Level ist keine Entwarnung. Wie teuer die Folgen sind, zeigen die Zahlen der Branche.
| Kennzahl 2025 | Versicherte Schäden |
|---|---|
| Naturgefahren gesamt | 2,6 Mrd. € |
| Sturm, Hagel & Blitz (Sach) | 1,4 Mrd. € |
| Überschwemmung & Starkregen (Sach) | 500 Mio. € |
| Kraftfahrt (Sturm & Überschwemmung) | 700 Mio. € |
| Veränderung gegenüber 2024 | rund 3 Mrd. € weniger |
Zwei Dinge sollten Sie mitnehmen: 2025 war mit 2,6 Milliarden Euro ein vergleichsweise mildes Naturgefahrenjahr – rund drei Milliarden weniger als 2024. Im langjährigen Mittel verursachen allein Elementarschäden nach GDV-Angaben aber rund zwei Milliarden Euro pro Jahr. Und bundesweit ist nur etwa jedes zweite Wohngebäude – rund 57 Prozent – überhaupt gegen erweiterte Naturgefahren wie Starkregen versichert. Genau diese Lücke ist das eigentliche Risiko.
Wie schützen Sie Ihr Haus vor Starkregen?
Wirksamer Schutz beginnt an drei Stellen: einer funktionsfähigen Rückstausicherung, frei ablaufendem Regenwasser rund ums Haus und einer sauber gewarteten Dachentwässerung. Vieles davon ist überschaubar in Aufwand und Kosten – und es entscheidet oft darüber, ob ein Starkregen glimpflich ausgeht.
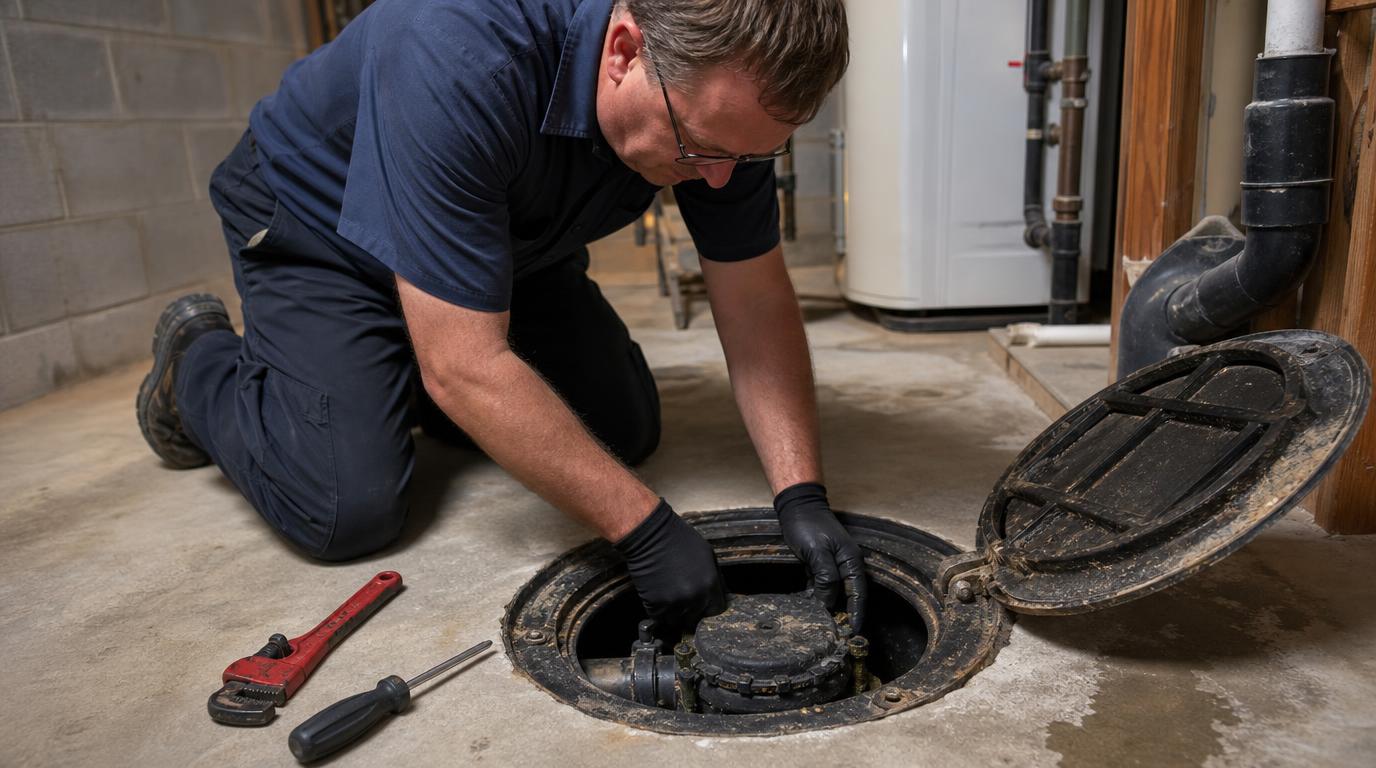
- Rückstausicherung einbauen und regelmäßig warten lassen
- Kellerfenster und Lichtschächte mit Aufkantungen erhöhen
- Dachrinnen und Fallrohre frei halten, Abläufe kontrollieren
- Gelände vom Haus wegneigen, Mulden für Wasser einplanen
- Technik und Wertsachen nicht ungeschützt am Kellerboden lagern
Was tun, wenn es doch passiert ist?
Melden Sie den Schaden sofort, schalten Sie den Strom im betroffenen Bereich ab und dokumentieren Sie alles mit Fotos, bevor Sie mit dem Auspumpen und Aufräumen beginnen. Halten Sie fest, woher das Wasser kam, und entsorgen Sie nichts vorschnell – beschädigte Gegenstände bewahren Sie dokumentiert auf, bis der Versicherer sie freigibt.
Fachbegriffe im Überblick
- Oberflächenwasser
- Wasser, das sichtbar auf dem Grund und Boden steht – im Gegensatz zu Grundwasser, das von unten eindringt.
- Überschwemmung
- Überflutung des versicherten Grundstücks mit erheblichen Mengen Oberflächenwasser – die versicherte Ursache hinter Starkregen.
- Elementarschadenversicherung
- Erweiterung der Wohngebäudeversicherung für Naturgefahren wie Starkregen, Überschwemmung, Rückstau und Erdrutsch.
- Rückstausicherung
- Mechanische Sicherung in der Abwasserleitung; meist Voraussetzung dafür, dass Rückstauschäden reguliert werden.
- Starkregen (DWD)
- Sehr große Regenmenge in kurzer Zeit; amtliche Warnung ab rund 15 bis 25 Litern pro Quadratmeter in einer Stunde.
- Selbstbehalt
- Vereinbarter Eigenanteil je Schadenfall, der bei Elementarschäden häufig gesondert geregelt ist.
Fazit nach meinen 30 Jahren Branchenerfahrung
Starkregen ist für mich das ehrlichste Risiko in der Gebäudeversicherung – weil er sich an keine Regel hält. Er braucht keinen Fluss, keinen Deich und keine Vorwarnzeit von Tagen; er trifft das Haus im Neubaugebiet so unvermittelt wie das am Hang. In dreißig Jahren habe ich zu viele Eigentümer im leergeräumten Keller stehen sehen, die überzeugt waren, alles richtig gemacht zu haben – bis auf diesen einen Satz im Kleingedruckten. Die verbreitete Beruhigung „bei mir stand doch noch nie Wasser" ist kein Schutz, sondern nur Glück, das irgendwann endet.
Meine Haltung ist deshalb klar: Die Frage ist nicht, ob Sie den Elementarschutz brauchen, sondern ob Ihre Bedingungen im Ernstfall wirklich tragen – bis hin zur Rückstausicherung, an der in der Praxis die meisten Regulierungen scheitern. Wer hier ein paar Euro Jahresbeitrag spart, setzt im Zweifel den Wert eines ganzen Geschosses aufs Spiel. Deshalb ist mir dieser Beitrag ein persönliches Anliegen und keine Pflichtübung: Wenn Sie mögen, gehen wir Ihre Police vor der nächsten Unwettersaison einmal in Ruhe gemeinsam durch – lieber heute zusammen auf die Bedingungen schauen, als sie nach dem nächsten Wolkenbruch zum ersten Mal wirklich zu lesen.
Häufige Fragen
Welche Versicherung zahlt bei Starkregen?
Ist Starkregen ein Elementarschaden?
Ab wann spricht man von Starkregen?
Wer zahlt bei Wasser im Keller nach Starkregen?
Zahlt die Versicherung bei Rückstau nach Starkregen?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.