Feuerrohbauversicherung: Schutz in der Rohbauphase
Nils Franke 8 Min. Lesezeit

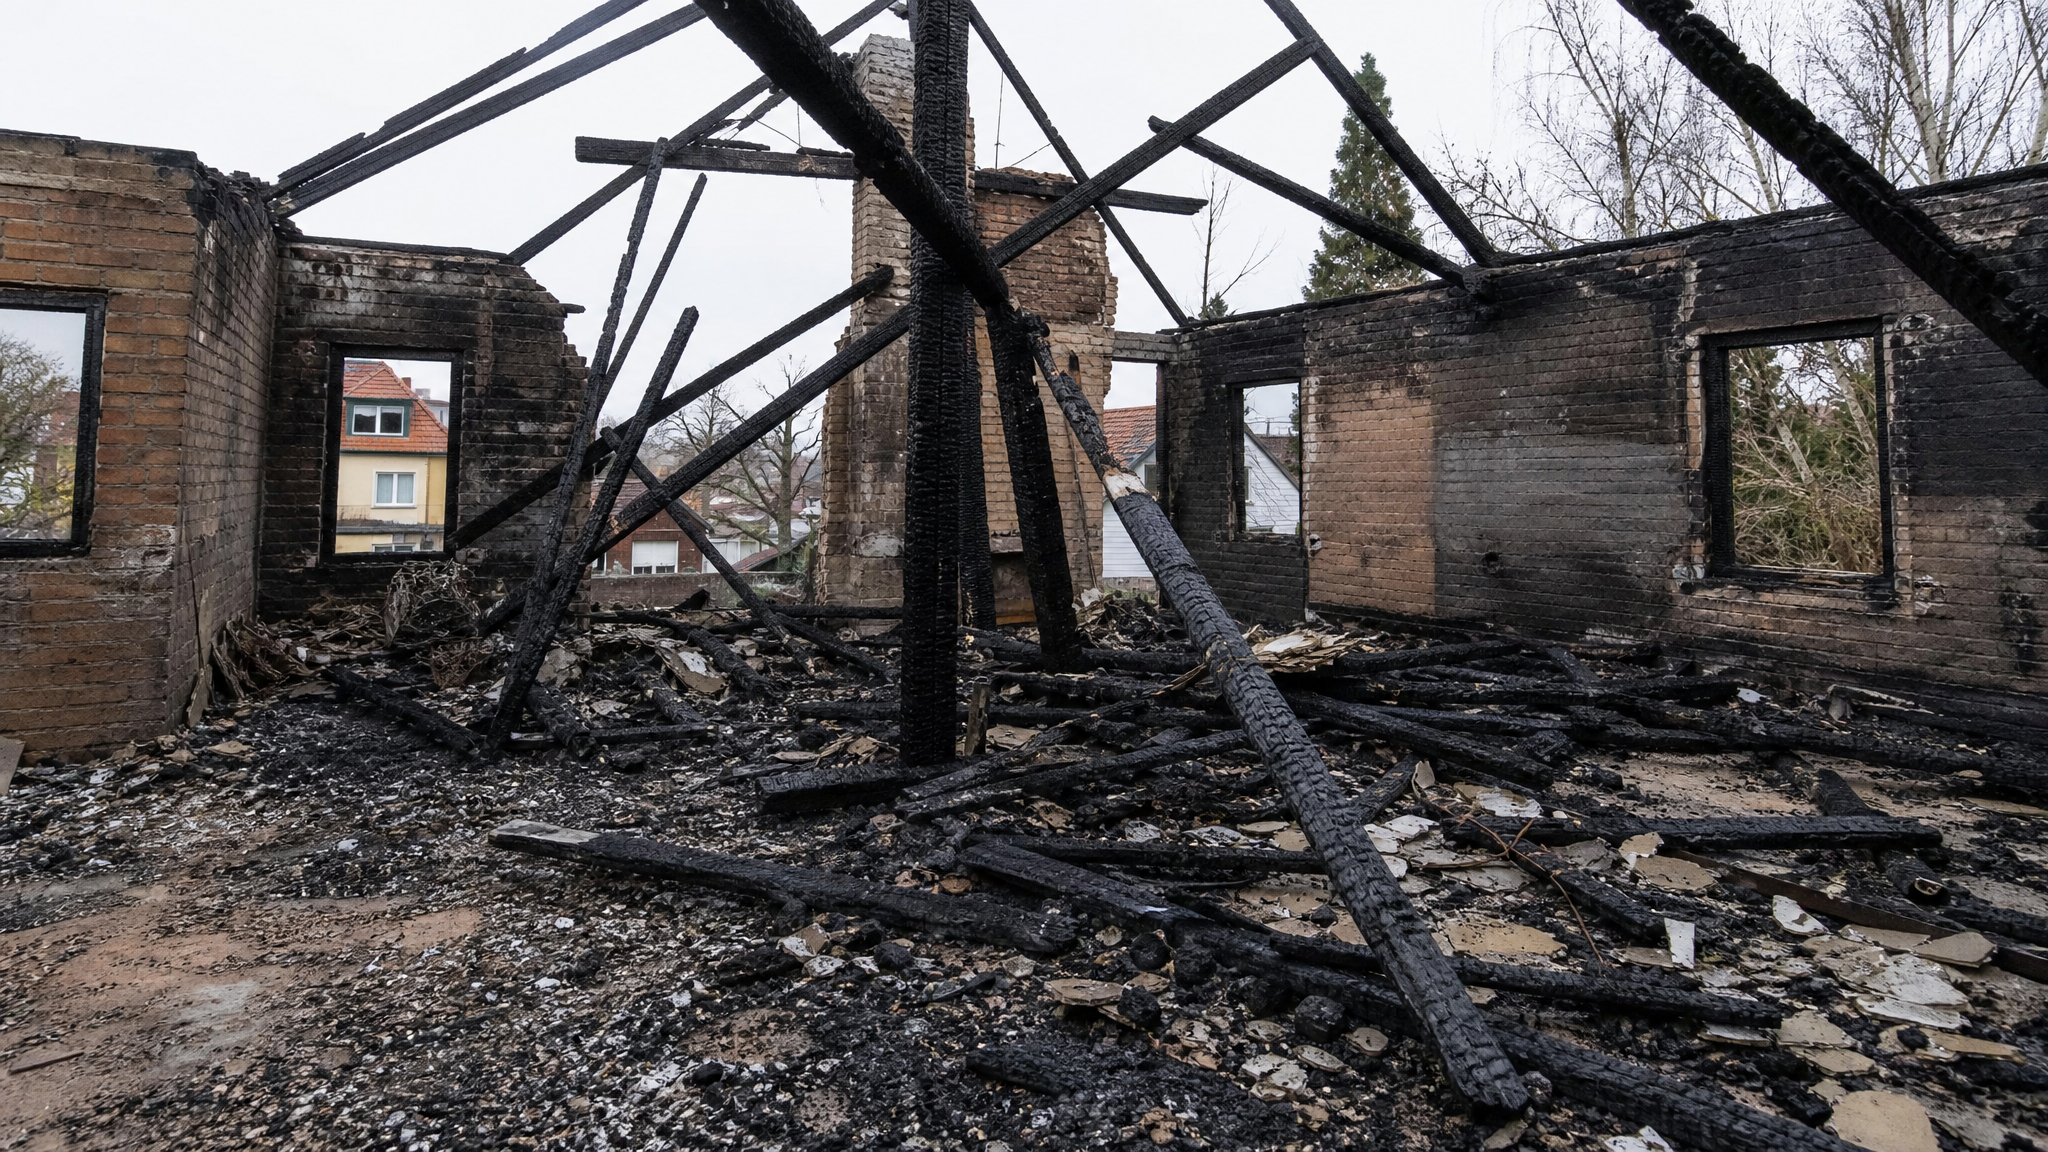
Ein Rohbau ist über Wochen eine Ansammlung von Bauholz, Dämmstoff und Verpackungsmaterial. Rauchmelder fehlen, eine Löschanlage ebenso, oft auch ein fester Zugang für die Feuerwehr. Brennt es in dieser Phase, ist der Schaden fast immer ein Totalschaden. Und die Wohngebäudeversicherung greift erst ab der Bezugsfertigkeit des Gebäudes.
Die Feuerrohbauversicherung schließt genau diese Lücke, und bei vielen Anbietern kostet der Schutz zunächst keinen Beitrag. Dieser Artikel zeigt, welche Gefahren die Deckung trägt und wie die Beitragsfreiheit funktioniert. Dieser erklärt außerdem, wie lange der Schutz läuft und warum die Höchstdauer mancher Tarife kürzer ist als eine durchschnittliche Bauzeit.
Alle anderen unvorhergesehenen Sachschäden am Bauwerk, etwa Sturm am Gerüst, Vandalismus oder Ungeschicklichkeit, gehören nicht hierher, sondern in einen eigenen Vertrag. Was der abdeckt und wo seine Grenzen liegen, steht im Artikel zur Bauleistungsversicherung.
Was deckt die Feuerrohbauversicherung ab?
Der Kern sind die klassischen Feuergefahren. Die LVM nennt für ihren Rohbauschutz Brand, Blitzschlag und Explosion. Dazu kommen der Anprall oder Absturz eines Luftfahrzeugs, Überspannungsschäden durch Blitz samt Folgeschäden sowie Schäden durch Rauch und Ruß. Auch Aufräumungs-, Abbruch-, Bewegungs- und Schutzkosten sind aufgeführt. Die WGV führt zusätzlich Nutzwärmeschäden, Verpuffung, Implosion und Überschalldruckwellen auf und bezieht die zur Errichtung des Gebäudes notwendigen Baustoffe ein.
Der Unterschied im Umfang ist kein Detail. Ob ein umgestürzter Kran, ein abgedecktes Notdach oder gestohlenes Bauholz gedeckt ist, entscheiden die Bedingungen des konkreten Tarifs. Der Name „Rohbauversicherung“ ist nicht geschützt. Jeder Anbieter fasst ihn anders.
Ein leeres Feld heißt nur, dass der Anbieter diese Gefahr auf seiner Produktseite nicht nennt. Über den tatsächlichen Umfang entscheiden allein die Versicherungsbedingungen des Tarifs.
Ist die Rohbauversicherung wirklich kostenlos?
Für die Bauphase ja, aber nur im Paket. Die LVM gewährt den Rohbauschutz gegen Feuerschäden kostenlos, sofern die Wohngebäudeversicherung bereits ab Baubeginn läuft. Die WGV gewährt ihn beitragsfrei bis zur bezugsfertigen Herstellung. Bei CosmosDirekt ist der Rohbauschutz ebenfalls kostenlos in der Wohngebäudeversicherung enthalten.
| Anbieter | Schutz läuft bis | Höchstdauer | Beitrag |
|---|---|---|---|
| LVM | Bezugsfertigkeit | keine Monatsgrenze genannt | beitragsfrei |
| WGV | bezugsfertige Herstellung | 36 Monate | beitragsfrei |
| CosmosDirekt Comfort | Meldung des Einzugs | 24 Monate | kostenlos enthalten |
| CosmosDirekt Basis | Meldung des Einzugs | 12 Monate | kostenlos enthalten |
Die Kopplung an die Wohngebäudeversicherung hat eine praktische Folge. Der Vertrag für das fertige Haus gehört bereits vor Baubeginn abgeschlossen. Wer damit bis zur Fertigstellung wartet, bekommt die beitragsfreie Rohbaudeckung nicht. Der Schutz beginnt erst mit dem Vertrag. CosmosDirekt beziffert den separaten Abschluss ohne Wohngebäudeversicherung mit rund 100 Euro Einmalbeitrag bei 150.000 Euro Bausumme.
Wie lange gilt der Schutz?
Die Frist beginnt mit dem Abschluss der Wohngebäudeversicherung zum Baubeginn und endet mit der Fertigstellung, spätestens aber nach der vereinbarten Höchstdauer. Wichtig ist dabei ein Punkt. Nicht alle Gefahren greifen von Anfang an.
Der Feuerschutz gilt ab dem Beginn der Wohngebäudeversicherung. Leitungswasser, Sturm und Hagel treten nach den Vertragsunterlagen der WGV dagegen erst in Kraft, wenn das Gebäude bezugsfertig ist. Genau in den Monaten davor ist der Rohbau am verletzlichsten.
Wann reicht die Deckung nicht mehr?
Wenn die Bauzeit länger dauert als die Höchstdauer des Tarifs. Und die Spanne im Markt ist groß. Die Werte reichen von zwölf Monaten bis zu Angeboten ohne jede Monatsgrenze. Die durchschnittliche Bauzeit lag nach Angaben des Statistischen Bundesamtes 2024 bei 26 Monaten.
Neben der Bauzeit zählt eine zweite Größe, die Höchstdauer des Tarifs. Erst nebeneinander zeigen beide Werte, wie knapp die beitragsfreie Zeit bemessen ist.
| Kennzahl | Dauer |
|---|---|
| Durchschnittliche Bauzeit 2020 | 20 Monate |
| Durchschnittliche Bauzeit 2024 | 26 Monate |
| Höchstdauer LVM | keine Monatsgrenze genannt |
| Höchstdauer WGV | 36 Monate |
| Höchstdauer CosmosDirekt Comfort | 24 Monate |
| Höchstdauer CosmosDirekt Basis | 12 Monate |
Hier liegt die eigentliche Nachricht des Artikels. Bei einer 24 Monats-Grenze läuft der Rohbauschutz im Schnitt zwei Monate vor der Fertigstellung aus, bei zwölf Monaten deutlich früher. Diese Lücke fällt in die kritischste Phase. Innenausbau, Elektroinstallation und Trockenbau laufen parallel, die Brandlast im Gebäude ist am höchsten.
Was deshalb zu klären ist:
- Ab wann genau die Höchstdauer zu laufen beginnt
- Ob sich die Frist auf Antrag verlängern lässt
- Was eine Verlängerung an Beitrag kostet
- Welcher Puffer für einen Bauverzug einzuplanen ist
Was passiert nach Ablauf der Frist?
Genau das steht in den Bedingungen oft nicht. Die WGV nennt eine Höchstdauer von 36 Monaten. Die weiteren Gefahren treten dort erst mit der Bezugsfertigkeit in Kraft. Was gilt, wenn die Frist abläuft und das Haus noch nicht fertig ist, bleibt offen.
Deshalb gehört diese Frage vor Baubeginn geklärt und nicht in den 25. Monat. Ein Versicherer kann die beitragsfreie Zeit verlängern, den Schutz beitragspflichtig fortführen oder ihn auslaufen lassen. Alle drei Wege sind denkbar, und keiner ergibt sich von selbst aus den Bedingungen.
Ein zweiter Punkt gehört in dieselbe Klärung. Der Anschlussschutz greift nur für die Gefahren, die tatsächlich beantragt wurden. Fehlt der Elementarschutz in der Wohngebäudeversicherung, fehlt er auch nach der Bezugsfertigkeit. Die Rohbauphase ist der letzte bequeme Zeitpunkt, das zu entscheiden.
Beispiel: Der Innenausbau verzögert sich um vier Monate, die beitragsfreie Zeit läuft im 24. Monat aus. Fällt in dieser Lücke ein Kabelbrand an, gibt es für den Rohbau keine Feuerdeckung mehr. Die Wohngebäudeversicherung greift erst mit der Bezugsfertigkeit.
Verlangt die Bank den Nachweis?
Eine gesetzliche Pflicht gibt es nicht. In der Praxis fragt die finanzierende Bank aber danach. Die LVM schreibt in ihren Informationen für Bauherren, dass die Hypothekengeber für die Bauzeit eine Feuer-Rohbauversicherung verlangen und danach eine Feuerversicherung.
Der Grund liegt auf der Hand. Die Bank finanziert ein Objekt, das noch nicht existiert. Brennt der Rohbau ab, bleibt die Darlehensschuld bestehen, während der Gegenwert verschwunden ist. Der Nachweis der Rohbaudeckung gehört deshalb zu den üblichen Auszahlungsvoraussetzungen. Er gehört früh eingeplant, nicht erst kurz vor dem ersten Abruf.
Worauf kommt es beim Vergleich an?
Der Beitrag spielt hier kaum eine Rolle. In der Bauphase ist der Schutz bei den meisten Anbietern beitragsfrei. Entscheidend sind vier andere Punkte: der Gefahrenumfang, der Startzeitpunkt je Gefahr, die Höchstdauer und die Frage, was nach Ablauf passiert.
Die folgenden vier Punkte gehören am besten schriftlich geklärt, bevor der Bau beginnt:
- Gefahrenumfang: Welche Gefahren sind ab welchem Zeitpunkt gedeckt?
- Fristbeginn: Läuft die Höchstdauer ab Vertrags- oder ab Baubeginn?
- Baustoffe: Sind gelagerte Baustoffe für das Gebäude mitversichert?
- Verlängerung: Wie wird bei Bauverzug verlängert und was kostet das?
Für die spätere Wohngebäudeversicherung lohnt zusätzlich der Blick auf die Versicherungssumme. Wie sich die Versicherungssumme ermitteln lässt, erklärt der Artikel zum Wert 1914. Ob der Elementarschutz gleich mitgenommen wird, entscheidet sich am besten vor dem Einzug. Die Grundlagen stehen im Artikel zur Elementarversicherung und die Größenordnung im Artikel zu den Elementar-Kosten pro Jahr.
Fachbegriffe im Überblick
- Rohbau
- Gebäude im Bauzustand vor der Bezugsfertigkeit, oft ohne Dacheindeckung, Fenster und Türen.
- Rohbauschutz
- Beitragsfreie Feuerdeckung am nicht bezugsfertigen Gebäude, gekoppelt an die Wohngebäudeversicherung.
- Beitragsfreiheit
- Zeitraum, in dem für die Rohbaudeckung kein gesonderter Beitrag anfällt, meist an einen Vertrag gekoppelt.
- Bezugsfertigkeit
- Zustand, in dem das Wohnen zumutbar möglich ist; üblicher Endpunkt der Rohbaudeckung.
- Sicherungsschein
- Bestätigung für die finanzierende Bank, dass ein Versicherungsschutz besteht und ihr Rechte zustehen.
Fazit nach meinen 30 Jahren Branchenerfahrung
Die Feuerrohbauversicherung ist eine der wenigen Deckungen, die man geschenkt bekommt. Und genau deshalb wird sie so oft vergessen. Beitragsfrei gilt nur unter Bedingungen. Der Schutz hängt an einem Vertrag, an einem Zeitpunkt und an einer Frist. Und die wird nur auf Nachfrage verlängert.
Bemerkenswert ist, wie weit die Fristen auseinanderliegen: zwölf Monate hier, keine Monatsgrenze dort. Wo ein Tarif die beitragsfreie Zeit auf zwölf oder 24 Monate begrenzt, ist die Frist heute knapper als die durchschnittliche Bauzeit. Eine Deckung, die den Normalfall verfehlt, wird zur Wette auf den planmäßigen Bauablauf.
Häufige Fragen
Was beinhaltet eine Feuerrohbauversicherung?
Ist die Feuerrohbauversicherung kostenlos?
Wie lange gilt die Feuerrohbauversicherung?
Ist eine Feuerrohbauversicherung Pflicht?
Was ist der Unterschied zur Bauleistungsversicherung?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.