Bauleistungsversicherung: Was sie abdeckt und wann sie sinnvoll ist
Nils Franke 13 Min. Lesezeit

Zwischen dem ersten Spatenstich und dem Einzug ist ein Haus über Monate hinweg ungeschützt. Es hat kein Dach, keine Fenster, keine Türen und trotzdem steckt bereits ein sechsstelliger Wert darin. Geht in dieser Phase etwas zu Bruch, trägt der Bauherr den Schaden zunächst selbst. Die Wohngebäudeversicherung greift erst ab der Bezugsfertigkeit.
Genau diese Lücke schließt die Bauleistungsversicherung. Der Vertrag sichert das entstehende Bauwerk mit einer klaren Grenze: Feuer gehört ausdrücklich nicht dazu. Dieser Beitrag zeigt, welche Schäden sie trägt und welche Ausschlüsse in den Musterbedingungen stehen. Er beantwortet außerdem, wann der Schutz beginnt und endet und für wen er sich lohnt.
Der Feuerschutz für dieselbe Bauphase läuft über einen eigenen Vertrag. Wie er funktioniert und wie lange er trägt, lesen Sie im Beitrag zur Feuerrohbauversicherung in der Rohbauphase. Für das fertige Haus gelten dann andere Regeln: Wie sich die Versicherungssumme bestimmt, erklärt der Beitrag zum Wert 1914.
Was gilt als versicherter Schaden?
Versichert sind nach den GDV-Musterbedingungen alle Lieferungen und Leistungen für das im Versicherungsschein bezeichnete Bauvorhaben. Der Versicherer leistet für unvorhergesehen eintretende Beschädigungen oder Zerstörungen dieser Sachen. Unvorhergesehen sind Schäden, die der Versicherungsnehmer weder rechtzeitig vorhergesehen hat noch hätte vorhersehen können.
Die Definition ist bewusst weit gefasst. Statt einer Liste einzelner Gefahren gilt ein Grundsatz: Was am Bauwerk plötzlich und unerwartet kaputtgeht, ist gedeckt – solange kein Ausschluss greift. Diese Allgefahren-Logik unterscheidet die Bauleistungsversicherung von der klassischen Wohngebäudeversicherung, die nur benannte Gefahren trägt.
Beispiel: Ein Sommergewitter drückt nachts das frisch gestellte Gerüst gegen die noch offene Giebelwand. Das Mauerwerk reißt auf mehreren Metern Länge. Weder war der Schaden vorhersehbar, noch ist er die Folge eines Baumangels. Der Fall zählt damit zum Versicherungsfall der Bauleistungsversicherung.
Welche Schäden sind ausgeschlossen?
Die Musterbedingungen nennen mehrere Ausschlüsse. Vier davon entscheiden in der Praxis fast immer über die Regulierung. Das sind Feuergefahren, normale Witterungseinflüsse, Mängel der Leistung selbst und das Abhandenkommen versicherter Sachen.
Am folgenreichsten ist der erste Punkt. Brand, Blitzschlag und Explosion sind in den Musterbedingungen ausdrücklich ausgeschlossen; dasselbe gilt für den Anprall oder Absturz eines Luftfahrzeugs. Wer nur eine Bauleistungsversicherung abschließt, steht bei einem Rohbaubrand ohne Deckung da. Genau das ist der teuerste denkbare Schaden in dieser Bauphase.
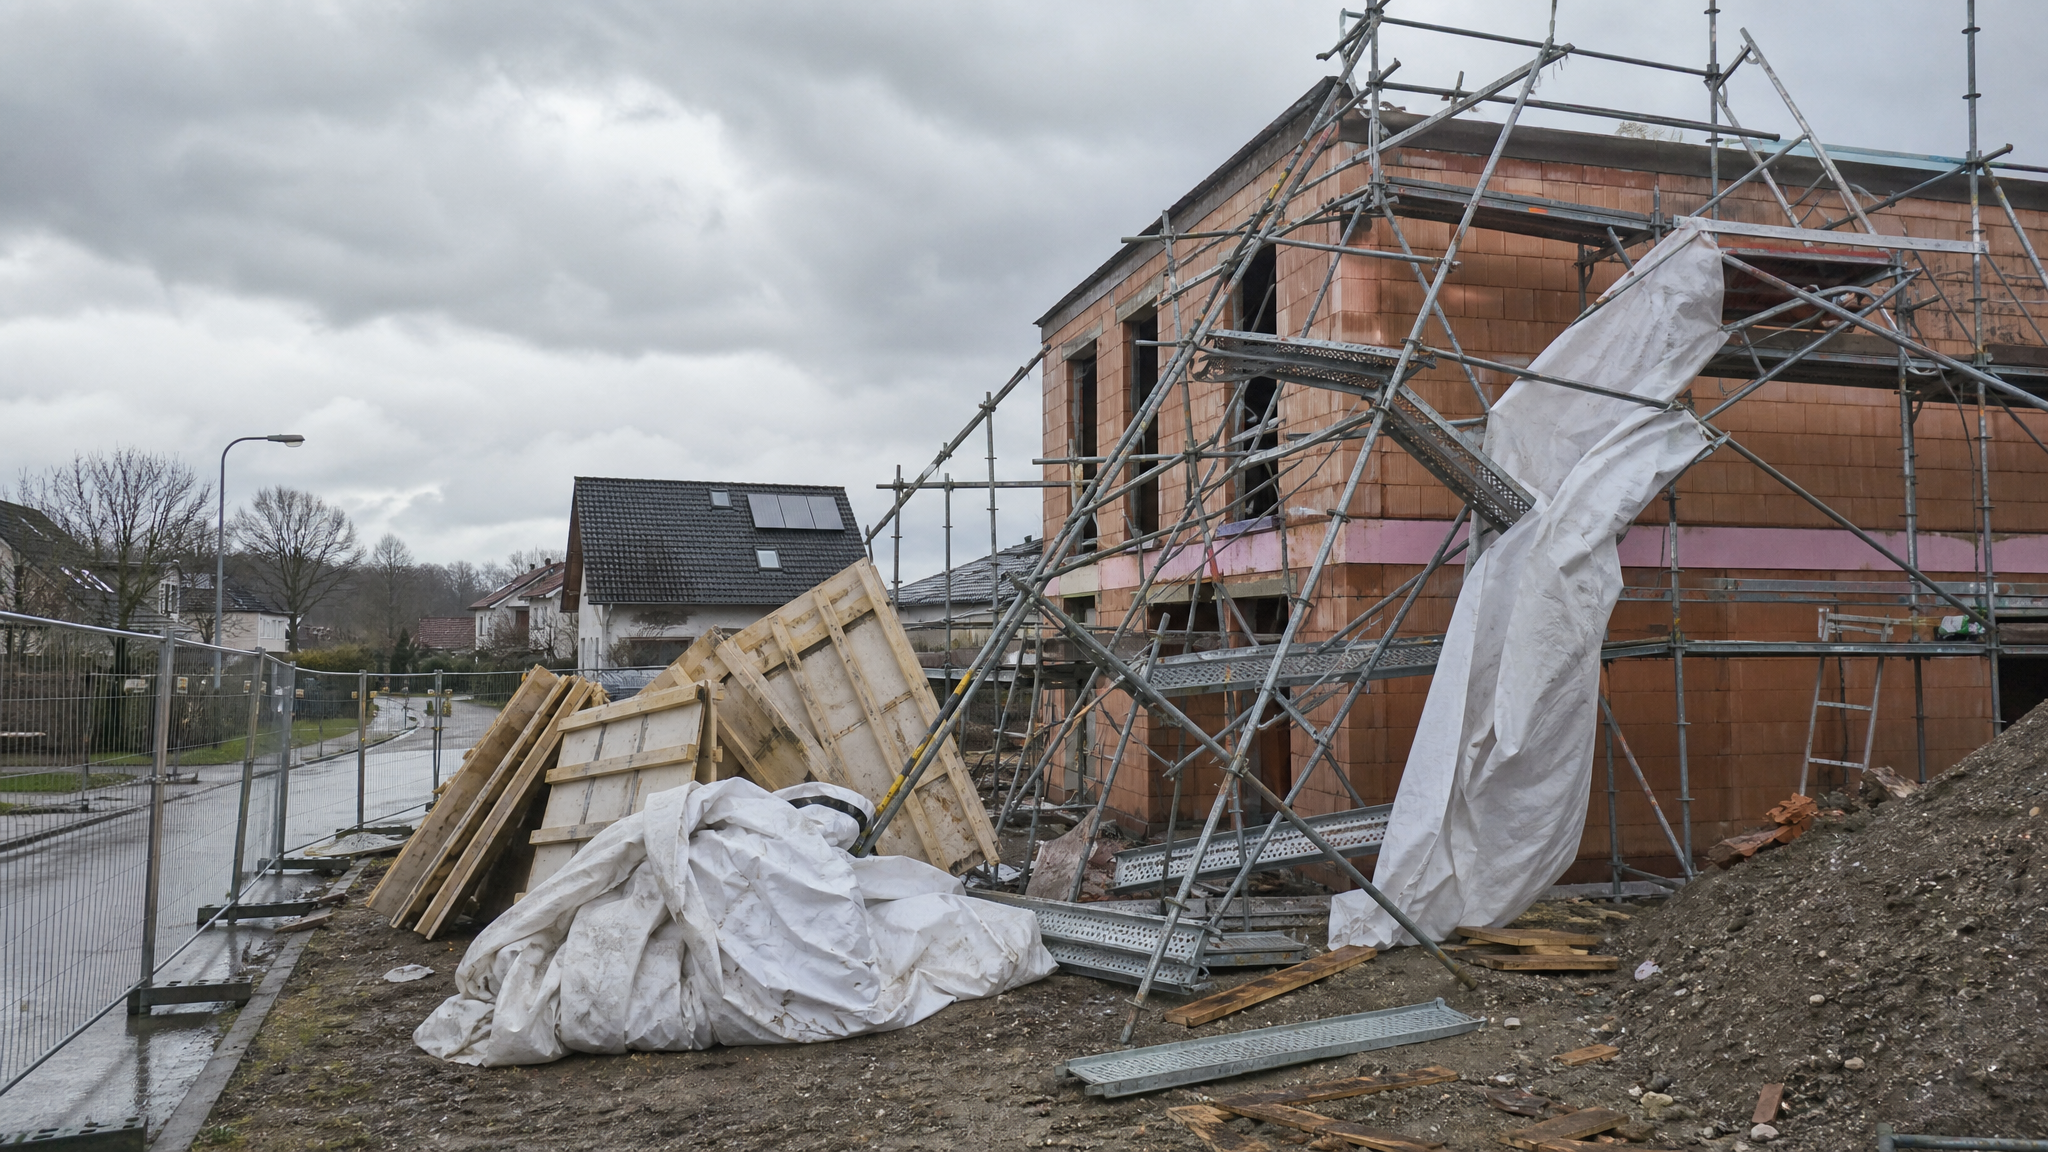
Der zweite Ausschluss überrascht viele Bauherren. Normale Wetter und Witterungseinflüsse, mit denen man am Standort rechnen muss, sind nicht versichert. Bindet frischer Estrich bei üblicher Winterkälte schlecht ab, bleibt das ein Baurisiko. Erst das außergewöhnliche Ereignis führt zur Leistung.
Drei Fälle aus der Praxis zeigen, wo die Grenze verläuft. Ein Herbststurm wirft eine ungesicherte Schalungstafel gegen die frisch verputzte Fassade: gedeckt, weil unvorhergesehen. Ein Funke der Trennschleifer-Arbeiten setzt die Dämmung in Brand: nicht gedeckt, das ist ein Fall für die Feuerrohbauversicherung. Der Estrich reißt, weil das Bauunternehmen die Fugen falsch gesetzt hat: ebenfalls nicht gedeckt, hier greift die Gewährleistung.
Ein vierter Fall sorgt regelmäßig für Streit: Über Nacht verschwinden Kupferrohre und Kabeltrommeln von der Baustelle. Das Abhandenkommen versicherter Sachen ist in den Musterbedingungen ausgeschlossen. Wer dieses Risiko abdecken will, braucht eine gesonderte Vereinbarung im Vertrag.
Der dritte Ausschluss trennt Versicherung und Gewährleistung sauber voneinander. Mängel der versicherten Lieferungen und Leistungen trägt nicht der Versicherer, sondern das ausführende Unternehmen. Versichert ist der Schaden, der aus einem Mangel entsteht – nicht die mangelhafte Leistung selbst.
Der Ausschluss, der Baustellen im Winter trifft
Ein Punkt aus dem Katalog verdient eigene Aufmerksamkeit: Schäden während und infolge einer Unterbrechung der Arbeiten am Versicherungsort sind nicht versichert. Steht die Baustelle still, endet der Schutz faktisch nicht durch Kündigung, sondern durch diesen einen Buchstaben in den Bedingungen.
Betroffen sind mehr Bauherren, als man denkt: Winterpause, Insolvenz eines Gewerks, ein Baustopp der Behörde, eine stockende Finanzierung. In all diesen Fällen ruht der Bau. Der Bauherr steht dann ohne Deckung da ausgerechnet, wenn niemand mehr regelmäßig nach dem Rechten sieht.
Daran hängt eine Anzeigepflicht. Die vollständige Unterbrechung der Arbeiten ist dem Versicherer unverzüglich zu melden. Nur dann lässt sich überhaupt über eine Fortführung des Schutzes sprechen.
Zwei weitere Ausschlüsse überraschen regelmäßig. Schäden durch Gewässer und durch beeinflusstes Grundwasser sind ausgenommen. Wie Hochwasser am fertigen Haus behandelt wird, steht im Beitrag zu Hochwasser und Überschwemmung. Und Kratzer oder Beschädigungen an Glas-, Metall- und Kunststoffoberflächen sind ebenfalls nicht gedeckt, was bei eingebauten Fenstern schnell teuer wird.
Wann beginnt und endet der Schutz?
Der Versicherungsschutz beginnt zu dem im Versicherungsschein angegebenen Zeitpunkt. Er endet im Hochbau mit der Bezugsfertigkeit, sechs Werktage nach Beginn der Benutzung oder am Tag der behördlichen Gebrauchsabnahme. Maßgeblich ist, was zuerst eintritt.
Die drei Endzeitpunkte wiegen schwerer, als der Wortlaut vermuten lässt. Wer nach der Bezugsfertigkeit noch am Außenbereich weiterbaut, arbeitet womöglich schon ohne Bauleistungsschutz. Restarbeiten am Grundstück deckt die Wohngebäudeversicherung nicht automatisch mit. Beide Verträge sollten deshalb nahtlos ineinandergreifen.
Wie hoch muss die Versicherungssumme sein?
So hoch wie der Versicherungswert. Er umfasst nach den Musterbedingungen die Kosten aller Lieferungen und Leistungen für das gesamte Bauvorhaben. Dazu zählen Stundenlohnarbeiten, die Eigenleistungen des Bauherrn und der Neuwert der Baustoffe und Bauteile samt Anlieferung und Abladen.
Der zweite Halbsatz ist der teure. Wer sein Haus zu großen Teilen selbst ausbaut, rechnet die eigene Arbeit oft nicht mit und meldet nur die Rechnungssummen der Firmen. Damit liegt die vereinbarte Summe unter dem tatsächlichen Wert und genau daran hängt die Regulierung.
Rechenbeispiel: Vereinbart sind 300.000 Euro, tatsächlich beträgt der Versicherungswert 360.000 Euro. Bei einem Schaden über 60.000 Euro ersetzt der Versicherer nach dieser Formel rund 50.000 Euro. Die restlichen 10.000 Euro trägt der Bauherr – zusätzlich zur vereinbarten Selbstbeteiligung, die je Versicherungsfall abgezogen wird.
Steigt die Bausumme während der Bauzeit durch Nachträge, Sonderwünsche oder Materialpreise, ist die Versicherungssumme anzupassen. Eine automatische Anpassung sehen die Musterbedingungen nicht vor. Wer nachbestellt, informiert den Versicherer also besser aktiv.
Wer schließt den Vertrag ab?
Versicherungsnehmer ist beim privaten Hausbau in der Regel der Bauherr. Bei gewerblichen Vorhaben schließt häufig das ausführende Unternehmen ab und rechnet die Prämie über die Baukosten ab. Versichert sind in beiden Fällen die Lieferungen und Leistungen für das konkret bezeichnete Bauvorhaben.
Versichert ist dabei nicht nur der Vertragspartner. Nach den Musterbedingungen sind drei Interessen gedeckt. Erstens das des Versicherungsnehmers, zweitens das des Bauherrn oder sonstigen Auftraggebers. Drittens die Interessen aller beteiligten Unternehmer samt Subunternehmern jeweils mit ihren Lieferungen und Leistungen.
Maßgeblich ist, wer zum Zeitpunkt des Schadens nach vertraglichen oder gesetzlichen Bestimmungen die Gefahr für die betroffene Sache trägt. Praktisch heißt das: Der Vertrag schützt die ganze Kette am Bau, nicht nur denjenigen, der ihn unterschrieben hat.
Für Bauherren ist der eigene Abschluss meist die klarere Lösung. Der Bauherr behält die Kontrolle über den Deckungsumfang und bleibt unabhängig davon, ob ein Unternehmen den Vertrag über die gesamte Bauzeit aufrechterhält. Bei mehreren beteiligten Gewerken vermeidet das außerdem Streit darüber, wessen Police im Schadenfall greift.
Welche Pflichten haben Sie als Bauherr?
Drei Punkte stehen ausdrücklich in den Bedingungen, und alle drei werden regelmäßig übersehen. Es sind Erkundigungen zum Baugrund, die Anzeige einer Baupause und die Grenzen des Versicherungsorts.
- Informationen zu Baugrund und Grundwasser einholen und beachten
- Gänzliche Unterbrechung der Arbeiten unverzüglich anzeigen
- Versicherungsort im Versicherungsschein prüfen
Die Baugrundpflicht trifft besonders Bauherren, die günstig gekauft haben. Wer ein Hanggrundstück oder eine ehemalige Kiesgrube bebaut, muss sich über die Verhältnisse informieren und die Erkenntnisse auch umsetzen. Wird der Aushub trotz bekannter Rutschgefahr ohne Sicherung ausgeführt, steht die Leistung in Frage.
Die zweite Pflicht betrifft Baupausen. Ruhen die Arbeiten vollständig, etwa weil ein Gewerk insolvent geht oder die Finanzierung stockt, ist das dem Versicherer unverzüglich anzuzeigen. Ein über Monate unbeaufsichtigter Rohbau ist ein anderes Risiko als eine laufende Baustelle.
Die dritte Pflicht ist die praktischste: Versicherungsschutz besteht nur innerhalb des Versicherungsorts, also der im Versicherungsschein bezeichneten räumlichen Bereiche. Wer Fenster oder Sanitärobjekte auf dem Nachbargrundstück oder in einer angemieteten Halle lagert, steht dort ohne Deckung. Es sei denn, dieser Ort ist ausdrücklich mitversichert.
Was tun, wenn etwas passiert ist?
Vier Schritte stehen in den Bedingungen, und die Reihenfolge zählt. Wer sie einhält, verliert keine Ansprüche. Wer aufräumt, bevor der Versicherer freigibt, unter Umständen schon.
- Schaden mindern: Weisungen des Versicherers einholen und befolgen.
- Schaden melden: unverzüglich beim Versicherer anzeigen.
- Polizei einschalten: bei Diebstahl, Vandalismus und Brandstiftung.
- Nichts verändern: erst nach Freigabe des Versicherers räumen.
Der letzte Punkt kostet am häufigsten Geld. Nach einem Sturm liegt die Baustelle voll, der Polier will weiterarbeiten, und niemand denkt an Fotos. Dokumentieren Sie den Zustand, bevor Sie räumen. Aufwendungen, die Sie zur Abwendung oder Minderung des Schadens für geboten halten durften, sind nach den Bedingungen ersatzfähig.
Beispiel: Nach einem nächtlichen Unwetter hängt eine Dachbahn lose und es regnet weiter. Das provisorische Abdecken ist eine Aufwendung zur Schadenminderung. Das komplette Neuverlegen am nächsten Morgen ist es nicht mehr das ist die Reparatur, über die der Versicherer entscheidet.
Ist eine Bauleistungsversicherung sinnvoll?
Für private Bauherren in aller Regel ja. Das Risiko liegt bis zur Bezugsfertigkeit bei Ihnen, und die Werte auf der Baustelle sind hoch. Dazu kommt: Die Bauzeiten sind in den vergangenen Jahren deutlich länger geworden. Je länger gebaut wird, desto länger ist das halbfertige Gebäude Wind, Wetter und fremdem Zugriff ausgesetzt.
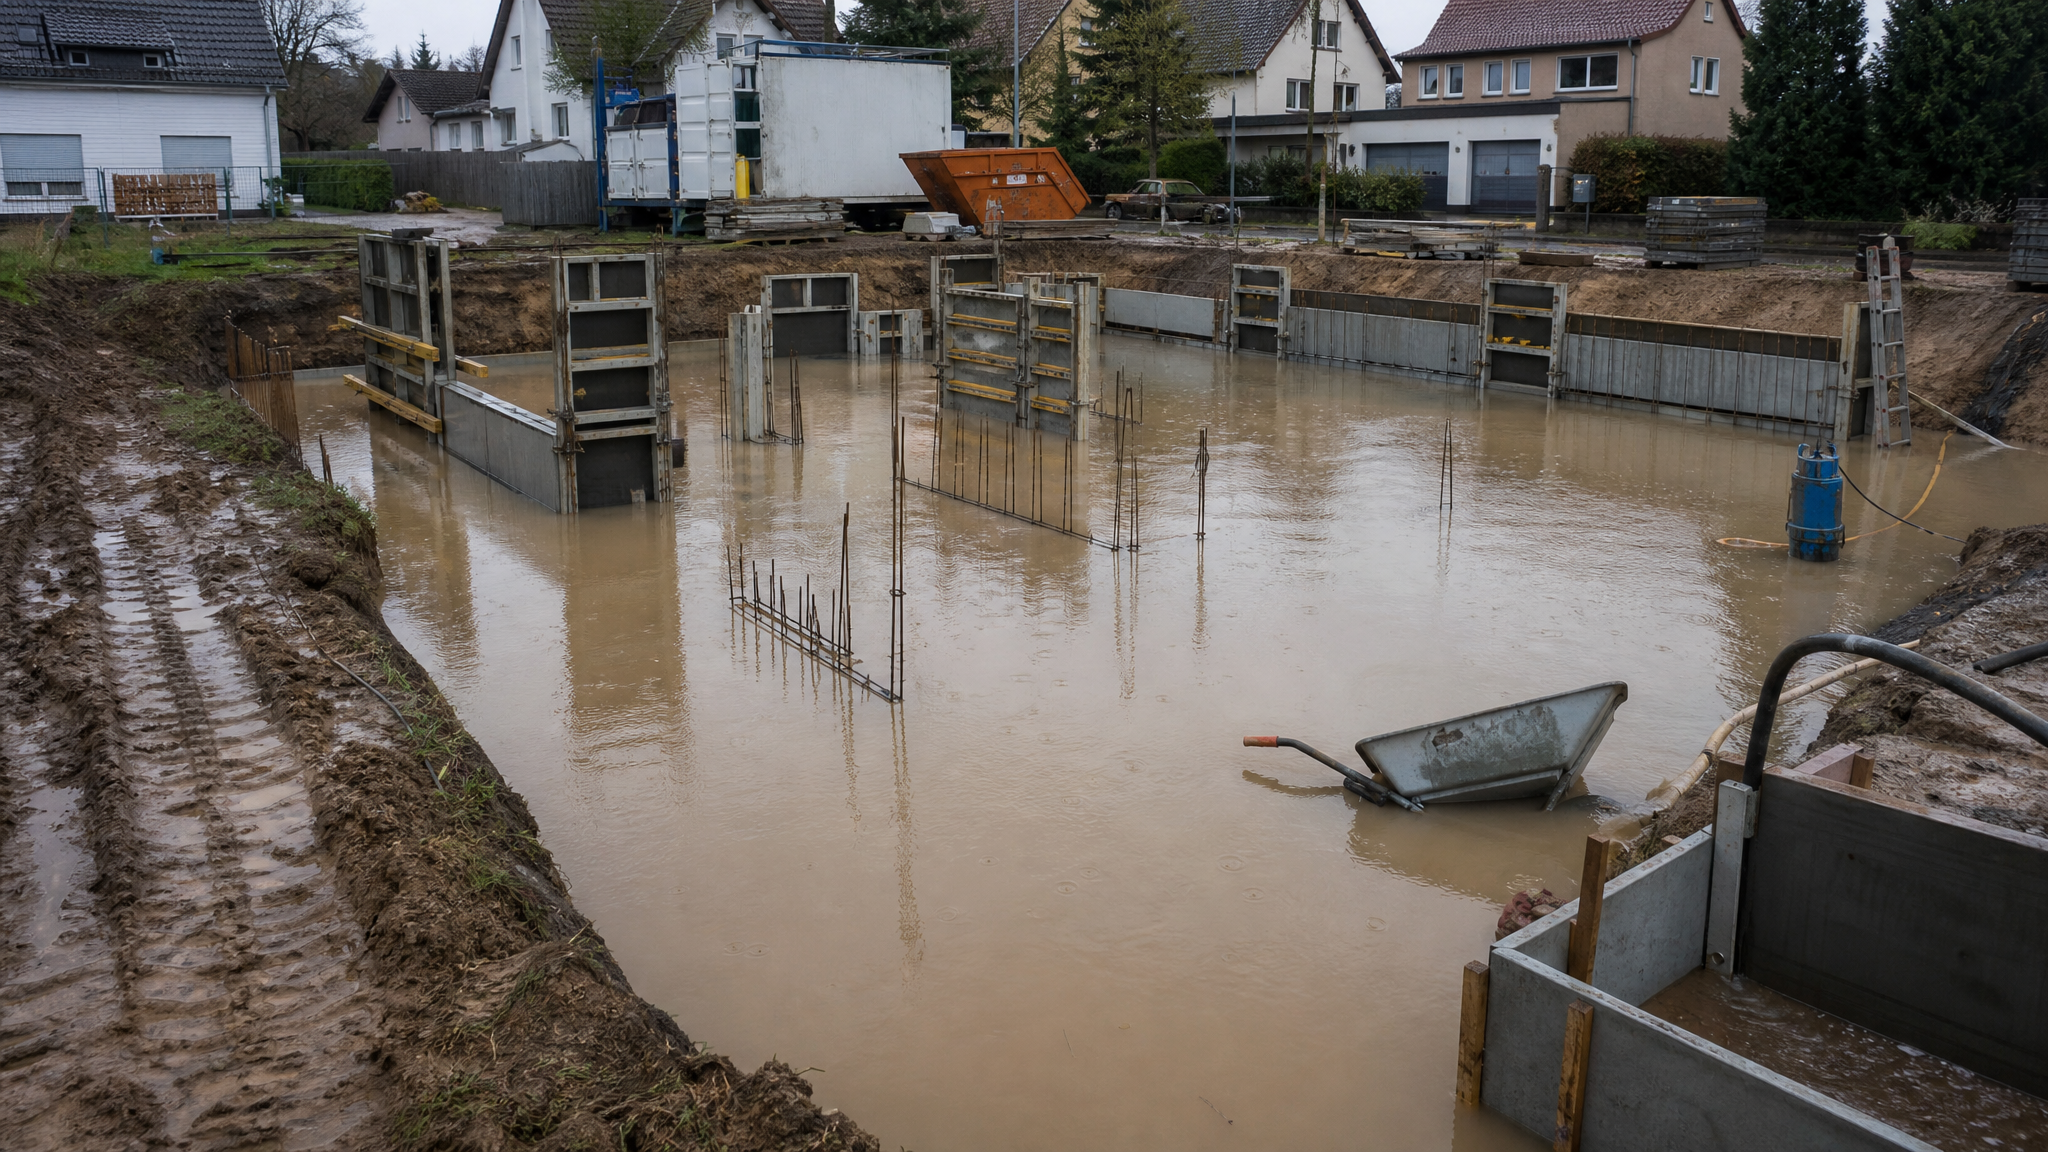
Wie viele Bauvorhaben in dieser Phase stecken, zeigt die amtliche Baustatistik. Sie weist neben den fertiggestellten Wohnungen auch den Bauüberhang aus also die genehmigten, aber noch nicht fertiggestellten Wohnungen.
| Kennzahl 2024 | Wert |
|---|---|
| Fertiggestellte Wohnungen | 251.900 |
| davon Einfamilienhäuser | 54.500 |
| davon Zweifamilienhäuser | 17.600 |
| davon Mehrfamilienhäuser | 135.300 |
| Bauüberhang Jahresende | 759.700 Wohnungen |
| davon bereits im Bau | 330.000 Wohnungen |
Hinter dem Bauüberhang stehen 330.000 Wohnungen, die sich Ende 2024 tatsächlich im Bau befanden. Das sind ebenso viele offene Baustellen mit genau diesem Risiko. Die durchschnittliche Bauzeit ist im selben Zeitraum von 20 Monaten im Jahr 2020 auf 26 Monate gestiegen. Sechs Monate mehr Bauzeit bedeuten sechs Monate mehr Ungewissheit.
Wann sich der Schutz besonders lohnt:
- Neubau in Eigenregie oder mit mehreren Einzelgewerken
- Bauzeit reicht über Herbst und Winter
- Baustelle liegt frei zugänglich oder abseits
- Umbau und Kernsanierung mit hohem Bauwert
Ein zweiter Punkt betrifft die Zeit nach dem Einzug. Liegt das Grundstück in einer gefährdeten Lage, entscheidet sich früh, wie teuer der spätere Elementarschutz wird. Wie Versicherer eine Adresse einstufen, zeigt der Beitrag zu den ZÜRS-Risikozonen; welche Gefahren dazugehören, erklärt der Beitrag zur Elementarversicherung.
Bei Umbau und Sanierung ist ein Punkt besonders wichtig: Versichert sind nach den Musterbedingungen die Lieferungen und Leistungen für das Bauvorhaben. Die vorhandene Substanz eines Altbaus zählt nicht automatisch dazu. Ob und wie sie eingeschlossen wird, regeln die Klauseln zum Vertrag.
Worauf kommt es beim Vergleich an?
Entscheidend ist nicht der Beitrag, sondern welches Bedingungswerk der Vertrag zugrunde legt und welche Klauseln vereinbart sind. Der GDV veröffentlicht dazu unverbindliche Musterbedingungen, an denen sich die meisten Angebote orientieren. Für die Bauleistungsversicherung gilt weiterhin die ABBL 2018; ein neueres Bedingungswerk gibt es nicht. Gepflegt wird sie über den Versionsstand zuletzt in der Version vom 1. Juli 2025.
| Bedingungswerk | Kurzzeichen | Fassung | Gegenstand |
|---|---|---|---|
| Versicherung von Bauleistungen | ABBL 2018 | 01.07.2025 | Neubauleistungen |
| Klauseln zu den ABBL | TK ABBL 2018 | 01.11.2024 | Erweiterungen zum Grundschutz |
| Baubestandsversicherung | ABBV 2011 | 01.07.2016 | betriebsfertige Tief- und Ingenieurbauten |
Prüfen Sie deshalb drei Dinge, bevor Sie unterschreiben. Erstens: Welche Klauseln aus dem Klauselwerk sind eingeschlossen, etwa für Baustoffe außerhalb der Baustelle. Zweitens: Wie ist die Versicherungssumme bemessen und wird sie bei Nachträgen angepasst. Drittens: Was passiert bei einer Bauzeitverlängerung über die vereinbarte Dauer hinaus.
Fachbegriffe im Überblick
- Bauleistung
- Alle Lieferungen und Leistungen für das im Versicherungsschein bezeichnete Bauvorhaben.
- Unvorhergesehener Schaden
- Schaden, den der Versicherungsnehmer weder rechtzeitig vorhergesehen hat noch hätte vorhersehen können.
- Bezugsfertigkeit
- Zustand, in dem das Wohnen zumutbar möglich ist; einer der drei Endzeitpunkte des Vertrags.
- Versicherungswert
- Kosten aller Lieferungen und Leistungen für das Bauvorhaben, einschließlich Eigenleistungen des Bauherrn.
- Gewährleistung
- Einstandspflicht des Bauunternehmens für Mängel der eigenen Leistung – keine Versicherungsleistung.
Fazit nach meinen 30 Jahren Branchenerfahrung
Die Bauleistungsversicherung wird oft als Formalie abgehakt, dabei kennt keine andere Police das Bauwerk in seinem verletzlichsten Zustand. Geschützt ist nicht das fertige Haus, sondern der Zwischenzustand. Es sind die Monate, in denen ein Gebäude weder Wohnhaus noch Baustelle ist, sondern beides zugleich.
Was daran wirklich zählt, ist die Anschlussfrage. Ein Bauvorhaben braucht keine einzelne Police, sondern eine lückenlose Kette. Bauleistung für die Sachschäden, Feuerschutz für den Rohbau, Haftpflicht für Schäden Dritter, Wohngebäudeversicherung ab Bezugsfertigkeit. Reißt diese Kette an einer Stelle, verliert die beste Deckung an den anderen drei Stellen ihren Wert.
Häufige Fragen
Was deckt eine Bauleistungsversicherung ab?
Ist eine Bauleistungsversicherung sinnvoll?
Wer schließt eine Bauleistungsversicherung ab?
Welche Versicherungen braucht man als Bauherr?
Zahlt die Bauleistungsversicherung bei Baumängeln?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.