Bauleistungsversicherung oder Bauherrenhaftpflicht: Unterschied und Bedarf
Nils Franke 7 Min. Lesezeit

Beim Hausbau bestehen während der Bauzeit zwei Gefahren, die nichts miteinander zu tun haben. Zum einen kann das entstehende Haus selbst beschädigt werden, etwa durch einen Sturm oder durch Vandalismus. Zum anderen kann sich auf der Baustelle ein anderer Mensch verletzen. Für jede dieser beiden Gefahren gibt es eine eigene Versicherung.
Bauleistungsversicherung und Bauherrenhaftpflicht werden häufig verwechselt. Dieser Ratgeber zeigt, welche Police welches Risiko abdeckt und wann welche beim Bauvorhaben sinnvoll ist.
Wo liegt der Unterschied beider Versicherungen?
Die Bauleistungsversicherung sichert Sachschäden am eigenen Bauwerk ab. Die Bauherrenhaftpflicht dagegen schützt vor berechtigten Ansprüchen fremder Personen. Die erste Police ist ein Sachschutz, die zweite ein Haftpflichtschutz.
Der Sachschutz betrifft das entstehende Gebäude. Die Bauleistungsversicherung leistet, wenn ein Unwetter den Rohbau beschädigt oder verbautes Material gestohlen wird.
Der Haftpflichtschutz betrifft fremde Personen und fremdes Eigentum. Verletzt sich ein Passant an der Baustelle oder wird das Nachbarhaus beschädigt, haftet der Bauherr gegenüber Dritten. Grundlage dafür ist die gesetzliche Haftung nach § 823 Abs. 1 BGB.
| Merkmal | Bauleistungsversicherung | Bauherrenhaftpflicht |
|---|---|---|
| Grundrichtung | Sachschutz | Haftpflichtschutz |
| Geschützt wird | eigenes Bauwerk | fremde Personen und Sachen |
| Schadenart | Sachschaden am Bauwerk | Personen- und Sachschäden Dritter |
| Typischer Anlass | Unwetter am Rohbau | verletzter Passant |
Welchen Schutz jede Police einzeln bietet, vertiefen die folgenden Abschnitte. Für das Feuerrisiko in der Bauphase gibt es zusätzlich die Feuerrohbauversicherung.
Was schützt die Bauleistungsversicherung?
Die Bauleistungsversicherung schützt das entstehende Bauwerk und bereits verbaute Materialien. Diese Versicherung greift bei unvorhergesehenen Schäden während der Bauzeit. Dazu zählen Unwetter, Vandalismus und der Diebstahl von fest verbautem Material.
Versichert ist, was auf der Baustelle entsteht und schon fest eingebaut wurde.
Nicht jeder Schaden ist gedeckt, denn der Umfang hängt von den Bedingungen ab. Welche Gefahren im Einzelnen eingeschlossen sind und welche Faktoren die Prämie bestimmen, erklärt unser Ratgeber zur Bauleistungsversicherung im Detail. Mit den Preisen befasst sich der Ratgeber zu den Kosten der Bauleistungsversicherung.
Was deckt die Bauherrenhaftpflicht ab?
Die Bauherrenhaftpflicht sichert berechtigte Ansprüche Dritter ab, wenn auf oder durch die Baustelle Personen verletzt oder fremde Sachen beschädigt werden.
Der Bauherr trägt die Verkehrssicherungspflicht für die Baustelle. Gefahren auf dem Grundstück sind so abzuwenden, dass kein Dritter zu Schaden kommt. Stürzt ein Passant über ungesichertes Material, kann dieser Schadensersatz verlangen.
Die Deckung hat zwei Bestandteile. Der Versicherer zahlt berechtigte Ansprüche und wehrt unbegründete Forderungen ab. Die Prüfung jeder Forderung gehört zur Leistung.
- verletzte Personen auf oder neben der Baustelle
- beschädigtes Nachbareigentum durch Bauarbeiten
- Schäden durch herabfallende Bauteile
Die Bauherrenhaftpflicht ist auf die Risiken des Bauvorhabens zugeschnitten und gilt nur für diese Zeit. Private Alltagsrisiken deckt die Privathaftpflicht ab, die einen anderen Bereich absichert. Beide Verträge decken unterschiedliche Bereiche ab.
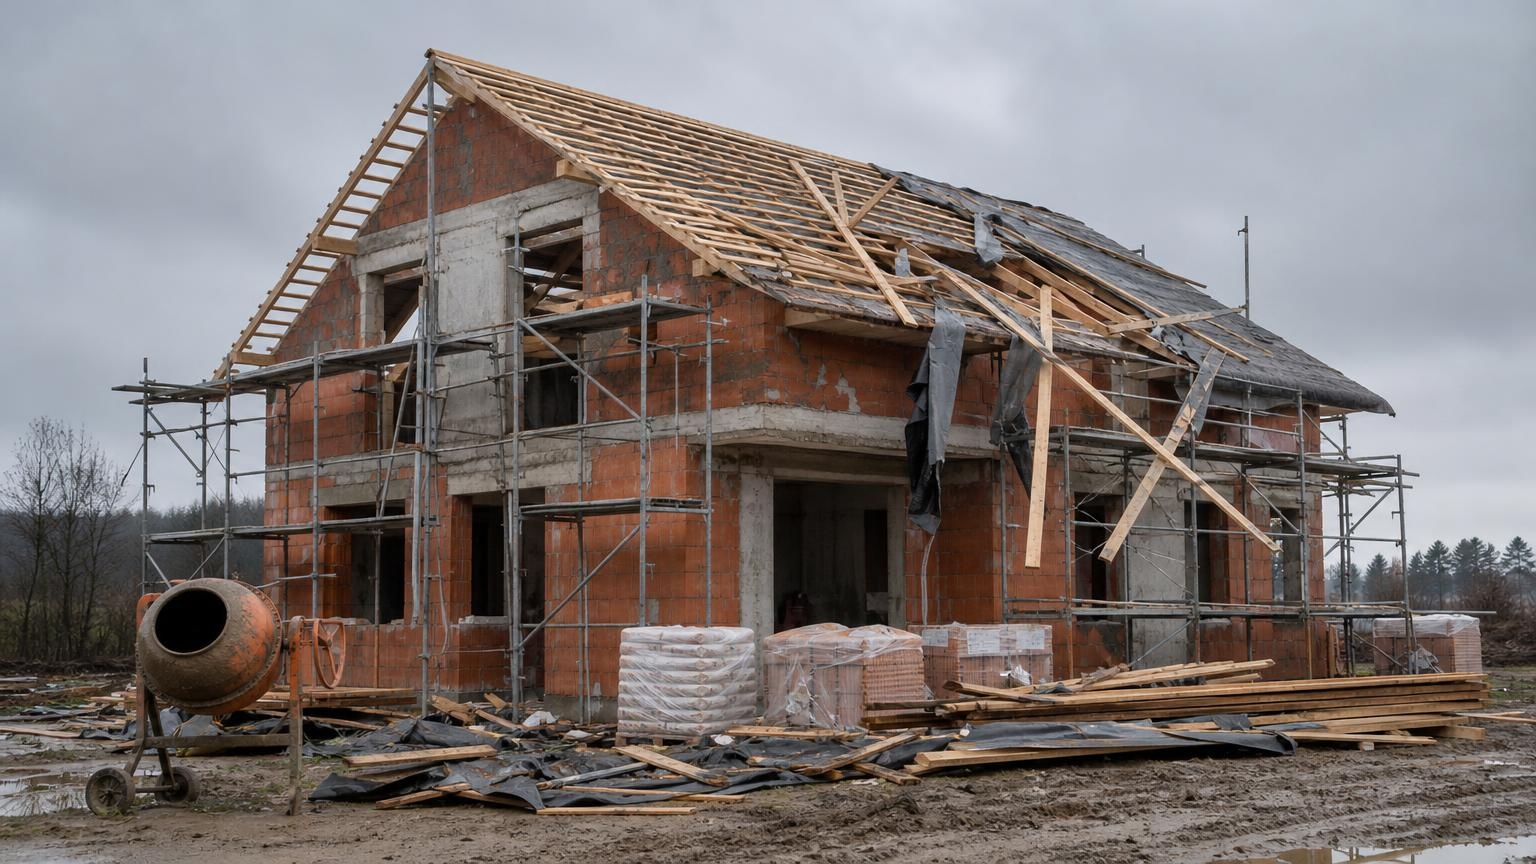
Welche Schäden fallen unter welche Police?
Ein eigener Schaden am Bauwerk gehört zur Bauleistungsversicherung, ein fremder Anspruch zur Bauherrenhaftpflicht. Diese Trennung entscheidet, welcher Vertrag im Schadenfall greift.
Die folgende Übersicht ordnet typische Vorfälle der zuständigen Police zu.
| Typisch für die Bauleistungsversicherung | Typisch für die Bauherrenhaftpflicht |
|---|---|
| Sturm beschädigt den offenen Rohbau | Passant stürzt auf dem Gehweg an der Baustelle |
| Diebstahl von fest verbautem Material | Beschädigtes Eigentum des Nachbargrundstücks |
| Vandalismus an der entstehenden Bausubstanz | Verletzung eines Dritten durch herabfallendes Material |
| Unwetter überflutet die Baustelle | Besucher verletzt sich an der ungesicherten Baugrube |
Beim gestürzten Passanten entsteht kein Schaden am Haus, sondern die Forderung einer verletzten Person.
Beschädigt die Baustelle das Nachbargrundstück, greift ebenfalls die Haftpflicht, nicht die Bauleistungsversicherung.
Welche Police wird beim Bauvorhaben gebraucht?
Bei fast jedem Neubau bestehen beide Risiken zugleich, deshalb gehören beide Policen zusammen. Wie viel Gewicht jede Police hat, hängt vom Vorhaben ab.
Die Bauherrenhaftpflicht ist besonders wichtig, weil der Bauherr für seine Baustelle haftet. Schon ein ungesicherter Gehweg oder ein herabfallendes Bauteil kann Ansprüche auslösen.
Die Bauleistungsversicherung wird wichtiger, wenn das Bauwerk selbst stärker gefährdet ist. Das gilt bei hohem Eigenbauanteil, denn eigene Arbeit bringt oft ein höheres Schadenrisiko mit. Auch eine exponierte Lage spricht dafür, etwa am Hang, an einem Gewässer oder in einer windreichen Gegend. Dort ist der Rohbau Unwetter, Starkregen und Diebstahl stärker ausgesetzt.
| Bauherrenhaftpflicht besonders wichtig | Bauleistungsversicherung besonders wichtig |
|---|---|
| Baustelle an Gehweg oder öffentlicher Straße | Hoher Eigenbauanteil mit vielen Eigenleistungen |
| Viele Helfer und wechselnde Personen vor Ort | Exponierte Lage am Hang oder Gewässer |
| Nachbargebäude dicht an der Baugrube | Wertvolles verbautes Material auf der Baustelle |
Hausverwaltungen und Privatiers mit mehreren Vorhaben prüfen den Bedarf für jede Baustelle einzeln. Bei der Bauleistungsversicherung kann neben dem Vertragspartner auch ein Dritter mitversichert sein, etwa nach § 43 Abs. 1 VVG. Das ist nützlich, wenn mehrere Beteiligte abgesichert sein sollen. Nach der Fertigstellung endet der Schutz aus der Bauzeit, deshalb schließt die Wohngebäudeversicherung nach dem Bau nahtlos an.
Wie werden die passenden Policen ausgewählt?
Die passende Absicherung ergibt sich aus Lage, Bauweise und Eigenbauanteil der Baustelle. Zuerst werden diese drei Gefahrenquellen erfasst, danach die Policen gewählt. Der Angebotsvergleich erfolgt vor Baubeginn.
Der Eigenbauanteil ist der Teil der Arbeiten, den der Bauherr selbst oder mit Helfern übernimmt. Je mehr in Eigenleistung entsteht, desto wichtiger wird eine genaue Prüfung beider Verträge.
Bausumme und Laufzeit sollten zur geplanten Bauzeit passen. Bei einer Bauverzögerung kann der Schutz sonst zu früh enden.
- Risiken aufnehmen: Gefahrenquellen der Baustelle nüchtern einschätzen.
- Beide Policen prüfen: Sachschutz und Haftpflichtschutz getrennt betrachten.
- Summen abstimmen: Bausumme und Laufzeit an die Bauzeit anpassen.
- Angebote vergleichen: Mehrere Angebote vor Baubeginn gegenüberstellen.
Die Leistung bleibt immer an die Versicherungssumme und die Bedingungen gebunden. Zu knapp gewählte Summen führen im Schadenfall zu Lücken.
Fachbegriffe im Überblick
- Bauleistungsversicherung
- Versicherung, die das entstehende Bauwerk und bereits verbautes Material während der Bauzeit vor unvorhergesehenen Schäden schützt. Auch Bauwesenversicherung oder Rohbauversicherung genannt.
- Bauherrenhaftpflicht
- Versicherung, die berechtigte Ansprüche Dritter absichert, wenn auf oder durch die Baustelle Personen verletzt oder fremde Sachen beschädigt werden, und unberechtigte Ansprüche abwehrt.
- Bauwesenversicherung
- Andere Bezeichnung für die Bauleistungsversicherung. Deckt Sachschäden am Bauwerk während der Errichtung ab.
- Rohbauversicherung
- Gängige Bezeichnung für den Schutz des entstehenden Bauwerks während der Rohbauphase, inhaltlich Teil der Bauleistungsversicherung.
- Verkehrssicherungspflicht
- Pflicht des Bauherrn, die Baustelle so zu sichern, dass Dritte nicht zu Schaden kommen. Wird eine Verletzung dieser Pflicht vorgeworfen, greift die Bauherrenhaftpflicht.
Fazit nach meinen 30 Jahren Branchenerfahrung
In meinen über dreißig Jahren in der Versicherungsbranche habe ich oft erlebt, dass beide Policen durcheinandergeworfen werden. Dabei ist die Trennung einfach, wenn man sich eine Frage stellt. Geht es um das eigene Bauwerk, ist die Bauleistungsversicherung zuständig. Geht es um Schäden, die andere Menschen erleiden, ist es die Bauherrenhaftpflicht. Beim Hausbau wirken beide zusammen, weil beide Risiken fast immer gleichzeitig bestehen.
Mein Rat ist, beide Fragen vor dem ersten Spatenstich zu klären und die Summen sowie die Laufzeit auf die geplante Bauzeit abzustimmen. Ein nüchterner Vergleich mehrerer Angebote lohnt sich, weil die Bedingungen sich deutlich unterscheiden können.
Häufige Fragen
Braucht man beim Hausbau beide Versicherungen zugleich?
Gilt die Bauherrenhaftpflicht auch nach der Fertigstellung?
Kann bei der Bauleistungsversicherung ein Dritter mitversichert werden?
Deckt die Privathaftpflicht die Risiken des Hausbaus ab?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.