Was kostet eine Bauleistungsversicherung?
Nils Franke 10 Min. Lesezeit

Wer ein Haus baut oder umfassend saniert, trägt für die Dauer der Bauzeit ein eigenes Risiko. Unwetter, ungewollte Beschädigungen oder Schäden am halbfertigen Rohbau können teuer werden. Die Bauleistungsversicherung, eine Absicherung gegen unvorhergesehene Schäden am Bauwerk während der Bauphase, gehört bei vielen Bauvorhaben zur Grundausstattung.
Der Beitrag richtet sich üblicherweise nach der Bausumme und wird als kleiner Anteil davon berechnet. Eine feste Pauschale gibt es nicht, denn jeder Vertrag wird einzeln kalkuliert. Dieser Ratgeber zeigt, welche Faktoren den Preis bestimmen und wo sich sparen lässt.
Wovon hängen die Kosten ab?
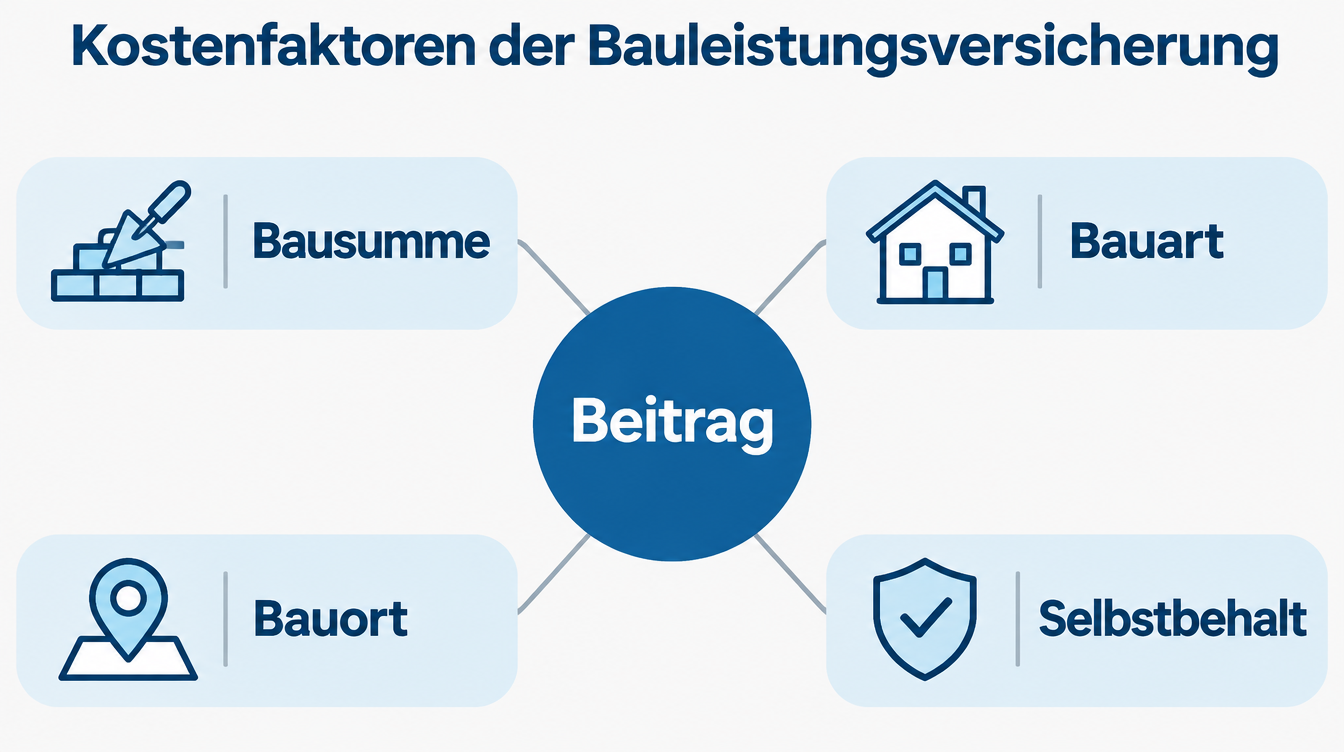
Der Beitrag richtet sich vor allem nach der Bausumme, der Bauart und dem Risiko am Bauort. Dazu kommen der vereinbarte Selbstbehalt und die Laufzeit des Vertrags. Jeder Vertrag wird einzeln kalkuliert, denn kein Bauvorhaben gleicht dem anderen.
Diese Faktoren wirken zusammen und ergeben am Ende den Preis. Je höher die kalkulierte Bausumme, desto höher fällt der Beitrag aus. Auch die Bauweise zählt, weil ein Massivbau anders bewertet wird als ein Holzbau. Der Bauort ist ebenfalls entscheidend, denn eine Hanglage oder Gewässernähe erhöht das Risiko.
Ein Überblick über die Faktoren, die den Beitrag bestimmen:
- Bausumme als zentrale Rechengrösse des Bauvorhabens
- Bauart, etwa Massivbau, Fertigbau oder Holzbau
- Risiko am Bauort, etwa Lage und bekannte Wetterrisiken
- Selbstbehalt und die vereinbarte Vertragslaufzeit
Welche dieser Punkte den Preis am stärksten bewegt, hängt vom einzelnen Bau ab. Darum lohnt es sich, die eigene Ausgangslage genau anzusehen. Wer weiss, was eine Bauleistungsversicherung abdeckt, kann die Kostenfaktoren besser einordnen. In den folgenden Abschnitten geht unser Ratgeber auf jeden Faktor einzeln ein.
Welche Rolle spielt die Bausumme?
Die Bausumme ist die zentrale Rechengrösse für den Beitrag. Sie umfasst die kalkulierten Kosten des gesamten Bauvorhabens. Je höher diese Summe ausfällt, desto höher ist der Beitrag.
Die Eigenleistung gehört ausdrücklich dazu, auch wenn sie keine Rechnung erzeugt. Wer vieles selbst erledigt, baut dennoch einen Wert auf. Dieser Wert ist bei einem Schaden genauso betroffen wie bezahlte Handwerkerarbeit. Deshalb fliesst die Eigenleistung in die Bausumme mit ein.
Eine zu niedrig angesetzte Bausumme schwächt die Absicherung spürbar. Dann liegt die vereinbarte Summe unter dem tatsächlichen Wert des Baus. Im Schadenfall haftet der Versicherer dann gemäss § 75 Abs. 1 VVG nur anteilig. Er zahlt also nur den Teil, der dem Verhältnis von Summe und Wert entspricht.
Aus diesem Grund lohnt sich eine realistische Kalkulation von Anfang an. Wer die Kosten sauber plant, setzt die Summe passend an und zahlt weder zu viel noch zu wenig. Wer die kalkulierten Baukosten samt Material und Eigenleistung sorgfältig ansetzt, trifft die passende Summe.
Wie beeinflussen Bauart und Bauort den Preis?
Bauart und Bauort entscheiden mit darüber, wie der Versicherer das Risiko einschätzt. Ein massiv gemauertes Haus gilt als weniger anfällig als ein reiner Holzbau. Auch die Lage am Grundstück wirkt sich aus, denn ein Hang oder nahes Wasser erhöhen die Gefahr.
Beim Baustoff fliesst vor allem die Brand- und Wetteranfälligkeit in die Kalkulation ein. Massivbau aus Stein und Beton trocknet langsam, hält Nässe aber gut stand. Fertigbau geht schnell voran und verkürzt die Bauzeit, in der etwas passieren kann. Holzbau reagiert empfindlicher auf Feuchtigkeit und Feuer, was den Beitrag häufig anhebt.
Auch die Bauphase verändert das Risiko im Verlauf. Ein offener Rohbau ohne Dach ist wetteranfälliger als ein geschlossener Bau. Wer während der Laufzeit vom Plan abweicht, sollte das dem Versicherer melden, denn der Versicherungsnehmer darf die Gefahr gemäss § 23 Abs. 1 VVG nicht ohne Einwilligung erhöhen.
Welche Lage treibt den Beitrag?
Der Bauort bringt eigene Gefahren mit, die der Versicherer bewertet. Eine Hanglage begünstigt Erdrutsch und ablaufendes Wasser bei starkem Regen. Nähe zu einem Fluss oder See erhöht die Gefahr durch Hochwasser. In Gegenden mit bekannten Wetterrisiken kann der Beitrag deutlich höher ausfallen und sich gegenüber einer ebenen Lage spürbar verteuern.
| Merkmal | Eher günstiger | Eher teurer |
|---|---|---|
| Bauweise | Massivbau | Holzbau |
| Bauzeit | Kurz, zügig | Lang gestreckt |
| Grundstück | Ebene Fläche | Hanglage |
| Lage am Wasser | Abseits von Gewässern | Nahe Fluss oder See |
Die Tabelle zeigt die Richtung, nicht einen festen Preis. Jeder Versicherer gewichtet diese Merkmale anders, und der Beitrag entsteht erst in der einzelnen Kalkulation. Wer früh mit dem Versicherer über Bauart und Lage spricht, vermeidet spätere Überraschungen beim Vertrag.
Wie wirkt der Selbstbehalt auf den Beitrag?
Der Selbstbehalt ist der Eigenanteil, den der Bauherr bei jedem Schaden selbst trägt. Ein höherer Selbstbehalt senkt den laufenden Beitrag. Dafür bleibt im Schadenfall mehr an eigenen Kosten hängen.
Der Versicherer zieht den vereinbarten Betrag von jeder Zahlung ab. Wer einen hohen Eigenanteil wählt, trägt kleine Schäden am Bau praktisch allein. Das senkt das Risiko des Versicherers und damit den Preis. Umgekehrt kostet ein niedriger Selbstbehalt mehr Beitrag, schützt aber bei jedem Vorfall früher.
Die passende Höhe hängt davon ab, wie viel Eigenleistung im Ernstfall tragbar ist. Ein hoher Selbstbehalt lohnt eher, wenn Rücklagen für kleinere Schäden vorhanden sind. Wer finanziell wenig Spielraum hat, fährt mit einem niedrigen Eigenanteil ruhiger.
Vorteile eines hohen Selbstbehalts
- senkt den laufenden Beitrag spürbar
- passt bei vorhandenen Rücklagen
- sinnvoll, wenn kleine Schäden tragbar sind
Nachteile eines hohen Selbstbehalts
- höhere Eigenkosten bei jedem Schaden
- kleine Schäden trägt man praktisch allein
- greift erst bei grösseren Vorfällen spürbar
Der Selbstbehalt ist damit eine der wenigen Stellschrauben, die der Bauherr selbst steuert. Er sollte zur eigenen finanziellen Lage passen und nicht nur zum günstigsten Beitrag. Am Ende entscheidet die Frage, welchen Eigenanteil man bei einem Schaden verkraften kann. Wie sich ein Eigenanteil grundsätzlich auswirkt, zeigt unser Ratgeber zur Selbstbeteiligung in der Gebäudeversicherung.
Was ist versichert und was nicht?
Versichert sind unvorhergesehene Schäden am Bauwerk während der Bauzeit, im Rahmen der Versicherungssumme und der Bedingungen. Diese Grunddeckung bildet den Kern jedes Vertrags und bestimmt den Grundbeitrag. Weitere Einschlüsse lassen sich dazu vereinbaren, und jeder davon erhöht den Preis.
Die Grunddeckung schützt das entstehende Gebäude vor Schäden durch Ungeschick, Material oder Wetterereignisse. Welche Gefahren im Einzelnen abgedeckt sind, beschreibt unser Grundlagenartikel zu den versicherten Gefahren im Detail. Je mehr Bausteine ein Vertrag enthält, desto höher fällt der Beitrag aus. Mehr Schutz kostet also mehr.
Ein häufiger Zusatzbaustein ist der Diebstahl fest verbauter Teile. Gemeint sind Teile, die schon eingebaut wurden, etwa Heizkörper oder Fenster. Die Grunddeckung schließt diesen Diebstahl oft nicht ein, und ein Einschluss treibt den Beitrag spürbar nach oben. Lose gelagertes Baumaterial bleibt dagegen meist außen vor.
In der Grunddeckung meist enthalten
- Schäden am Bauwerk während der Bauzeit
- Folgen von Ungeschick und Materialfehlern
- Schäden durch bestimmte Wetterereignisse
Nur gegen Aufpreis oder gar nicht
- Diebstahl fest verbauter Teile als Einschluss
- Lose gelagertes Baumaterial
- Mängel an der eigenen Bauleistung
Vor Vertragsabschluss lohnt ein genauer Blick auf die nötigen Bausteine. Nicht jeder Einschluss passt zu jedem Bauvorhaben, und überflüssige Bausteine kosten unnötig Geld. Diebstahl bereits verbauter Teile gehört oft nicht zur Grunddeckung, doch gerade auf offenen Baustellen kann er sinnvoll sein. Wer die Einschlüsse abwägt, prüft bei jedem, ob das Risiko am eigenen Bau wirklich besteht.
Wie unterscheidet sich die Bauherrenhaftpflicht?
Die Bauleistungsversicherung sichert Schäden am eigenen Bauwerk, die Bauherrenhaftpflicht dagegen Schäden an Dritten. Beide Verträge decken also ganz unterschiedliche Risiken ab. Oft werden sie zusammen genannt und als Paket angeboten.
Ein Beispiel macht den Unterschied deutlich. Wird der Rohbau durch Starkregen beschädigt, greift die Bauleistungsversicherung. Stürzt vom Gerüst ein Ziegel auf einen Passanten, ist das ein Fall für die Bauherrenhaftpflicht. Die eine schützt das Bauvorhaben, die andere das Vermögen des Bauherrn bei Ansprüchen von aussen.
| Merkmal | Bauleistungsversicherung | Bauherrenhaftpflicht |
|---|---|---|
| Geschützt wird | eigenes Bauwerk | Vermögen des Bauherrn |
| Typischer Schaden | Rohbau durch Unwetter | Ziegel trifft Passanten |
| Betroffener | Bauvorhaben selbst | Ansprüche Dritter |
Für die Kostenfrage ist diese Unterscheidung wichtig. Viele Anbieter bündeln beide Verträge zu einem Paket. Ein solcher Paketpreis beeinflusst den Gesamtbeitrag und kann günstiger ausfallen als zwei einzelne Abschlüsse.
Wer ein Paket vergleicht, sollte beide Leistungen getrennt prüfen. Ein niedriger Gesamtbeitrag nützt wenig, wenn eine der beiden Deckungen zu knapp ausfällt.
Wie lässt sich beim Beitrag sparen?
Beim Beitrag spart, wer die Bausumme sauber kalkuliert und einen passenden Selbstbehalt wählt. Dazu lohnt es sich, mehrere Angebote zu vergleichen und die Laufzeit genau auf die Bauzeit abzustimmen. Jeder dieser Punkte senkt den Preis, ohne die Absicherung unnötig zu schwächen.
Eine realistische Bausumme ist der Ausgangspunkt. Zu hoch angesetzt, zahlt man für nichts, und zu niedrig schwächt die Absicherung im Schadenfall. Denn bei Unterversicherung haftet der Versicherer gemäss § 75 Abs. 1 VVG nur anteilig. Wer die kalkulierten Baukosten mit Material und Eigenleistung sorgfältig ansetzt, trifft den Beitrag genau.
Der Selbstbehalt ist der zweite Hebel. Ein höherer Eigenanteil je Schadenfall senkt den laufenden Beitrag spürbar. Dafür trägt man kleine Schäden selbst, und diese Rechnung sollte zum eigenen Budget passen. Auch die Laufzeit lässt sich steuern, denn ein Vertrag deckt die Bauzeit und sollte nicht länger laufen als nötig.
Angebote gehören verglichen, bevor man unterschreibt. Preise und Bedingungen unterscheiden sich deutlich, und ein Blick auf mehrere Anbieter zahlt sich aus. Prüfenswert sind auch Pakete, bei denen mehrere Verträge gebündelt angeboten werden.
- Bausumme ansetzen: Baukosten mit Material und Eigenleistung realistisch kalkulieren.
- Selbstbehalt wählen: Höheren Eigenanteil prüfen, wenn das Budget ihn trägt.
- Angebote vergleichen: Mehrere Anbieter auf Preis und Bedingungen prüfen.
- Laufzeit abstimmen: Vertrag auf die geplante Bauzeit begrenzen.
- Pakete prüfen: Gebündelte Verträge auf einen niedrigeren Gesamtbeitrag ansehen.
Ein letzter Punkt betrifft Änderungen auf der Baustelle. Wer Planänderungen während der Bauzeit frühzeitig beim Versicherer anzeigt, vermeidet eine ungenehmigte Gefahrerhöhung und spätere Kürzungen. So bleibt die Ersparnis am Beitrag auch im Schadenfall erhalten.
Fachbegriffe im Überblick
- Bauleistungsversicherung
- Versicherung, die während der Bauzeit unvorhergesehene Schäden am Bauwerk und an Baustoffen abdeckt, im Rahmen der Versicherungssumme und der Bedingungen.
- Bausumme
- Die kalkulierten Gesamtkosten des Bauvorhabens einschliesslich Material und Eigenleistung. Sie bildet die Grundlage für die Beitragsberechnung.
- Selbstbehalt
- Der im Vertrag vereinbarte Eigenanteil, den der Bauherr je Schadenfall selbst trägt. Ein höherer Selbstbehalt senkt meist den Beitrag.
- Bauherrenhaftpflicht
- Versicherung, die Schäden absichert, die Dritten im Zusammenhang mit dem Bauvorhaben entstehen. Sie deckt keine Schäden am eigenen Bauwerk.
- Bauwesenversicherung
- Anderer Name für die Bauleistungsversicherung. Beide Begriffe bezeichnen dieselbe Absicherung von Schäden am Bauwerk während der Bauphase.
Fazit nach meinen 30 Jahren Branchenerfahrung
In über dreissig Jahren in der Versicherungsbranche habe ich oft erlebt, dass Bauherren beim Beitrag auf den ersten Blick schauen und dabei die Bausumme zu niedrig ansetzen. Das rächt sich im Schadenfall. Ein paar Euro weniger im Monat sind kein guter Tausch, wenn am Ende ein Teil des Schadens am halbfertigen Haus selbst getragen werden muss.
Mein Rat lautet, die Kalkulation ehrlich zu führen und mehrere Angebote nebeneinanderzulegen. Der Selbstbehalt ist ein guter Hebel, um den Beitrag an die eigenen finanziellen Möglichkeiten anzupassen. Wer Bauleistung und Bauherrenhaftpflicht gemeinsam prüft, bekommt oft ein stimmiges Gesamtbild und zahlt nach der Lage des eigenen Bauvorhabens nicht mehr als nötig.
Häufige Fragen
Welche Versicherung braucht man beim Hausbau?
Was ist die Bausumme bei einer Bauleistungsversicherung?
Ist Diebstahl bei der Bauleistungsversicherung versichert?
Wie werden die Kosten einer Bauleistungsversicherung berechnet?
Senkt ein höherer Selbstbehalt den Beitrag?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.