Selbstbeteiligung in der Gebäudeversicherung: Wann sich diese lohnt
Nils Franke 13 Min. Lesezeit

Eine Selbstbeteiligung in der Gebäudeversicherung ist ein vereinbarter Eigenanteil, den Eigentümer bei jedem Schaden selbst tragen. Im Gegenzug sinkt der Beitrag.
Ob sich ein Selbstbehalt wirklich auszahlt, entscheidet sich nicht am niedrigsten Beitrag allein, sondern an der Lage der eigenen Immobilie und an den Rücklagen für kleinere Schäden.
Wie stark der Beitrag sinkt und für wen sich der Selbstbehalt rechnet, hängt vom einzelnen Gebäude ab und von der vereinbarten Versicherungssumme. Eng verwandt ist die Frage, wie der Beitrag Lücken beim Schutz vor Naturgefahren über eine Elementarversicherung schließt.
Was bedeutet die Selbstbeteiligung?
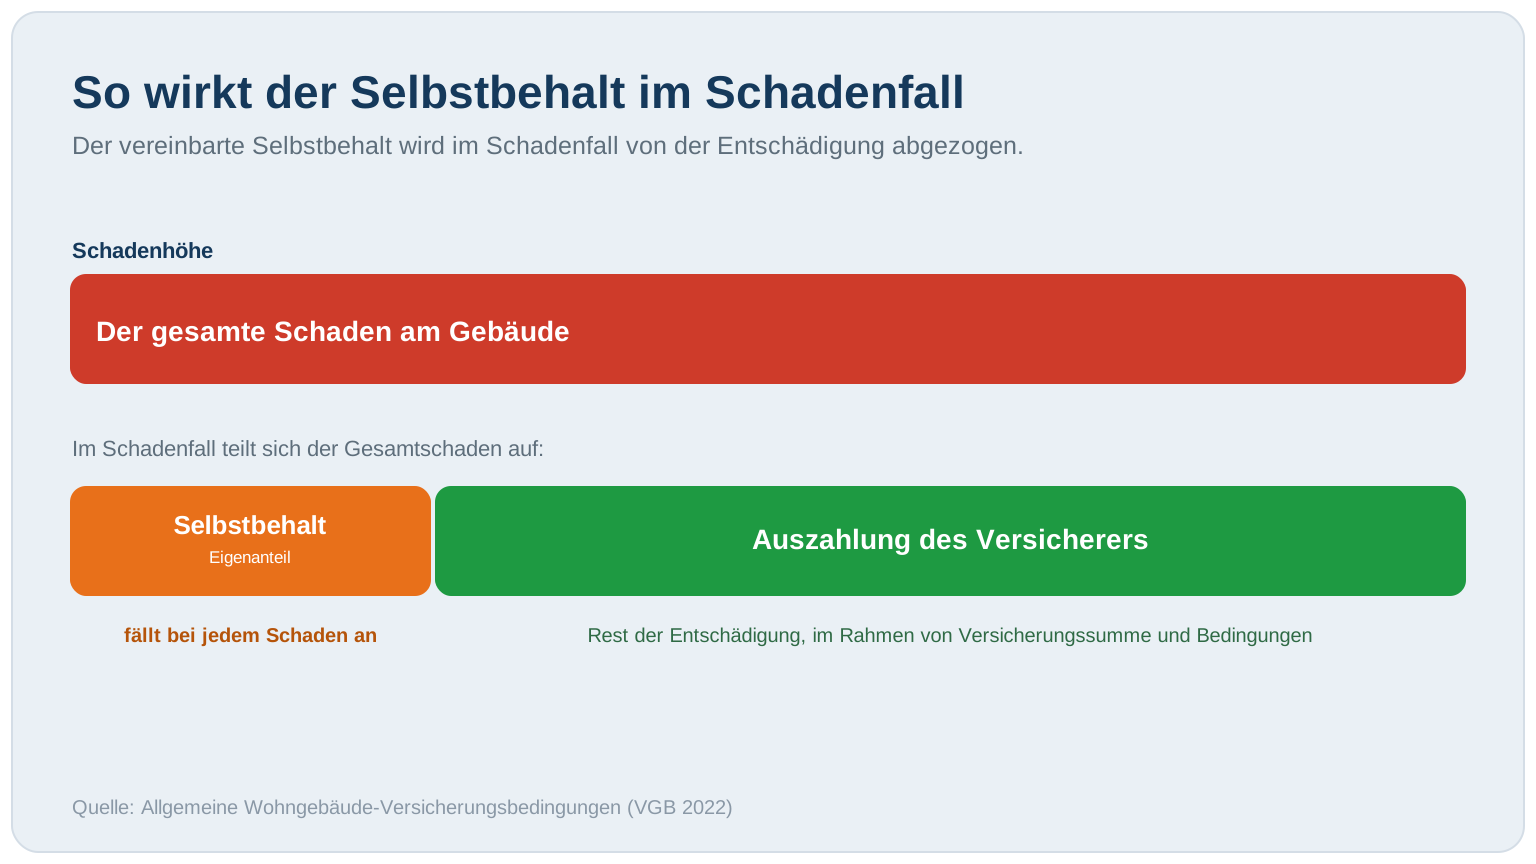
Die Selbstbeteiligung ist ein vereinbarter Eigenanteil, den der Eigentümer bei jedem Schadenfall selbst trägt. Der Versicherer zieht diesen Betrag von der Entschädigung ab und zahlt nur den Rest. Vereinbart ist dieser Anteil fest im Vertrag.
Wichtig ist die Abgrenzung zum Beitrag, denn beide Begriffe werden oft verwechselt. Der Beitrag ist das, was ein Eigentümer regelmäßig für den Schutz zahlt. Dieser fällt unabhängig davon an, ob überhaupt ein Schaden eintritt. Der Versicherer ist verpflichtet, bei einem Versicherungsfall die vereinbarte Leistung zu erbringen, und der Versicherungsnehmer schuldet dafür den § 1 VVG. Die Selbstbeteiligung dagegen greift erst im Schadenfall und mindert dann die Auszahlung.
Wo und wie der Versicherer diesen Betrag abzieht, steht in den Versicherungsbedingungen. Nach den GDV-Musterbedingungen VGB zieht der Versicherer einen vereinbarten Selbstbehalt im Schadenfall von der Entschädigung ab. Diesen Teil trägt der Eigentümer selbst, und der Rest wird im Rahmen der Versicherungssumme gezahlt. Ein Blick in die eigenen Bedingungen zeigt, ob ein Selbstbehalt vereinbart ist und wie hoch er ausfällt.
Der Abzug gilt grundsätzlich je Schadenfall und nicht einmal im Jahr. Wer in kurzer Zeit mehrere Schäden hat, trägt den Eigenanteil also mehrfach. Das sollten Eigentümer bedenken, wenn sie einen hohen Selbstbehalt wählen, denn je höher dieser ist, desto mehr bleibt bei jedem Schaden an ihnen hängen. In einer Wohnungseigentümergemeinschaft wirkt sich ein Selbstbehalt auf alle Eigentümer aus, weil die Kosten des gemeinschaftlichen Eigentums nach § 16 Abs. 2 WEG grundsätzlich nach dem Verhältnis der Miteigentumsanteile getragen werden.
Fällt der Selbstbehalt bei jedem Schaden an?
Ja, der Selbstbehalt wird in aller Regel je Schadenfall abgezogen. Das gilt auch bei kleinen Schäden, die den vereinbarten Betrag nur wenig übersteigen. Nach den GDV-Musterbedingungen VGB 2022, A 17.10 zieht der Versicherer den vereinbarten Selbstbehalt von der Entschädigung ab, sodass Eigentümer diesen Teil selbst tragen.
Der Abzug bezieht sich auf den einzelnen Schadenfall und nicht auf das ganze Jahr. Wer in kurzer Zeit mehrere Schäden meldet, trägt den Selbstbehalt also mehrfach. Das fällt vor allem bei kleineren Schäden ins Gewicht, denn hier kann der Abzug einen großen Teil der Entschädigung ausmachen. Bei einem größeren Schaden wirkt derselbe Betrag dagegen weniger stark.
Ein Einbruch oder ein Sturmschaden sind typische Fälle, in denen die Selbstbeteiligung greift. Meldet eine Hausverwaltung nach einem Sturm mehrere getrennte Schäden, zieht der Versicherer den Selbstbehalt je Fall ab. Deshalb lohnt es sich, kleine Schäden gedanklich mit dem vereinbarten Betrag abzugleichen, bevor man sie meldet. Liegt der Schaden unter dem Selbstbehalt, bleibt vom Versicherer ohnehin nichts übrig. Die Leistung bleibt stets an die Versicherungssumme und die Bedingungen gebunden.
- Der Eigenanteil fällt je Schadenfall an, nicht nur einmal im Jahr
- Bei kleinen Schäden zehrt er einen großen Teil der Entschädigung auf
- Typische Fälle sind Einbruch, Sturm- oder Leitungswasserschäden
- Liegt der Schaden unter dem Selbstbehalt, zahlt der Versicherer nichts
Wie oft der Abzug anfällt, hängt davon ab, wie häufig Schäden auftreten. Ein älteres Baujahr, eine exponierte Lage oder eine zusätzliche Elementardeckung können die Zahl der möglichen Fälle erhöhen. Je mehr Schäden ein Gebäude erwarten lässt, desto häufiger wird der Selbstbehalt fällig. Das sollte man beim Vergleich der Selbstbeteiligung bedenken und gegen den geringeren Beitrag abwägen.
Wie stark senkt ein Selbstbehalt den Beitrag?
Ein höherer Selbstbehalt senkt den Beitrag zur Gebäudeversicherung. Wie groß die Ersparnis ausfällt, hängt vom jeweiligen Tarif ab. Als Grundsatz gilt: je höher der vereinbarte Eigenanteil, desto niedriger der Beitrag.
Ein Selbstbehalt ist der Teil eines Schadens, den der Eigentümer selbst trägt. Der Versicherer zieht diesen Anteil im Schadenfall von der Entschädigung ab. So steht es in den GDV-Musterbedingungen VGB 2022, A 17.10. Die Leistung bleibt dabei an die Versicherungssumme und die Bedingungen gebunden.
Hinter diesem Nachlass steht eine einfache Logik. Der Versicherer muss kleine Schäden nicht mehr allein zahlen, denn der Eigentümer übernimmt einen festen Anteil. Dieses geringere Risiko gibt der Versicherer über einen niedrigeren Beitrag weiter. Grundlage bleibt das Grundgeschäft der Versicherung. Der Versicherer ist nach § 1 VVG verpflichtet, im Versicherungsfall die vereinbarte Leistung zu erbringen. Der Versicherungsnehmer schuldet dafür den Beitrag.
Ob sich ein Selbstbehalt lohnt, zeigt eine einfache Abwägung. Auf der einen Seite steht die Ersparnis, die sich über die Jahre summiert. Auf der anderen Seite steht der Eigenanteil, den man bei einem Schaden selbst trägt. Wer über mehrere Jahre deutlich mehr spart als ein einzelner Eigenanteil kostet, fährt mit dem höheren Selbstbehalt gut. Treten dagegen häufige kleine Schäden auf, zehrt der Eigenanteil die Ersparnis schnell wieder auf.
- Je höher der Eigenanteil, desto niedriger der Beitrag
- Die Beitragsersparnis summiert sich über die Jahre
- Jeder Schadenfall kostet den vereinbarten Eigenanteil
- Bei häufigen kleinen Schäden schwindet der Vorteil schnell
Auch die eigene Lage zählt bei dieser Entscheidung. Ein höherer Selbstbehalt passt zu Eigentümern, die einen einzelnen Eigenanteil ohne Not aus Rücklagen decken können. In einer Wohnungseigentümergemeinschaft trifft diese Wahl nicht der Einzelne allein. Dort tragen die Eigentümer die Kosten des gemeinschaftlichen Eigentums nach § 16 Abs. 2 WEG grundsätzlich im Verhältnis der Miteigentumsanteile.
Welche Selbstbehaltstufen sind üblich?
Viele Tarife bieten gestaffelte Selbstbehaltstufen an, von ohne Selbstbehalt bis zu höheren Festbeträgen. Wer einen Selbstbehalt wählt, trägt im Schadenfall einen vereinbarten Anteil selbst. Der Versicherer zieht diesen Betrag von der Entschädigung ab.
Der Selbstbehalt ist der Teil eines Schadens, den Eigentümer selbst tragen. Nach den GDV-Musterbedingungen VGB 2022, A 17.10 wird ein vereinbarter Selbstbehalt von der Entschädigung abgezogen. Die Leistung des Versicherers bleibt dabei an die Versicherungssumme und die Bedingungen gebunden. Grundsätzlich erbringt der Versicherer nach § 1 VVG die vereinbarte Leistung, und im Gegenzug schuldet der Versicherungsnehmer den Beitrag.
Ein Selbstbehalt wirkt in zwei Richtungen zugleich. Wer einen höheren Eigenanteil wählt, zahlt meist einen geringeren Beitrag. Dafür trägt dieser Eigentümer im Schadenfall einen größeren Teil selbst. Ohne Selbstbehalt ist der Beitrag höher, doch der Versicherer rechnet dann keinen Eigenanteil an. Je höher die gewählte Stufe, desto stärker sinkt in der Regel der Beitrag.
| Merkmal | Niedriger Selbstbehalt | Hoher Selbstbehalt |
|---|---|---|
| Beitrag | höher | geringer |
| Eigenanteil im Schadenfall | geringer | höher |
| Sinnvoll bei kleinen Schäden | ja | nein |
| Rücklage noetig | nein | ja |
Welche Stufe passt, hängt von der eigenen Lage ab. Wer kleinere Schäden ohnehin selbst zahlen würde, kommt mit einem höheren Selbstbehalt günstiger weg. Für einen größeren Eigenanteil sollte jedoch eine Rücklage bereitstehen. In einer Wohnungseigentümergemeinschaft tragen die Eigentümer die Kosten des gemeinschaftlichen Eigentums nach § 16 Abs. 2 WEG grundsätzlich nach dem Verhältnis der Miteigentumsanteile. Ein vereinbarter Selbstbehalt wirkt sich dann auf alle Beteiligten aus.
Wann lohnt sich eine Selbstbeteiligung?
Eine Selbstbeteiligung lohnt sich vor allem, wenn ein Eigentümer einen kleineren Eigenanteil im Schadenfall sicher tragen kann. Im Gegenzug sinkt der Beitrag, und kleine Schäden belasten die Vertragshistorie nicht. Wer dagegen jeden Euro genau einplanen muss, fährt oft ohne Selbstbehalt ruhiger.
Der Selbstbehalt ist der Teil des Schadens, den ein Eigentümer selbst zahlt. Der Versicherer zieht einen vereinbarten Selbstbehalt im Schadenfall von der Entschädigung ab, wie es die GDV-Musterbedingungen VGB 2022, A 17.10 vorsehen. Grundsätzlich schuldet der Versicherer bei Eintritt des Versicherungsfalls die vereinbarte Leistung, während der Versicherungsnehmer den Beitrag zahlt, wie es § 1 VVG regelt. Die Leistung bleibt dabei an die Versicherungssumme und die Bedingungen gebunden.
Je höher der Selbstbehalt, desto spürbarer fällt meist der Beitrag, doch desto größer wird auch der Eigenanteil bei jedem Schaden. Diese Rechnung hängt stark vom Gebäude ab, denn Baujahr und Zustand beeinflussen, wie oft mit einem Schaden zu rechnen ist. Ein älteres Dach oder alte Leitungen führen eher zu häufigen Schäden, und dann frisst der wiederkehrende Eigenanteil den Beitragsvorteil schnell wieder auf. Bei einem gepflegten, neueren Gebäude treten Schäden seltener auf, sodass sich ein Selbstbehalt eher auszahlt.
Dafür
- Der Beitrag fällt in der Regel niedriger aus.
- Kleine Schäden bleiben außen vor und belasten die Vertragshistorie nicht.
- Für gut gepflegte, neuere Gebäude passt ein Selbstbehalt oft gut.
Dagegen
- Bei jedem Schaden trägt der Eigentümer einen festen Eigenanteil selbst.
- Das nötige Geld muss im Schadenfall sofort bereitstehen.
- Bei älteren Gebäuden mit häufigen Schäden schwindet der Beitragsvorteil.
Wichtig ist auch die Verteilung der Last in einer Eigentümergemeinschaft. Dort tragen die Eigentümer die Kosten für Verwaltung und Instandhaltung des gemeinschaftlichen Eigentums nach dem Verhältnis der Miteigentumsanteile, wie es § 16 Abs. 2 WEG vorsieht. Ein vereinbarter Selbstbehalt wirkt sich damit auf alle Beteiligten aus. Vor der Entscheidung sollte eine Gemeinschaft deshalb prüfen, ob der gemeinsame Puffer einen Eigenanteil trägt.
Welche Rolle spielt grobe Fahrlässigkeit?
Bei grober Fahrlässigkeit darf der Versicherer die Leistung kürzen, und zwar unabhängig vom vereinbarten Selbstbehalt. Beides sind getrennte Dinge. Der Selbstbehalt steht im Vertrag fest, die Kürzung richtet sich dagegen nach dem Grad des Verschuldens.
Der vertragliche Eigenanteil ist ein fester Betrag, den der Versicherungsnehmer bei jedem Schaden selbst trägt. Dieser Abzug gilt immer, auch wenn niemanden ein Vorwurf trifft. Nach den GDV-Musterbedingungen VGB wird ein vereinbarter Selbstbehalt im Schadenfall von der Entschädigung abgezogen. Diesen Betrag trägt der Versicherungsnehmer selbst.
Eine Kürzung wegen groben Verschuldens folgt einer anderen Logik. Sie greift, wenn ein Eigentümer den Schaden durch schweres Fehlverhalten mit verursacht hat. Ein Beispiel ist die brennende Kerze, die unbeaufsichtigt bleibt. Der Versicherer bleibt zwar grundsätzlich zur vereinbarten Leistung verpflichtet, wie § 1 VVG es vorsieht. Bei grober Fahrlässigkeit kann er die Zahlung aber entsprechend der Schwere kürzen.
Wichtig ist der Unterschied in der Wirkung. Der Selbstbehalt ist vorher bekannt und bleibt gleich. Die Kürzung wegen groben Verschuldens fällt je nach Fall unterschiedlich aus und lässt sich nicht im Voraus beziffern.
| Merkmal | Vereinbarter Selbstbehalt | Kürzung bei grober Fahrlässigkeit |
|---|---|---|
| Grundlage | fester Betrag im Vertrag | Schwere des Verschuldens |
| Vorher bekannt | ja | nein |
| Gilt ohne Verschulden | ja | nein |
| Höhe im Voraus bezifferbar | ja | nein |
Manche Verträge schließen grobe Fahrlässigkeit im Rahmen der Bedingungen mit ein. Dann verzichtet der Versicherer ganz oder teilweise auf eine Kürzung. Ob und wie weit dieser Einschluss reicht, steht in den jeweiligen Bedingungen. Eigentümer sollten den eigenen Vertrag daraufhin prüfen, denn der Umfang fällt unterschiedlich aus.
Wer trägt den Selbstbehalt in der WEG?
Bei gemeinschaftlichem Eigentum trägt die Eigentümergemeinschaft den vereinbarten Selbstbehalt. Die Verteilung richtet sich nach dem gedeckten Umfang und nach der Beschlusslage. Ein Einzeleigentümer zahlt den Betrag also nur in Ausnahmen allein.
Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt. Nach den GDV-Musterbedingungen VGB 2022, A 17.10 zieht der Versicherer diesen Betrag im Schadenfall von der Entschädigung ab. Versicherungsnehmer der Wohngebäudeversicherung ist bei gemeinschaftlichem Eigentum die Gemeinschaft als Ganzes. Deshalb landet der Selbstbehalt zunächst bei dieser Gemeinschaft und nicht bei einer einzelnen Partei.
Wie die Gemeinschaft diese Kosten verteilt, hängt vom Schaden und von der internen Regelung ab. Betrifft der Schaden das gemeinschaftliche Eigentum, gelten die üblichen Regeln der Kostenverteilung. Diese Lasten tragen die Eigentümer nach § 16 Abs. 2 WEG grundsätzlich im Verhältnis ihrer Miteigentumsanteile. Ein Beschluss der Gemeinschaft kann die Verteilung aber anders ordnen, soweit das zulässig ist.
Anders kann der Fall liegen, wenn nur das Sondereigentum einer Partei betroffen ist. Ob und wie der Selbstbehalt dann auf diese Partei umgelegt wird, richtet sich nach der Teilungserklärung. Auch geltende Beschlüsse der Gemeinschaft wirken dabei mit. Verwaltung und Eigentümer sollten vor einem Schaden klären, welche Regelung gilt. So weiß jede Partei, welchen Anteil sie im Ernstfall übernimmt.
Lässt sich der Selbstbehalt später ändern?
Eine Änderung des Selbstbehalts ist meist zum Vertragsende möglich. Auch während der Laufzeit geht es, wenn der Versicherer einer Vereinbarung zustimmt. Der Versicherer ist nach § 1 VVG verpflichtet, im Schadenfall die vereinbarte Leistung zu erbringen, und der Versicherungsnehmer schuldet dafür den Beitrag.
Ein höherer Selbstbehalt senkt in der Regel den Beitrag, denn der Eigentümer trägt kleine Schäden selbst. Ein niedriger Selbstbehalt kostet mehr, schützt aber bei kleineren Schäden besser. Welche Variante passt, hängt vom eigenen Bedarf ab und von der Lage des Gebäudes. Wer selten Schäden erwartet und Rücklagen hat, fährt mit einem höheren Selbstbehalt oft günstiger.
Der Versicherer zieht einen vereinbarten Selbstbehalt im Schadenfall von der Leistung ab. So regeln es die GDV-Musterbedingungen VGB 2022, A 17.10. Den abgezogenen Betrag trägt der Versicherungsnehmer also selbst. Das sollten Eigentümer bedenken, bevor sie den Selbstbehalt anheben.
Die folgenden Schritte helfen bei der Anpassung des Selbstbehalts.
- Bedarf prüfen: klären, welchen Eigenanteil man selbst tragen kann.
- Angebot einholen: beim Versicherer den Beitrag je Stufe erfragen.
- Vertrag anpassen: die neue Stufe schriftlich vereinbaren.
In einer Wohnungseigentümergemeinschaft entscheidet nicht der Einzelne allein über den Vertrag. Die Kosten der Verwaltung und der Instandhaltung des gemeinschaftlichen Eigentums werden nach § 16 Abs. 2 WEG nach dem Verhältnis der Miteigentumsanteile getragen. Eine Änderung des Selbstbehalts betrifft deshalb alle Eigentümer gemeinsam. Die Hausverwaltung bringt den Punkt dann in die Versammlung ein.
Fachbegriffe im Überblick
- Selbstbeteiligung
- Der vereinbarte Eigenanteil je Schadenfall, den der Versicherer von der Leistung abzieht. Im Gegenzug sinkt der Beitrag.
- Grobe Fahrlässigkeit
- Ein besonders schwerer Sorgfaltsverstoß. Bei grober Fahrlässigkeit kann der Versicherer die Leistung kürzen, unabhängig vom vereinbarten Selbstbehalt.
- Unterversicherung
- Die Versicherungssumme liegt unter dem tatsächlichen Wert des Gebäudes. Der Versicherer kürzt die Leistung dann im selben Verhältnis, auch bei kleinen Schäden.
- Versicherungssumme
- Der im Vertrag festgelegte Höchstbetrag, bis zu dem der Versicherer im Rahmen der Bedingungen leistet.
- Elementarschäden
- Schäden durch Naturgefahren wie Überschwemmung oder Rückstau, die nur im Rahmen eines gesonderten Einschlusses mitversichert sind.
Fazit nach meinen 30 Jahren Branchenerfahrung
In über dreißig Jahren in der Versicherungsbranche habe ich gelernt, die Selbstbeteiligung nie allein nach dem niedrigsten Beitrag zu wählen, sondern nach der Lage der eigenen Immobilie. Wer einen kleinen Eigenanteil jederzeit aus eigener Tasche tragen kann, holt die Beitragsersparnis über die Jahre meist wieder herein. Wer bei jedem Schaden auf die volle Auszahlung angewiesen ist, fährt ohne oder mit geringem Selbstbehalt ruhiger.
Mein Rat: Baujahr, Zustand und die bisherigen Schäden am Haus nüchtern einschätzen und die angebotenen Stufen in Ruhe durchrechnen, bevor ein Vertrag unterschrieben wird. Die Leistung bleibt immer an Versicherungssumme und Bedingungen gebunden, daran ändert ein Selbstbehalt nichts. Entscheidend ist allein, dass der gewählte Eigenanteil zur finanziellen Belastbarkeit passt und im Schadenfall nicht selbst zur Lücke wird.
Häufige Fragen
Was bedeutet Selbstbeteiligung in der Gebäudeversicherung?
Wird die Selbstbeteiligung bei jedem Schaden fällig?
Welche Selbstbehaltstufen sind üblich?
Wer trägt den Selbstbehalt in einer Eigentümergemeinschaft?
Lässt sich die Selbstbeteiligung nachträglich ändern?
Persönliche Beratung
Fragen zu Ihrer individuellen Situation? Kontaktieren Sie mich gerne für eine unverbindliche Ersteinschätzung.